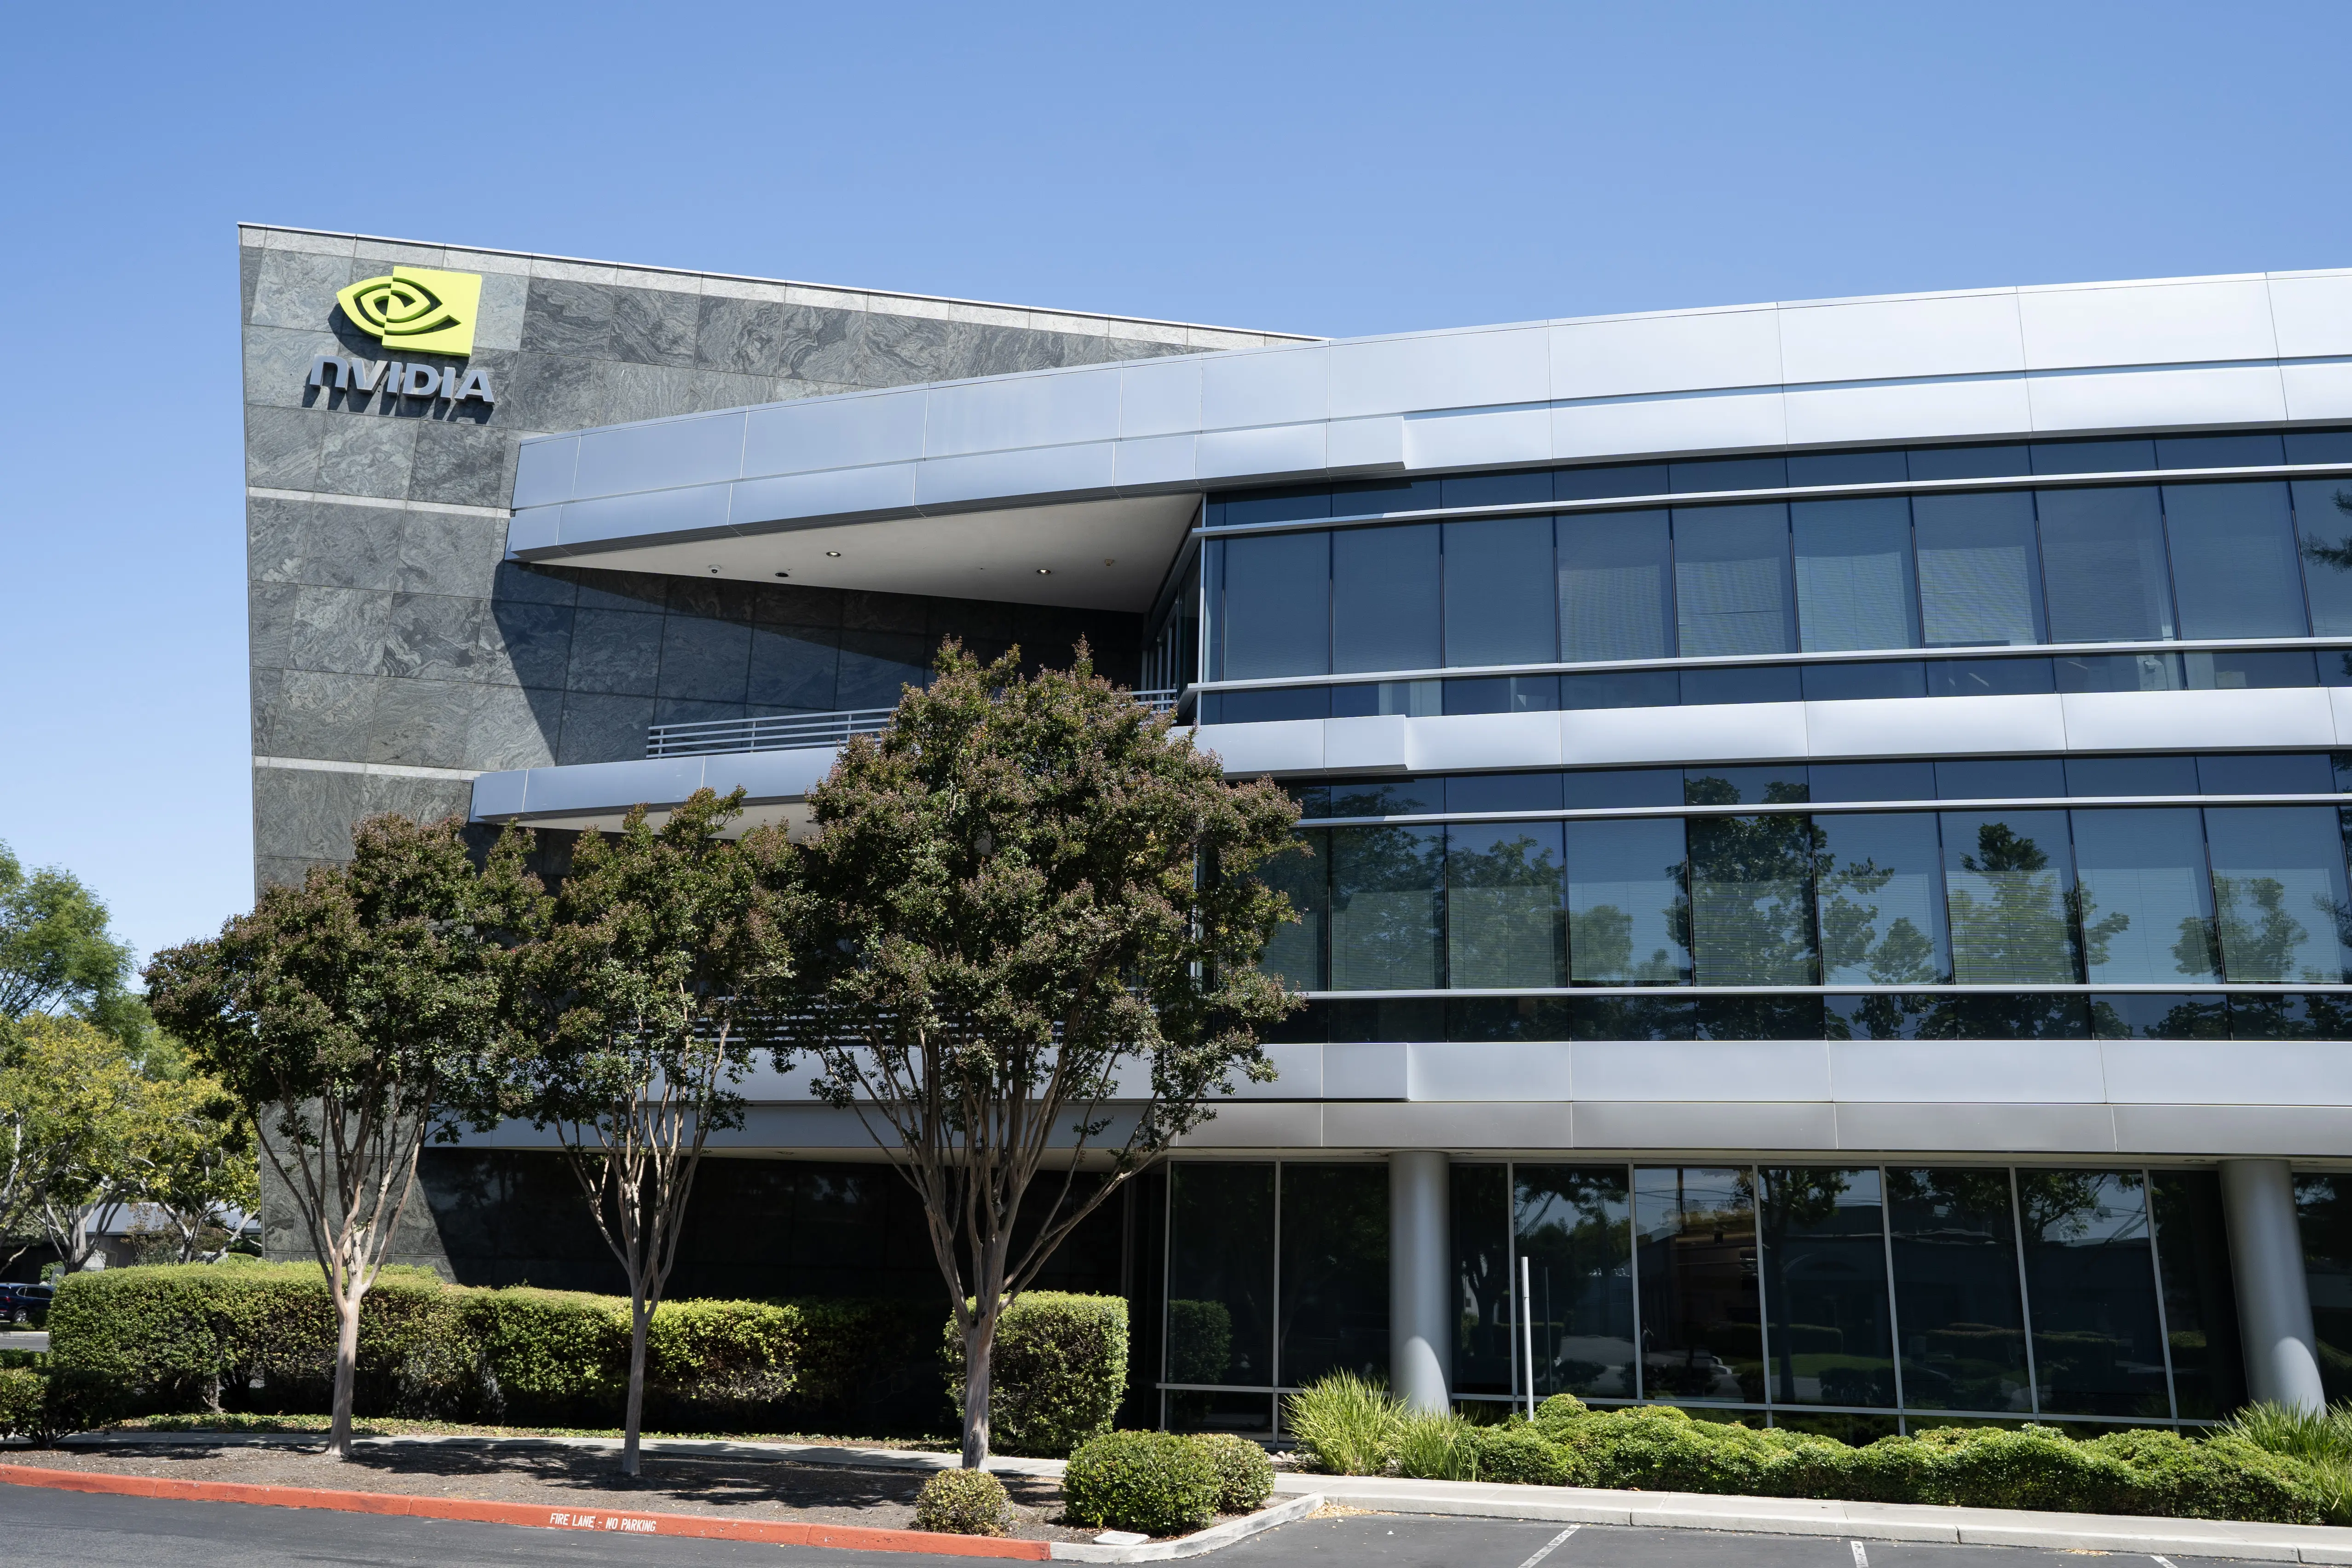
2025年7月26日,全球领先的图形技术和数字媒体处理器供应商英伟达(辉达)位于加利福尼亚州圣塔克拉拉总部外景。(周容/大纪元)
全球人工智能芯片巨头英伟达(Nvidia)陷入新的法律与公司治理风波。2026年11月10日,英伟达股价再跌5.47%,收于168.89美元,继11月9日下跌4.27%后,两个交易日累计跌幅约9.51%。公司两日市值累计减少约4,300亿美元,而股东已于11月9日向加州联邦法院提出证券集体诉讼,指控英伟达及首席执行官黄仁勋(Jensen Huang)就相关商业关系和潜在国家安全风险作出误导性陈述。
11月11日,路透社报导,英伟达独立董事已聘请外部律师调查,事件同时引起联邦调查机构与国会关注。英伟达表示,目前没有理由相信公司机密或国家安全受到损害。有关外国情报活动的指控尚未得到独立证实,法院也尚未认定英伟达或黄仁勋存在证券违法行为。
对持有英伟达股票、科技ETF及401(k)、IRA退休账户的华人投资者而言,这场风波真正值得关注的,不只是黄仁勋的私人争议,而是三个直接关系投资者权益的问题:英伟达究竟可能违反了什么法律?股价下跌造成的损失如何计算?如果股东最终胜诉,赔偿又由谁承担?
一、英伟达究竟错在哪里关键不是私人关系而是信息披露
根据2026年11月9日提交的联邦法院诉状,原告主张英伟达及黄仁勋违反《1934年证券交易法》第10(b)条、第20(a)条及美国证券交易委员会(SEC)Rule10b-5。争议核心并非企业高管的私人关系本身,而是公司此前就新加坡企业Megaspeed的商业往来、先进芯片出口管制及潜在合规风险所作的公开陈述,是否存在重大虚假或遗漏。
诉状涉及英伟达2025年10月9日关于Megaspeed商业关系的说明,以及黄仁勋2026年10月30日对双方业务往来的公开表述。原告认为,这些陈述可能使投资者低估相关商业及监管风险。然而,诉状属于原告的法律主张,并不代表相关事实已经获得法院认定。
美国证券法并不要求上市公司公开高管所有私人信息。真正的法律问题在于,公司是否曾就足以影响理性投资者判断的重大事实作出误导性陈述,以及管理层是否具有法律要求的欺诈意图或重大轻率行为。
路透社11月10日援引科罗拉多大学法学教授安‧利普顿(Ann Lipton)的分析指出,此次争议与一般企业高管私人丑闻不同,因为它同时涉及潜在情报风险及董事会监督责任。11月11日,路透社进一步指出,如果独立董事调查发现公司缺乏有效监督机制,或忽略了重大风险警讯,董事会也可能面对独立的公司治理责任争议。
因此,英伟达是否违法,必须区分私人行为、重大信息披露、出口管制合规及董事会监督四个层面。如果证据显示公司明知重大商业或监管风险,却仍向投资者作出与事实不符的陈述,就可能形成证券法律责任;反之,如果相关信息并不重大,或公司陈述并无虚假,原告主张就可能难以成立。
企业高管的私人争议可以引发股价波动,但证券欺诈必须依靠证据证明,不能由市场恐慌直接推定。
二、股民亏损如何计算?股价暴跌近10%不等于能够索赔10%
对华人投资者而言,证券集体诉讼最容易产生的误解,是把股票交易亏损直接等同于法律赔偿金额。
美国最高法院2005年4月19日在Dura Pharmaceuticals, Inc. v. Broudo判决中明确指出,投资者不能仅凭买入股票时价格受到虚假陈述影响,就要求赔偿,还必须证明涉嫌证券欺诈的行为实际造成经济损失,即损失因果关系(Loss Causation)。
假设某投资者以每股200美元买入1,000股英伟达,后来以170美元卖出,实际交易亏损3万美元。但这3万美元并不一定全部属于法律上可追回的损失。如果其中部分跌幅来自整体科技股调整、AI资本支出预期、利率变化或其它企业经营因素,就不能全部归因于涉嫌证券欺诈。
美国最高法院2014年6月23日在Halliburton Co. v. Erica P. John Fund判决中进一步确认,被告可以在集体诉讼认证阶段提出证据,证明被指控的虚假陈述实际上没有影响股价,以反驳投资者依赖市场价格的法律推定。
因此,证券集体诉讼通常需要经济学专家运用事件研究法(Event Study),分析相关信息公开前后的异常股价变化,并尽可能排除同期市场及行业因素。
这也解释了为什么英伟达两日市值减少约4,300亿美元,并不代表股东实际损失总额就是4,300亿美元,更不意味着公司需要赔偿同等金额。市值变化反映市场对全部流通股份的重新估价,而法律赔偿还涉及投资者购买时间、实际交易情况、股价是否受到误导及损失因果关系。
此外,11月9日的证券诉讼是在当天股市收盘后提交,不能把当天股价下跌直接归因于诉讼本身;11月10日的进一步下跌,也不能未经分析就全部归因于同一法律事件。
美国证券法赔偿的是能够依法证明由违法行为造成的损失,而不是替投资者承担所有股票市场风险。
三、股东赢了官司谁来买单历史案例揭示赔偿现实
即使股东最终证明证券违法,赔偿资金究竟由公司、高管个人还是保险公司承担,仍是另一个复杂的法律与公司治理问题。
美国大型上市公司通常购买董事及高级管理人员责任保险(Directors and Officers Liability Insurance,简称D&O保险)。根据具体保险合同,部分证券诉讼的律师费用、和解金或赔偿责任,可能由保险承担;但实际保障取决于保单限额、免赔额、除外责任以及适用法律,不能假设所有证券欺诈责任均可获得保险赔偿。
如果公司最终使用自身资金支付巨额和解金,便可能减少可用于研发、投资或其它经营活动的资金。换句话说,原告股东可能获得赔偿,但仍然持有股票的投资者,也可能通过企业承担诉讼成本而间接受到影响。这正是证券集体诉讼值得关注的公司治理问题。
历史数据说明,证券诉讼确实可能产生可观赔偿,但通常并非迅速、全额追回亏损。证券诉讼研究机构Cornerstone Research在2026年公布的年度研究显示,2025年美国证券集体诉讼和解金额中位数达到1730万美元,为近30年来最高水平;2026年上半年39宗和解案件的总金额约22亿美元。
英伟达本身也有相关历史案例。2022年5月6日,美国证券交易委员会(SEC)因公司未充分披露加密货币挖矿需求对游戏GPU业务收入的影响,宣布英伟达同意支付550万美元民事罚款。公司当时并未承认或否认SEC的调查结论。该案与目前诉讼事实不同,但两者都涉及投资者是否获得足够重要的商业信息。值得注意的是,SEC监管处罚并不等于私人股东自动获得赔偿。
对于此次英伟达诉讼,拟议集体范围涵盖2025年10月9日至2026年11月8日期间购买相关证券的投资者。根据律师事务所公布的资料,申请担任首席原告的期限为2027年1月8日,但这并不是所有潜在集体成员提出赔偿申请的统一截止日期,法院目前也尚未正式认证诉讼集体。
对华人股民而言,保留完整交易记录、购买价格、出售日期及券商对账单,比单纯回应律师广告更重要。通过401(k)、IRA直接持有股票的投资者,以及通过指数基金间接持有英伟达的投资者,其法律地位也可能不同,是否具有直接索赔资格,仍须依据证券所有权及最终集体定义判断。
法律可以追究欺诈,却不能保证股票投资不亏钱。英伟达此次诉讼最值得关注的,不只是黄仁勋的私人争议,而是它揭示了美国证券市场三个不同层次的责任:公司是否违法、投资者损失是否由违法行为造成,以及赔偿成本最终如何分配。
随着AI投资热潮持续,越来越多华人家庭通过401(k)、IRA、科技ETF及个人证券账户持有大型科技企业。但企业盈利能力与公司治理风险必须同时评估,即使长期看好AI,也不能因此忽略信息披露、监管合规和投资组合过度集中的问题。
未来英伟达董事会的独立调查、监管机构是否采取正式行动,以及法院如何审查原告的证券欺诈主张,将比短期股价波动更能决定案件的法律走向。
对华人股民而言,真正重要的不是等到股票大跌才研究如何索赔,而是在投资之前就理解风险。美国证券法律能够追究违法责任,却无法保证每一次投资都不会亏损。
作者简介:
井友伦(Chris Ching),美国加州,联邦执业律师、注册内部审计师(CIA),前华尔街投行金融高管,哥大客座讲师,拥有银行、金融风险与治理领域的专业经验,长期关注美国宏观经济、资本市场、金融监管及华人家庭财富管理等议题。


