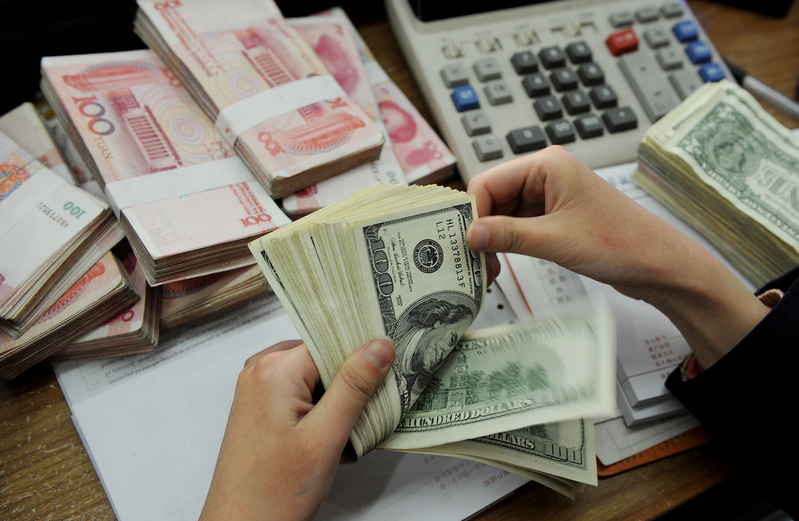
跨国企业跨境资金池新规在全国正式施行。(STR/AFP/Getty Images)
9月14日起,之前试点的跨国企业跨境资金池新规在全国正式施行。当局的意图是稳外资、助推中国企业出海与人民币国际化,但实际效果如何就是另一个问题了。本文讨论三点。
其一,跨境资金池政策的演变
2015年“8.11”汇率改革以及“一带一路”倡议全面铺开,加剧了资金外逃(2014—2016年外汇储备减少近1万亿美元)。为减缓企业向央行集中兑换美元的压力、把外币风险“内部消化”,2015年8月外汇局(36号文)推出“外币资金池”政策,引入“国内、国际外汇资金主账户”的双池结构,其真实算盘是:你们外企在中国赚的外币,不要急着去银行结汇成人民币或急着直接电汇出国,我给你开个便利,允许你把这些外币放在“国际主账户”里,在集团全球内部自己调剂。同年9月,央行(279号文)也推出“人民币资金池”,试图“围魏救赵”:我给你们发巨额的人民币净流出额度,你们集团内部调拨尽量用人民币。不过,这两个“资金池”的门槛不一样,央行低、外汇局高。这时,跨国公司只能“二选一”或者“两套衣服套着穿”。如果公司要是既有美元又有人民币,必须在银行分别开立外汇池账户(走外汇局线)和人民币池账户(走央行线),资金不互通、额度独立计算。
施行中,“外币资金池”起到了些缓冲作用(2015年企业和个人的境内外汇存款增加了数百亿美元);但部分跨国公司利用“人民币资金池”较为宽松的净流出额度,将境内人民币大举“借”给境外子公司,境外子公司拿到人民币后立刻在离岸市场(如香港)抛售换成美元。这就绕过了外汇局的外币管制,实质上加剧了离岸人民币的贬值压力。2016年底起,当局进行了长达两年的“紧急熔断”与冻结。许多外企财务总监发现,虽然白纸黑字写着有额度,但去银行办理日终扫款时,银行会以“系统升级、材料不全”为由无限期拖延。外资信心严重受损。
2019年3月,外汇局调整政策(7号文),取消双账户,允许跨国公司在境内银行只开立一个多币种(含人民币)的“国内资金主账户”,跨国公司可以在一个主账户内直接办理外债、境外放款以及经常项下的集中收付。同时,不再由外汇局逐笔审批企业的海外放款或借外债额度,而是由系统自动根据整个跨国集团经审计的合并净资产,直接核定一个“总额度上限”(即“外债和境外放款宏观审慎管理框架”)。不过,虽然外币池升级为多币种池,但如果企业只想玩纯人民币,依然走央行渠道,向央行单独备案。在随后的基层执行中,依然存在卡点——银行的人民币跨境系统(RCPMIS)受央行主管,而外汇系统(ASONE)受外汇局主管。
2021年3月,“本外币一体化资金池试点(1.0版)”在北京、深圳正式启动,通用技术集团、中化集团等10家特大型央企和跨国巨头成为首批试点企业,但门槛极高,设定在百亿人民币营收级(下文称“巨头版”)。2023年5月,央行和外汇局在北京、广东(含深圳)两地,又专门针对中小型跨国公司启动了“本外币跨境资金集中运营业务”试点(门槛大幅降低,允许企业自主选择归集比例),下文称“一般版”。
2025年12月,经历4年多压力测试后,“巨头版”正式宣布取消地域限制,推向全国。2026年8月13日,央行和外汇局印发《关于跨国公司本外币跨境资金集中运营业务有关事宜的通知》(银发〔2026〕163号),“一般版”也转正了,自9月14日起全国施行。
需要指出的是,“巨头版”与“一般版”将长期并存,两者在制度定位、额度上限和特权红利等等方面,依然保留着清晰的分界线。当局意图大概是,(1)给核心央企与全球巨头顶级的自由度去全球抢占产业链,同时对一般跨国企业拉起足够密集的数字监控网;(2)用“特权”激励企业将总部扎根中国——无论是外企(如苹果、特斯拉)还是国内顶尖民企(如比亚迪),只要你愿意长期深耕中国、在中国创造数以百亿计的营业额,并在中国设立真正的区域总部(China HQ),你就能晋级“巨头版”,这样不仅跨国放款和反向融资的额度瞬间飙升,全球司库资金的流转速度还能实现质的跨越。
其二,新规的一大企图
当局的跨境资金池新规,并非单纯放宽资金流动,而是通过制度设计,把企业追求高效资金运营的“刚需”,转化为推动人民币“走出去”和“留下来”的长期动力。具体有四。
第一,扩大人民币在境外的“资金池”规模(推动资本项下输出)。新规鼓励跨国公司在资金集中运营中优先使用人民币。跨国公司在面对集团内部结算时,会更倾向于直接将国内的人民币归集并调拨给境外成员企业使用。这使得大量人民币通过合规的“企业内部管道”流向境外,直接增加了海外离岸市场(如香港、新加坡、伦敦等)的人民币流动性总量。
第二,促进人民币双向回流。过去境外子公司赚到人民币,回流国内的通道相对繁琐。新规搭建了本外币一体化的双向通道,不仅方便境内资金“走出去”,更方便境外人民币“走回来”。这种双向循环降低了境外持有人民币的“死水风险”。
第三,培育离岸人民币的“真实使用场景”(从结算走向运营)。过去人民币国际化主要依赖跨境贸易结算(买卖货物用人民币)。新规实施后,境外子公司拿到的境内总部调拨的人民币,可以用于海外投资、日常发放薪酬、偿还境外贷款等更深层次的运营场景。这推动了人民币从单一的“交易结算货币”向功能更高级的“财富管理货币”演进。
第四,加速“去美元化”生态建设。在新规实施前,跨国公司为了图方便,即使是中资企业在海外调拨资金也习惯性地全部兑换成美元。新政实施一体化账户并鼓励本币优先后,企业发现直接用人民币调拨的成本更低、速度更快。在当前全球地缘政治复杂、美联储利率大幅震荡的背景下,这为跨国企业提供了一个天然的美元替代方案,减少对美元系统的依赖。
此类政策意图能实现吗?
其三,外企的“工具化利用”与三头“房间里的大象”
新规对外资有些吸引力,例如,一定程度缓解了“退出焦虑感”(外资企业在华赚取的留存利润,可以通过资金池以“境外放款”的形式,合规、高频、可预测地调拨给海外母公司或第三方市场),极大地顺应了“中美利差的套利”(外资巨头可在中国境内筹集超低成本的人民币资金,通过资金池通道直接“反向融资”输送给海外高息环境下的总部),绑定中国供应链、对冲汇率风险等等。
但,这只是一种“工具化利用”。相比之下,外资跨国企业的全球核心记账货币依然是美元或欧元,也难以把司库(Treasury)——在现代跨国企业中,指的是负责管理公司全球资金、流动性、金融风险和资本结构的核心价值部门——设在中国。
因为,他们清楚看见了三头“房间里的大象”——中国的三大宏观风险。
第一,中国经济硬着陆的系统性风险。当今中国,存在房地产泡沫破灭、地方债务拆弹以及消费长期疲软问题。外企在华的产线产能面临严重的“产能过剩”与利润率下滑。当一个市场的底层购买力出现趋势性停滞,无论财资通道多丝滑,外资也只会选择将现有的存量利润搬走,而绝不会追加大规模的长期固定资产投资。例如,在2025年萎缩的基础上,2026年1—8月份,全国固定资产投资同比下降7.2%;其中,港澳台投资企业下降6.9%,外商投资企业下降4.3%。
第二,中共政局向左转与“信任黑箱”。最近几年,习近平的权力和中共政局的稳定性让外界生疑。虽然,资金池新规在桌面上推行“法治化预期”;但与此同步发生的,则是针对体制内人员及家属海外护照的扩大排查、反间谍法的泛化,以及美国政府在2026年9月最新更新的赴华旅行警告中直指的“无预警边控和民事纠纷人质化”。在西方合规体系(Compliance)中,“高管人身安全”具有一票否决权。
第三,中美战略竞争与全球供应链“去风险(De-risking)”。新规鼓励“本币优先”,其底牌是为了防范美元系统的制裁;但这本身就证明了中方已经做好了最坏的地缘打算。为了规避未来潜在的类似“对俄制裁”的黑天鹅事件,外资普遍在战略上推行“中国+1(China Plus One)”策略。他们利用资金池把在华赚到的钱运往东南亚、墨西哥建厂,将中国工厂的功能降格为纯粹服务中国本土市场的“孤岛系统”。
总而言之,走到2026年,外资不再盲信宏观叙事,已经彻底放弃了对中国会走向西方法治社会、全面融入西方金融市场的幻觉;而对于诸如本外币一体化资金池、跨境本币结算等新规红利则会“用足用满”,加速利润的跨国调配,但战略撤退绝不动摇,“去中国化”和供应链分散化的长线趋势已不可逆。