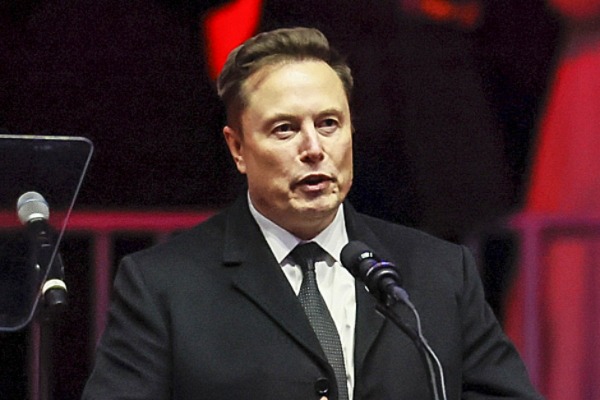
2025年1月19日,特斯拉首席执行官马斯克(Elon Musk)在华盛顿特区举行的一次集会上发表演说。
(英文大纪元专栏作家Jeffrey A. Tucker撰文/信宇编译)
当2022年世界首富埃隆‧马斯克(Elon Musk)接管推特(Twitter),解雇了五分之四的员工,并将其更名为X(仅仅因为他觉得这个名字听起来很酷)时,评论员们预言这家公司将走向灭亡。然而,事实恰恰相反。如今,X平台已成为全球最受欢迎的新闻来源之一,也是社交媒体应有功能的主要传播平台。
他总是野心勃勃。一开始他就说想把X打造成“万能应用”(everything app)。听到这话,我当时心里不禁打了个冷颤。我从事网络开发多年,早就明白任何“一站式服务”(one-stop shop)的承诺都是痴人说梦。这种事根本不可能实现。最好的办法就是选择自己擅长的领域,然后坚持下去。
令我惊讶的是,X平台确实正在朝着成为“万能应用”的方向迈进。当然,目前还未完全实现,但他的X理财(X Money)平台的推出意义重大。该平台正在逐步向高级会员开放。在新推出的内容创作者支付计划下,用户可以通过应用内支付,并使用该服务进行转账。
这样看来,它似乎只是Zelle或Venmo等转账平台的另一个版本,因此并不值得关注,更谈不上什么值得庆祝的事情。但当我们深入了解X理财(X Money)的运作方式时,就会发现事实并非如此。这款应用似乎正在对银行业发起挑战。
现在应用里就有证据了。它提供了一种将用户的工资与X理财平台关联起来的方法,这样用户就能比工资直接打到银行账户更快地拿到钱。速度固然重要,但除此之外,我们为什么要这么做呢?
关键在于那些未公开宣传的细节(马斯克不喜欢老式的营销方式)。这些并非像普通支票账户那样的普通闲置现金账户。它们会产生收益。而且收益并非普通的收益。其收益高于普通货币市场基金的收益。
目前,作为初始客户获取率,年化收益率(APY)高达6%,令人瞩目。不仅如此,随服务附赠的X理财卡(也可单独申请实体卡)还提供高达3%的现金返还。
高利率加上即时点对点传输、3%现金返还的金属Visa卡以及提前直接存款,旨在将余额和日常活动拉入平台。
从这些条款可以看出,这远不止是一项简单的汇款服务。这里提供的是一个注册快捷简便、收益丰厚的投资平台。投入资金,即可获得6%的收益,远超通货膨胀率。再加上3%的现金返还,更是稳赚不赔。这就足以成为广大用户选择它的理由。
作为用户,我立刻陷入了困境。起初,我以为可以用我的X理财买些杂货、电影票之类的东西。但以我目前的收益水平,这样做反而会亏钱。我会放弃账户里的钱所带来的收益。还不如直接用银行账户里的现金或者有3%返现的信用卡。
这里的计算结果表明,将钱留在X理财账户中比花掉更划算。实际上,这个计算方式建议用户将现金从银行转入X理财账户以赚取收益。当然,这6%的收益率可能会在一两年甚至三年内发生变化,这取决于应用程序的运营方式。
与此同时,我们明白这意味着什么吗?这意味着省钱就能获得实实在在的奖励!想想看,通过一款零成本点对点转账的应用程序,还能获得现金收益。这正是我们一直以来对这位创始人及其公司所期待的那种颠覆性创新。
马斯克目前将X理财应用定位为直接收入上的亏本产品,但这是一项巨大的投资,旨在使其成为他认为从长远来看可以成为的:银行的真正替代选择。
这里面可能还有更多内幕。银行服务本身由总部位于新泽西州的越河银行(Cross River Bank)提供。这家成立于2008年的银行,专注于与新兴数字公司合作,这些公司专注于提供应用内服务和加密货币等前沿产品,从而在业内占据了一席之地。它受联邦存款保险公司(FDIC)承保,但摒弃了传统的银行业务模式,转而致力于创新。即使市值较小,它也是像X理财这样的颠覆性技术的理想合作伙伴。
别忘了,埃隆‧马斯克是支付方式贝宝(PayPal)的创始人之一。贝宝创立之初,怀揣着开发一种新型资金传输方式乃至一种新型货币的宏伟愿景。然而,最终它却因监管的约束而偏离了最初的设想,演变成如今这种在数字时代倍受推崇的支付方式。
X理财似乎吸取了过去的经验教训,从根本上构建了完善的银行服务。随着加密货币被纳入银行体系,我们很容易想像未来X理财与美国最大的加密货币交易平台Coinbase等服务集成,实现美元与加密货币之间的双向转账。
令我印象深刻的一点就是注册和验证过程非常便捷。开发人员已经了解到,用户不喜欢过多的页面、过多的文字说明以及过于咄咄逼人的密码和账户要求。他们运用最新技术,使注册和管理流程极其简单明了。
话虽如此,X理财当然遵守所有关于“了解你的客户”(KYC,全称为Know Your Customer)法律和税务申报要求的繁琐联邦法规。但这绝不是一款重视用户隐私的应用程序。即使只是为了使用它,也需要提供政府颁发的身份证明文件,并进行手机上的3D面部扫描。我对此深恶痛绝,但也理解这是如今任何金融创业者为了创新都必须付出的代价。X理财在各方面都严格遵守规定,在我看来,这确实令人遗憾。
马斯克很可能对这个平台有着尚未公开的宏伟愿景。事实上,令我惊讶的是,他迄今为止构建的系统中,竟然有如此多的内容完全没有进行过宣传。目前的推广方式非常有趣。这款应用逐屏地向客户直接呈现信息,包括产品介绍、条款和优势等。传统的广告面向大众,而马斯克的方式则是与单个用户对话。这截然不同。
我们设想这项新服务会带来两种截然相反的未来。
乐观地看,它将成为一种新型货币和货币服务的创新者,最终取代纸币甚至美元。别忘了,这款应用是全球性的。如果X公司和其它公司的资产最终成为一种新型货币的资产抵押品呢?
悲观地看,X理财只不过是新兴金融控制网络中又一层监视我们的工具,更糟糕的是:货币与社交媒体的融合让人联想到中共治下的社会信用体系。这种未来似乎已经根植于我们使用的技术以及科技公司与政府之间错综复杂的关系之中。
未来究竟会是哪一种呈现在我们面前?我们不得而知。但就我目前所见,我们有充分的理由期待这个平台在未来的金融领域成为举足轻重的角色,并持续发展壮大。
作者简介:
杰弗里‧塔克(Jeffrey A. Tucker)是总部位于德克萨斯州奥斯汀(Austin)的布朗斯通研究所(Brownstone Institute)的创始人兼总裁。他在学术界和大众媒体上发表了数千篇文章,并以五种语言出版了10本书,最新著作是《自由抑或封锁》(Liberty or Lockdown,2020)。他也是《路德维希‧冯‧米塞斯文集》(The Best of Ludwig von Mises,2019)一书的编辑。他还定期为《大纪元时报》撰写经济学专栏,就经济、技术、社会哲学和文化等主题广泛发声。联系方式:[email protected]。
原文:Elon Musk Makes a Move on the Banks刊登于英文《大纪元时报》。