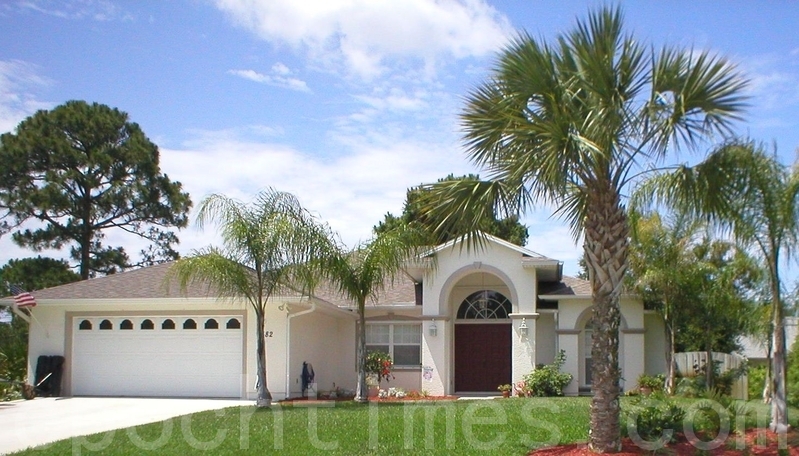
美国住房成交量创25年新低,究竟是购房机会出现,还是房地产市场风险正在扩大?图为佛州的一处待售房。(萧财英/大纪元)*
美国房地产市场正出现一个令人困惑的现象:买房的人越来越少,房贷利率居高不下,房价却没有随着交易量萎缩而全面下跌。美国全国房地产经纪人协会(NAR)2026年10月20日公布,9月待售房屋签约指数(Pending Home Sales Index)降至66.0,环比下降7.3%、同比下降11.3%,创2001年开始统计以来的最低纪录,美国四大地区签约活动全部下降。
与此同时,房地美(Freddie Mac)10月15日公布的30年固定房贷平均利率达到7.40%,较9月17日的6.95%明显上升;美国商务部人口普查局10月20日公布,9月新屋开工年化数量降至122.1万套,环比下降5.2%。需求、融资与住宅建设同时承压,让华人家庭面临一个重要问题:成交量创25年新低,究竟是购房机会出现,还是房地产市场风险正在扩大?
一、签约创25年新低:高利率正在挤压华人购房能力
NAR最新数据显示,9月待售房屋签约指数环比下跌7.3%,远超经济学家原先预期的0.5%跌幅。由于该指数衡量已经签约、尚未完成过户的交易,通常领先最终成屋销售数据,因此更能反映购房需求的变化。
NAR首席经济学家劳伦斯‧云(Lawrence Yun)10月20日指出,房贷利率快速上升是市场疲弱的重要原因。虽然就业和收入仍能支持住房需求,但高昂的融资成本已经明显削弱购房能力。他认为房贷利率可能接近阶段性高点,但能源价格及通胀走势仍存在不确定性。
对高房价地区的华人家庭而言,这种压力尤其明显。假设购买100万美元住宅,首付20%、贷款80万美元,30年固定利率为6%时,每月本金和利息约4,796美元;利率升至7.4%后,月供约5,539美元,每月增加743美元,一年接近8,900美元,还不包括房产税、保险及维修费用。
这说明高利率影响的不只是购房意愿,更是家庭长期现金流。尤其对需要兼顾子女教育、退休储蓄及其它生活支出的华人家庭,即使银行批准贷款,也不代表这笔贷款一定符合稳健的家庭财务规划。
二、买家减少房价为何没有崩跌?低息锁定与供应不足形成支撑
成交量下降不等于房价同比例下跌。NAR公布的9月成屋市场数据显示,全国待售库存约160万套,相当于4.8个月供应,而成屋中位价格仍达41.75万美元,同比上涨1.3%。
背后的重要原因,是大量现有屋主持有低息固定房贷。美联储2026年7月《货币政策报告》指出,美国大多数未偿还房贷利率仍低于4%。这些屋主如果出售旧房,再以7%以上利率购买新房,即使贷款金额相近,月供也可能大幅增加,因此宁可延迟换房。
美联储研究人员阿迪蒂亚‧阿拉丹加迪(Aditya Aladangady)等人在2025年5月修订的研究中估计,低利率锁定效应可解释2021年至2022年有房贷屋主搬迁率下降的约44%。这意味着高利率不仅压低需求,也减少部分现有住房供应。
与此同时,新屋建设也正在放缓。美国商务部10月20日公布,9月住宅开工年化数量同比下降7.4%,独栋住宅开工约85.9万套。开发商同时面临土地、劳动力、材料及融资成本压力,进一步限制未来供应增长。
因此,美国住房市场出现一种特殊局面:买家因高利率退场,卖家因低息贷款惜售,开发商又减少建设,造成成交量持续低迷,房价却未必同步崩跌。
不过,这不代表所有地区房价都能获得支撑。就业疲弱、人口流出或新屋库存偏高的市场,仍可能出现明显调整。华人买家必须结合当地供需、就业与房屋库存判断,不能只看全国平均数据。
三、开发商开始降价:华人买房机会可能先出现在新房市场
虽然许多现有屋主不愿降价出售,但房地产开发商面对的压力不同。建筑贷款利息、土地持有成本及库存积压,使开发商更有动力通过降价和融资优惠吸引买家。
美国全国住宅建筑商协会(NAHB)2026年10月19日公布,10月建筑商信心指数降至29,为2012年6月以来最低;潜在买家到访指数仅18。更值得注意的是,43%的建筑商正在降价,为2020年以来最高比例,平均降价幅度约6%;另有65%的建筑商提供贷款利率补贴或其它销售优惠。
NAHB主席比尔‧欧文斯(Bill Owens)10月19日指出,超过7%的房贷利率以及能源、建筑材料价格上涨,正在压低买家流量。NAHB首席经济学家罗伯特‧迪茨(Robert Dietz)也认为,高昂的住房供应成本与购买力不足,正持续限制市场复苏。
高盛经济学家罗尼‧沃克(Ronnie Walker)2026年10月的住房市场分析预计,2027年美国成屋年化销量可能只有390万套,较2019年低约26%。如果这一预测实现,房地产市场的低成交量可能持续较长时间。
但开发商降价不等于购房成本一定降低。假设100万美元住宅降价5%至95万美元,首付仍为20%,贷款降至76万美元;若利率从6%升至7.4%,月供反而由约4,796美元增加至5,262美元。
房价便宜了5万美元,每月还款却可能更高。因此,真正值得比较的是房屋售价、贷款利率、开发商补贴期限、保险和物业费用,以及长期持有成本,而不是只看广告中的降价幅度。
四、华人家庭如何把握机会?自住、投资房与退休规划要分开计算
房地产市场低迷并不意味着所有家庭都应该等待,也不代表拥有现金的人就应该立即入场。关键在于区分自住需求、投资回报与家庭整体财富结构。
对于首次购房者,成交减少、库存增加可能带来更大的议价空间。NAR首席经济学家劳伦斯‧云在10月成屋市场分析中指出,房屋挂牌时间延长正在改善买家的谈判能力。但买家仍应以当前利率计算长期月供,而不是假设未来一定能够低息再融资。
对于投资房买家,高利率正在改变过去依靠房价上涨创造财富的模式。真正需要计算的是扣除物业税、保险、维修、空置和管理费用后的净营运收入,以及贷款成本与投入本金的实际回报。如果净租金收益偏低,而银行定存、短期国债等相对低风险工具能够提供有竞争力的收益,那么房地产投资必须提供足够的额外回报,才能补偿其流动性和经营风险。
对于接近退休的家庭,资产流动性同样重要。拥有多套房产并不意味着现金流充足,如果退休收入高度依赖租金,同时面对空置、维修或保险费用上涨,家庭财务仍可能承受压力。
因此,自住房首先要看长期负担能力,投资房要看净现金回报,退休家庭则必须兼顾资产流动性与风险分散。
在高利率环境下,房地产是否值得购买,越来越取决于具体资产质量,而不是对整体房价上涨的期待。
美国房市进入重新议价阶段,真正的机会属于算得清账的人。对华人家庭来说,真正需要判断的不是房价明年一定涨还是跌,而是今天的购买价格是否合理、融资成本能否长期承担,以及房地产是否符合家庭整体财富规划。
美国房地产市场正在重新议价。能够从低迷市场中受益的,不一定是最早入场的人,而是最能算清房价、利率与现金流的人。
作者简介:
井友伦(Chris Ching),美国加州,联邦执业律师、注册内部审计师(CIA),前华尔街投行高管,哥大客座讲师,拥有银行、金融风险与治理领域的专业经验,长期关注美国宏观经济、资本市场、金融监管及华人家庭财富管理等议题。