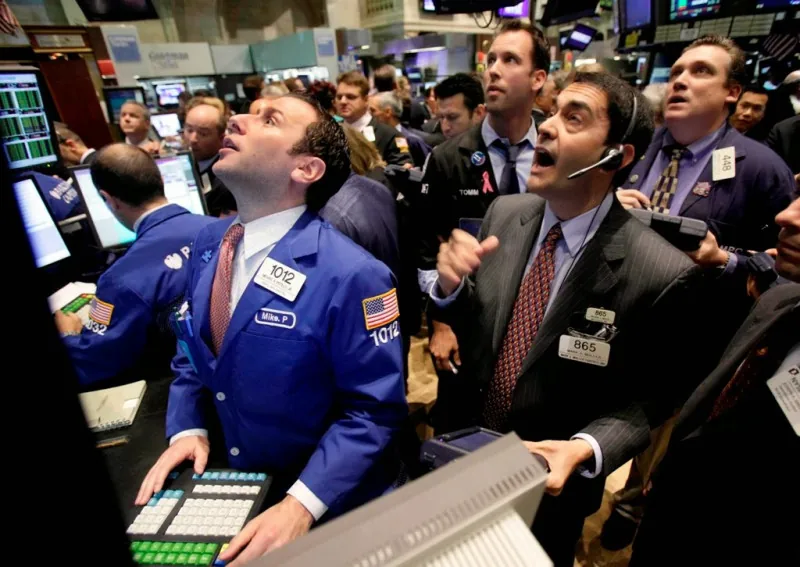
美股主要指数5日收盘重挫。图:达志影像/美联社(资料照)
美国科技股遭遇罕见抛售潮,市场对 AI投资热情急速降温。《彭博》报导,美国那斯达克100指数于5日重挫约6.4%,创2020年3月疫情爆发以来最大单日跌幅,市值一夕蒸发约2.3兆美元。随着美国期中选举后 AI监管政策增添变数,华尔街开始重新检视科技巨头庞大的资料中心资本支出,及支撑高估值的未来获利预期。
科技股集体跳水费半单日崩逾12%
美股昨(5)日全面收黑,标普500指数重挫约4.4%,创2025年4月关税风暴以来最惨单日表现;那斯达克指数下跌5.52%,费城半导体指数更暴跌12.25%,显示科技股卖压急速升温,半导体族群首当其冲。
个股方面,辉达(NVIDIA)重挫逾9%、超微(AMD)跌逾17%,台积电 ADR下跌10.78%;储存大厂 SanDisk(SNDK)暴跌22.26%,跌势最为惨烈,美光(MU)、Marvell(MRVL)分别重挫17.46%、16.43%;应用材料(AMAT)、SK海力士 ADR也跌逾13%,博通(AVGO)、英特尔(INTC)及德州仪器(TXN)均跌逾一成,高通(QCOM)、艾司摩尔(ASML)则跌逾9%。
从芯片设计、晶圆代工到内存与半导体设备,卖压几乎全面蔓延。随市场重新检视 AI投资效益及科技股高估值,加上资料中心建设涉及芯片、服务器、电力与散热设备等庞大资本支出,一旦扩建进度放缓,恐连带影响整条供应链的营收与获利成长预期。
资料中心政策转向华尔街忧获利预测失准
市场关注,美国民主党在期中选举取得重大胜利后,部分地方政府可能加强资料中心建设监管,包括电力供应、用水需求及新建专案审批。这些政策尚未全面落实,却已让投资人重新评估 AI基础建设的扩张速度。
《彭博》引述 JonesTrading首席市场策略师 Michael O’Rourke指出,若资料中心建设环境出现结构性变化,过去用来支撑科技股估值的企业获利预测,恐怕不再适用。由于市场尚难判断未来获利应下修多少,投资人倾向先降低风险部位,等待更明确的政策与产业讯号。
RBC Capital Markets美国股票策略主管 Lori Calvasina也在《CNBC》节目中表示,随市场担忧 AI资本支出循环放缓,团队已将未来一年获利预测纳入的下修幅度,由原先5%扩大至10%;半导体及设备股获利预估上修速度放缓,也使高估值面临压力。
换言之,这波卖压不只是担心 AI题材退烧,而是市场开始质疑,科技企业原先预估的高速成长,能否在监管趋严及建设成本上升的环境下持续实现。
避险资金涌入美债亚洲芯片股首当其冲
随股市剧烈震荡,资金转向相对安全的资产。美国公债价格走高,两年期美债殖利率下滑约12个基点、降至4.46%;黄金连续第二日上涨,比特币则承压,反映投资人风险偏好迅速下降。
科技股抛售潮也延烧亚洲。台湾、韩国及日本是全球半导体与 AI服务器供应链重镇,相关股市同步遭遇沉重卖压。韩国 KOSPI指数6日早盘一度暴跌逾8%,触发全市场熔断机制;台股也一度狂泻逾3,700点。
从华尔街到亚洲股市,这波修正反映投资人正重新评估 AI基建的成长速度、企业获利与股价估值。后续科技巨头资本支出是否调整,及美国资料中心监管政策如何发展,将成为观察市场能否止稳的重要指标。


