俄央行已敦促各银行限制人民币计价信贷
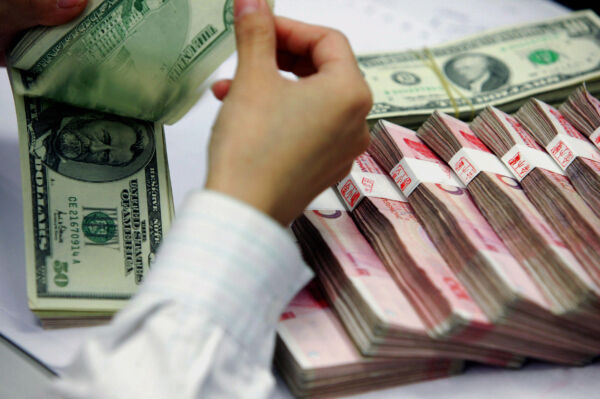
人民币国际化又传来坏消息。11月10日,彭博社援引俄罗斯中央银行最新数据报导:2026年人民币在俄罗斯出口结算中的份额已降至22%,较2024年年中的峰值减半(2024年6月美国大幅扩大对涉俄金融机构和企业的次级制裁范围);在与亚洲的贸易中,俄罗斯目前69%的出口结算采用的是卢布。
事实上,由于中国各银行担心遭到美国的次级制裁而收紧对接,俄罗斯企业遭遇了款项被冻结、退回或延迟数月的情况。俄央行已敦促各银行限制人民币计价信贷。许多俄中贸易被迫改由支付代理商或通过第三国绕路完成,平均跨境支付总成本高达交易金额的15%至20%。
请注意,俄罗斯可曾是“人民币国际化”的最大支持者。
中国自2010年以来就一直是俄罗斯第一大贸易伙伴国。按俄方统计口径计算,2021年中国占俄罗斯外贸总额的比重为17.9%。2022年俄乌战争爆发后,中国占比从战前不到1/5飙升至约1/3水平(同期中俄贸易只占中国外贸总盘子的3%至4%,极度不对称)。
面对美国/西方的严厉制裁,俄罗斯强力推行“去美元化”,全面与中共进行合作,在货币方面:(1)据俄罗斯财政部及中俄财长对话机制披露,中俄双边贸易中的本币(人民币与卢布)结算比例已高达99%以上,美元、欧元已基本退出中俄直接贸易结算;(2)多次续签央行货币互换与外汇储备互配,人民币与黄金已成为俄罗斯国家财富基金最主要的两大储备资产;(3)人民币跨境支付系统(CIPS)与俄罗斯央行金融信息传输系统(SPFS)间接对接,在一定程度上绕开了西方主导的SWIFT报文系统;中国银联(UnionPay)与俄罗斯国家支付卡系统(Mir)长期开展发卡与受理合作;(4)俄罗斯财政部及大型能源企业积极推进在俄本土及中国市场发行人民币计价债券(如熊猫债及俄本土人民币主权/企业债)。
即便如此,在现实面前,中俄还是各自飞。
这至少说明两点。第一,美元主导地位稳固,北京自身仍依赖于以美元为基础的金融体系,无法为俄方提供无阻碍的人民币结算通道;第二,美国次级制裁的威慑力强大,中共的银行不敢以身涉险。
“人民币国际化”的步履蹒跚和困难由此可见一斑。
稍前,英国《金融时报》(Financial Times)今年9月披露一则经沙特央行证实的消息:沙特中央银行(SAMA)早在2025年5月13日就已经低调退出中共主导的多边央行数字货币桥(mBridge)项目。
多边央行数字货币桥项目是中共“人民币国际化”布局中的重要一环,探索利用区块链和央行数字货币技术实现数字人民币(e-CNY)点对点的即时跨境支付,缩短清算链条。该项目由中共央行数字货币研究所、香港金融管理局、泰国央行、阿拉伯联合酋长国央行,以及后续加入的沙特阿拉伯央行等共同发起,并依托国际清算银行(BIS)香港创新中心共同推进。
但是,2024年10月底,国际清算银行总经理卡斯滕斯(Agustín Carstens)宣布退出mBridge项目。对此,外部普遍解读为西方国家担忧mBridge成为由中共主导、旨在绕开美元和SWIFT的支付系统。
沙特央行2024年6月作为正式成员加入mBridge,但在2025年5月13日完成原定的概念验证(PoC)测试后,便正式结束了活跃参与。沙特方面称此举符合其最初仅作为技术验证的参与规划,期间未发生实际资金结算。
不过,外界认为:沙特作为G20中唯一的阿拉伯国家,不愿在公开场合与该平台绑定过深,以免触碰华盛顿的敏感神经(例如美国对替代美元结算体系发出的高额关税警告)。另一方面,沙特货币里亚尔长期与美元挂钩,其核心的石油贸易与海外资产配置高度依赖美元体系。而mBridge累计处理交易中约96%的金额以数字人民币结算,非人民币币种的真实跨境交易需求极低。对现阶段的沙特而言,在缺乏多边国际机构背书的情况下,全面接入该平台进行真实资金清算的短期商业收益有限。
目前,mBridge在没有西方机构参与的背景下独立商业化运行,累计交易额已突破550亿美元(超4000笔跨境交易),其中绝大部分结算以数字人民币完成。随着国际清算银行和沙特的退出,mBridge成为全球下一代跨境支付与结算基础设施的可能性大大降低。
中共自2009年正式提出“人民币国际化”,迄今进展缓慢。
就国际而言,“人民币国际化”没有真正的盟友。
俄罗斯使用人民币完全是欧美严厉制裁下的无奈之举,既高度依赖中国供应链、又不得不对人民币过度渗透保持战略警惕。因此,俄方一边限制人民币信贷,一边拼命提高卢布结算比例(高达69%),本质上是在防备对华金融过度依赖。
金砖国家内部矛盾极深。印度对中共大有戒心,明确表态“从不寻求去美元化”,并坚决反对建立金砖统一货币;巴西、阿联酋、沙特等国的主要贸易市场和外汇储备深度绑定西方,它们想要的只是“多一种支付备选项”来降低汇兑成本,绝不想为了人民币去和华盛顿彻底翻脸。金砖国家2026年新德里峰会彻底放弃了“金砖共同货币”的讨论,只谈技术层面的“本币支付系统互联”。
美国则严密监视中共的一举一动。川普多次公开警告,任何试图挑战美元主导地位的金砖国家都将面临100%的惩罚性关税,甚至对支持反美政策的国家加征额外关税。
就国内而言,人民币国际化面临资本项目管制和深度金融市场流动性不足的结构性约束。
所谓资本项目管制,就是资金自由进出受限。例如外国人拿到人民币后,想拿去投资、买房、炒股或随时兑换成美元汇走,还存在很多审批和额度限制。
所谓深度金融市场,指的是像美国国债市场那样规模巨大、产品多样(国债、公司债、股票、期货、期权等)、参与者众多的市场。无论买多少、卖多少,都不会引起价格剧烈波动。所谓“流动性不足”,就是变现能力不足。举例而言,如果外国央行或大型基金买了1000亿人民币的债券,某天急需用钱想抛售,却发现市场上买家不够多,或者一卖价格就暴跌,这就是流动性不足。
说“结构性约束”,是指这不是短期政策能解决的问题,而是与中共当今的经济发展模式、金融监管体系以及汇率制度深度绑定的深层次矛盾。
因此,人民币目前主要被用作“贸易结算货币”。截至2026年,人民币在全球官方外汇储备中的占比仍在2%左右徘徊,与美元(约58%)和欧元(约20%)相差甚远。虽然中国在部分双边能源贸易中实现了人民币结算,但全球石油、铁矿石、有色金属等核心大宗商品依然高度依赖美元计价。
“人民币国际化”路还长着呢!