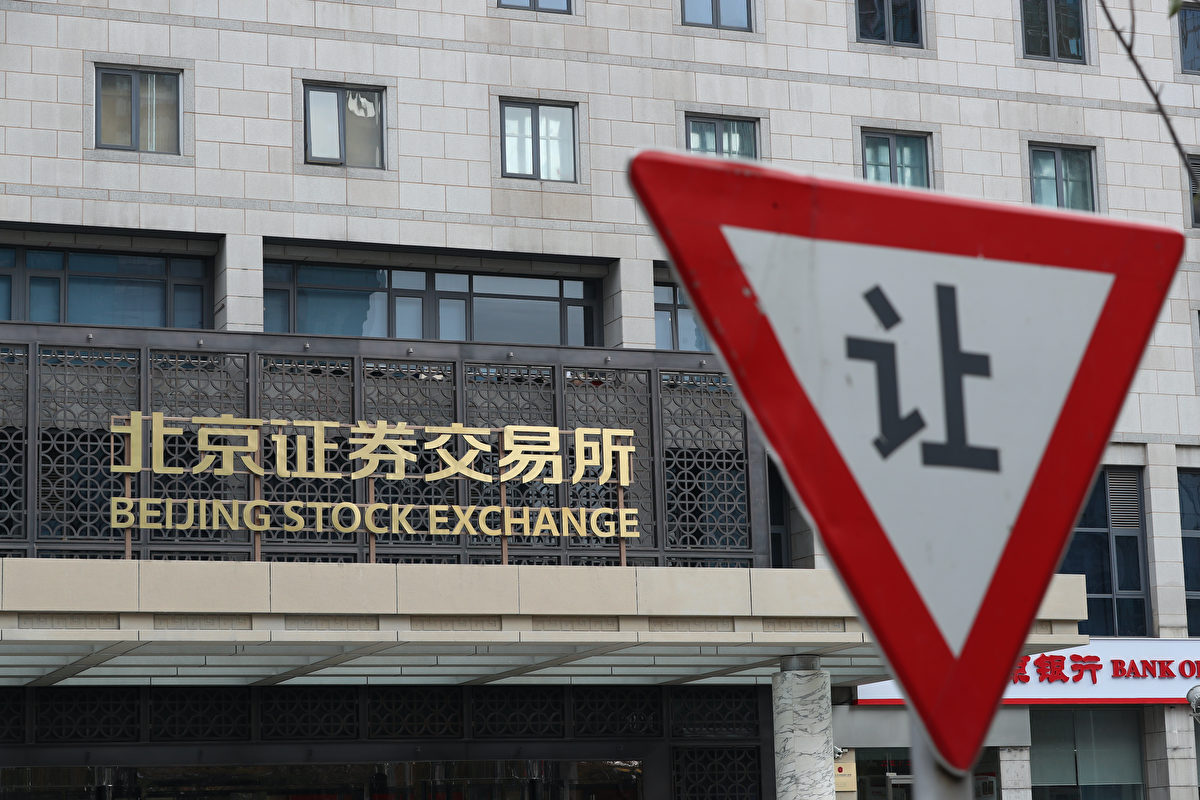
图为示意图。图为中国北京证券交易所外观。(Emmanuel Wong/Getty Images)
A股的“过山车”行情(总市值在短短四个多月内蒸发了约23万亿元人民币),强烈刺激外资。2026年上半年,A股大涨,北向资金累计净买入近2000亿元人民币,远超2025年同期,逼近历史高点。但是,7月以来,A股趋势性大跌,外资急急跑路,7-9月累计净流出约900亿元,10月跑得更快。
11月2日,当局出台政策救市,但力度弱于预期;A股表现:3日大跌,4日反弹,5日微涨,6日再大跌。这不仅显示救市政策不力,根本无法重现2024年“924新规”那样的狂飙;而且,也表明A股可能已再次进入“垃圾时间”(上一次的情况,参见王赫:A股进入“垃圾时间”)。
外资和国际投资界对此也是敏感的。11月4日,《华尔街日报》发表《中国股市的隐性风险:外国投资者面临信息不对称》的文章。该文先援引了摩根士丹利(Morgan Stanley)的警告:市场在触底前可能还会进一步下跌10%至15%;有政府背景的基金已迅速入场托市,但这种干预看起来更像是贴上一张创可贴,而非治本之策。
接着,文章援引权威学术期刊《会计评论》(The Accounting Review)发表的一项研究:中国公司提交的中英文版年报,本应是同一份文件的两种语言版本,但事实上英文版年报提供的信息总体上不如中文版完整,例如有些中文报告披露了公司与中国共产党的关系、与中共中央统战部的关联,以及与卷入腐败丑闻的企业的联系等细节,但英文版中完全没有这些内容。
该研究发现,外资券商的专业分析师所获信息的质量和所作预测的准确性都不如中资券商的同行。尽管这些分析师大多能说一口流利的普通话,但中国公司仍不愿与他们沟通或回答提问。一位主要研究人员将这些中英文版本的差异比作“矿井里的金丝雀”,也就是预警信号。
该文结论是:如果你的投资策略建立在能够获得与本土投资者同等信息的基础上,那么就需要调整策略,或者换一个市场。
的确,中共的股市政策,一直存在于信息透明度与吸引外资之间的深层矛盾。背后则是中共对外资的猜疑和防范。
在压力中,A股对外资的有限开放
A股原本是对外资封闭的。迫于经济压力,1992年初开了条缝,允许外国人通过“B股”投资中国本土股市(“B股”是中国上市公司发行的一种特殊股票,在中国大陆境内上市交易,面向境内外投资者,但必须使用外币进行认购和买卖;2001年2月,B股向境内持有合法外汇存款的居民个人开放)。
目前,“B股”处于“边缘化”状态,近年来B股没有再发行过新股,很多B股上市公司正在通过“B转A”(转回A股)或“B转H”(转去香港上市)逐步退出历史舞台。
2002年11月,中共出台QFII(合格境外机构投资者)制度,外资首次获准直接进入境内A股市场,允许符合条件的境外主权基金、商业银行、资产管理机构等直接在境内开立证券账户买卖A股。2011年,再出台RQFII(人民币合格境外机构投资者)。拿到QFII/RQFII资格的机构,能买多少A股是由中共国家外汇管理局审批“额度”(Quota)的,2019年9月取消投资额度限制。
2020年11月,QFII和RQFII合二为一,投资范围大幅放宽,除了买卖传统的A股、国债外,还被允许投资中国内地的全国股转系统(新三板)挂牌股票,境内商品期货、金融期货及期权,私募证券投资基金,以及直接参与A股上市公司的打新(新股申购)、定向增发和大宗交易。
不过,外资配置A股的最主要通道,乃是2014年开设的沪港通和2016年的深港通。外资通过香港交易所直接买卖A股(俗称“北向资金”),无需额度审批,交易便利。
此外,还有战略投资(FDI),即特定外国投资者中长期直接入股上市公司(多通过定向增发、要约收购、协议转让等形式),2006年正式允许,2024年底大幅放宽门槛;以及适格境外个人直接开户,即在境内工作的外籍人员,以及获得A股上市公司股权激励的境外员工,可以直接在境内券商开立A股个人证券账户,2019年放开。
当前,在投资A股的全部外资中,陆股通(沪港通、深港通,北向资金)与QFII/RQFII合计占据了绝对的主导地位(超过95%),而战略投资(FDI)与境外个人直接开户的占比则非常微小。
具体而言,陆股通约70%至75%,是全球短线交易盘和大多数被动指数基金(如追踪MSCI的ETF)的首选;QFII/RQFII约20%至25%,主要由海外主权财富基金(如挪威央行、阿布扎比投资局)和全球顶级长线资管机构使用;外国投资者战略投资(FDI)约2%至4%,其本质属于跨国产业资本的实业与股权结合,在整体二级市场外资流通盘中占比很低;适格境外个人直接开户则小于0.5%。
外资在A股中的占比低,深层原因是缺乏信任
截至2026年6月底,境外机构与个人持有的境内A股总市值已达4.66万亿元人民币。同期,A股上市公司总市值约为119.10万亿元人民币,外资占比约3.91%。事实上,外资持股比例通常稳定在3.4%至4.5%的区间内。
不过,A股总市值包含所有非流通的限售股、国有法人股等,市场分析更倾向于使用自由流通市值(剔除了大股东长期持股、锁定期限售股)。外资的4.66万亿持仓,在扣除非流通股后,占A股自由流通市值的比重约在7.5%至9.0%之间。
在全球主要资本市场中进行横向比较,A股的外资占比(约3.9%的总市值占比,约8%的自由流通市值占比)显著偏低。比较而言,外资持股占总市值/流通市值比例(通常口径),成熟市场的英国为50%至55%,日本为30%至33%,美国为5%至18%;新兴/准成熟市场的韩国为28%至31%,台湾为38%至42%。
比较而言,外资持股占总市值/流通市值比例(通常口径),成熟市场的英国为50%至55%,日本为30%至33%,美国为14%至18%(最近10年);新兴/准成熟市场的韩国为28%至31%(2026年已升到35%至-38%),台湾为38%至42%(2026年已升到45%至49%)。
为什么A股的外资占比显著偏低?
直接原因是中国资本账户尚未完全放开,国际资金进出A股需要通过沪深港通或QFII等“管道制度”,无法做到像美股、日股那样完全自由地跨境无缝流动。
深层原因则是外资对中共政权和A股市场缺乏信任。一个突出的例子是:尽管明晟(MSCI)、富时罗素(FTSE Russell)和标普道琼斯(S&P Dow Jones)三大国际指数公司已经将A股纳入,但纳入因子却卡在20%或25%的水平。(纳入因子为20%的意思是,如果一家A股上市公司的实际流通市值是100亿元,在计算其在国际指数中的权重时,只会按20亿元即20%来折算。)
外资对A股市场的战略性重估
过去,外资长期看好中国经济发展和A股前景,一个核心观点是:“你不能不配置中国,因为它是全球第二大经济体。”
外资将A股视为一个能产生巨大绝对收益的“成长型大市场”。他们的策略是买入中国宏观经济的代表(如消费股、顺周期蓝筹、新能源),并要求中国不断开放渠道(QFII、陆股通),以便他们能更方便地把A股融入到其全球“再平衡”投资组合中。根据Wind等历史数据统计,2021年全年北向资金累计净买入A股超4300亿元,创历史最高纪录。
但是,2022年上海封城、中国经济大盘动摇,中共日益向左转和中美激烈对抗,外资开始系统性撤出A股,A股随之出现剧烈的宽幅震荡。2024年中共“924新规”引发沪指狂飙1000多点,撤出步伐一度(2025年至2026年上半年)受阻,但2026年7月起又开始大流出。
总的来说,外资对A股的立场,现在发生了四大“结构性转向”。
(一)从“核心配置”转向把A股当作全球宏观风险的对冲工具——当海外科技股估值见顶时,反手买入A股的高分红红利资产(如四大行、长江电力)或硬制造,用来平滑全球组合的波动率,因为,A股走势往往与海外市场脱钩。
(二)从把A股当成一个“大市场”来买转向了结构性套利,目前只买两种资产:一种是追求绝对安全的高股息红利股(充当类债券现金流);另一种是盯紧中国自主可控的硬科技核心(AI算力链、出海高端制造)。
(三)不再希望能按照华尔街的规则来改造或预测A股,而是承认其为一个“高度独立的封闭/半开放市场”,A股是一个完全由中共政策、国家队以及本土产业逻辑主导的独立市场。
(四)过去外资投资A股,决策权高度集中在纽约、伦敦或香港的总部;近两年,外资(尤其是国际头部资管)纷纷在境内设立独资公募、登记外商独资私募基金(WFOE PFM),组建“本土化团队”,转向“中国本土产业逻辑”。
结语
中共对外资一直保持警惕,尤其担心外资争夺A股定价权。早期,为了资金和国际化,一度让渡了部分定价权;如今,以“金融主权”和“安全底线”之名,对外资进行严格监管。例如:
(1)2024年8月16日,正式叫停北向资金盘中实时数据的披露,北向资金不再是“盘中风向标”;
(2)扶持内资“国家队”与长线资金,使外资总市值占A股比重被死死压在3.9%左右(流通市值约8%);
(3)拒绝放开资本账户,坚持“管道式”开放(陆股通、QFII等),外资进出必须遵循人民币跨境结算和托管行监管;
(4)通过外汇调控、持股比例上限(单一上市公司外资持股严卡30%红线)等行政和法律手段实施干预,确保外资永远只能是“客人”和“配置工具”。
外资对此也心知肚明,放弃了将A股全盘西方化的幻想,接受了其作为一个“高度独立、政策主导、低相关性”市场的现实,将“在管道里博弈”作为生态的常态。