一、引言
一般而言,包括养老功能在内的社会福利,由财政福利、商业保险、民间慈善三部分组成。城镇职工养老保险,是一种代际再分配机制,属于第一种财政福利,除财政补贴外,还包含个人缴纳部分。
《中央财经大学学报》2026年第7期,有张永凯、王铭宣教授构建的对2026‑2050年养老基金收支开展模拟测算的精算模型,同时,中国社会科学院世界社保研究中心也在长期开展养老金精算评估。两类研究测算数据,对剖析养老金收支现实矛盾,界定延迟退休政策作用边界,提出可落地的组合改革路径,有重要的理论量化和支撑作用。
当下,少子化叠加老龄化,造成我国劳动年龄人口缩减、退休老年人口快速增加。在职参保人员缴费供养退休群体,城镇企业职工基本养老保险赡养压力持续走高。延迟退休,被视作缓解养老金压力的核心政策手段,但治标不治本。
二、老龄化,冲击现有机制
1、本次精算基准情景参数设置为:期初基金累计结余8.2万亿元,综合征缴率69%,综合缴费率15%,社会平均工资年增速5%,养老金待遇年增长3.2%,基金长期投资收益率2.5%。该情景属于偏乐观假设,尚未考虑生育率进一步走低、预期寿命继续延长、经济下行等负面因素。
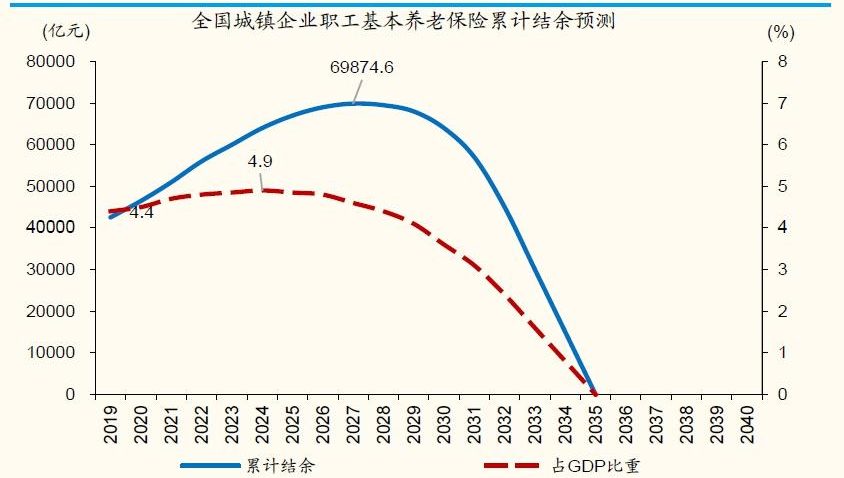
收入端,低生育率造成未来劳动人口供给下降,参保缴费人数趋于减少;支出端,大批量中年人口陆续退休,人均领取养老金年限拉长,养老金总支出持续上涨。模型测算显示,即便推行渐进式延迟退休,2026年就会出现收不抵支,年度缺口1.67万亿元,开始动用历史累计结余弥补。
往后缺口规模逐年扩大:2027年缺口约2万亿元,2028年达到2.4万亿元,2029年缺口2.9万亿元,8.2万亿期初累计结余基本消耗完毕,结余转负,养老金发放需要财政兜底;2030年,年度缺口扩大至3.5万亿元。
长期来看缺口扩张加速,2050年年度缺口将达到30万亿元;2026‑2050的25年间,累计财政补贴需求高达270万亿元。
基金收入虽保持增长,但增速始终低于支出增速,财政兜底压力随时间快速放大。
2、性别差异,进一步加剧支出压力。女性平均预期寿命更长,延迟退休对女性群体的基金改善效果要高于男性。女性退休群体规模扩张,是支出测算中的变量。
灵活就业群体规模扩张,带来结构性扰动。测算期初灵活就业人口1.3亿(还不是26年流传甚广的3.2亿,或许仅含城镇人口),占城镇就业人口27.6%。该群体普遍存在参保率不足、缴费基数偏低、缴费连续性差的特点。
模拟显示,若2035年灵活就业占城镇就业比重提升至35%,养老金整体缺口将是基准情景的1.44倍;占比达到40%,缺口为基准情景的1.5倍。即便到2050年,灵活就业占比抬升依旧会推高缺口,分别达到基准的1.15倍、1.18倍。
由此可见,单纯扩大灵活就业参保覆盖面,短期可以增加缴费人数,但受缴费水平制约,难以从根本上扭转基金收支恶化。
人口结构变化具备长期惯性,短期人口政策无法快速逆转老龄化趋势(况且人口暴增,将引发新的财政压力),养老金压力属于中长期结构性问题。老年抚养比持续走高,供养关系不断弱化,收支矛盾最终会传导至公共财政。
三、延迟退休,治标不治本
1、延迟退休,通过双向机制改善基金运行:一方面拉长参保人员缴费年限,增加基金收入;另一方面缩短养老金领取年限,压缩基金支出。政策启动时间越早、推进节奏越平缓,越能推迟基金赤字出现时点,压缩长期累计缺口。
精算模拟证实,渐进式延迟退休能够实现明显的增收减支。社科院相关研究同样表明,每延迟退休一年,统筹基金能够实现增收减支,但不能单靠延迟退休完成制度自我修复。延迟退休更多是缓解压力、争取改革窗口期。况且,政策落地需要较长缓冲周期,重体力岗位、身体条件较差劳动者承受能力有限,面临的冲击很大。
2、2029年,是基金结余转负的时间节点。
如果能够夯实缴费基数、税务全责征收社保,实现提升征缴率的目标,但又会同时出现社保缴费负担提升,压制经济和消费活力,极可能倒逼企业缩减招聘,部分群体选择断缴。这样的负反馈效应,会进一步消解正向机制的构建和运行。
总之,在社会财富和资本总数不变前提下,为了给财政减压而给企业增压,相当于典型的“拆东墙补西墙”。与此同时,延退也是在给每一个缴费的个人增压:你的生活和工作,距离颐养天年将越来越远。
所以,延退的本质,是又一次甩包袱式的风险和责任转嫁。
四、养老保险改革思路
说到底,延迟退休只能作为改革的一环,多项制度协同,才能稳住长期收支平衡。基准模型建立在69%征缴率基础之上,只能做为政策从严决策的下限参考阈值。真正需要有所大动作的改革方向是:
第一,持续落实国有资本划转充实社保基金。
第二,提高基本养老保险基金市场化投资收益。
第三,健全多层次养老保障三支柱体系。
第四,建立养老金动态调整与常态化精算平衡机制。
如果说,上面四项是技术性调整,那么下面两项才是决定改革成败的关键,而第六项,更是重中之重:
第五,完善配套就业支持制度。
维护大龄劳动者就业权益,强化职业技能培训、健康保障,破除大龄群体就业壁垒,降低低技能、重体力劳动者改革冲击。兼顾中小微企业承受能力,避免缴费成本快速上涨造成用工收缩,损害养老保险缴费根基。
在上述基础上,一方面从顶层设计层面摆脱对“鸟笼经济”的坚守,激发、释放市场创投积极性,以经济发展、效率提升做大财富蛋糕,进而保证养老蛋糕份额;
另一方面,在现有财富基本盘不变前提下,从公平分配角度入手,消除编制内外、城乡区域等不同群体的制度性差距,才能从根本上提升大多数国民的消费、养老能力和信心。
养老改革,虽是诸多必改事项之一,但已时不待我。从其每一个动作当中,也能以管窥豹,一叶知秋,窥见诚意。
参考文献:
张永凯,王铭宣。老龄化、延迟退休与城镇企业职工基本养老保险收支平衡[J].中央财经大学学报,2026(07):45‑58.
中国社会科学院世界社保研究中心。中国养老金精算报告与社保可持续发展研究[R].北京:中国社会科学出版社,2025.