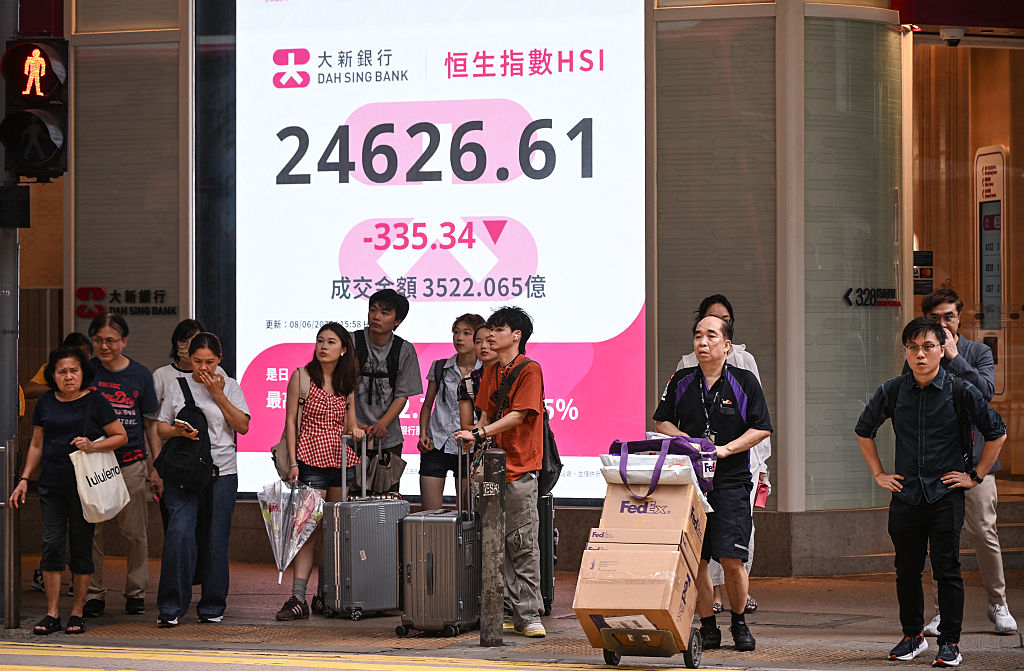
图为2026年6月8日,香港街头一处显示恒生指数的电子屏*
10月的港股,市场主要数据异常惨淡。先看10月最新的市场表现:10月7日,港股成交额只有约947亿港元,跌破1,000亿港元。
当日虽然受到港交所10月2日至7日南向交易均因内地假期休市的影响(HKEX),但10月8日内地市场恢复交易、北水重新回流后,港股成交额回升至约2,073亿港元,看起来成交恢复了,市场却没有因此变得更强。
恒生指数当日反而下跌344.71点,跌幅1.43%,收报23,785.79点,创下约三个月低位;恒生科技指数更大跌2.89%,跌至约两年低位;恒生中国企业指数亦下跌约0.89%。(RTHK News)
更值得注意的是,10月8日虽然北水重新回归,南向资金仍录得约64.77亿港元净流入,但恒指依然下跌,甚至失守24,000点。(HKET Investment Channel)
这说明一件事情:现在港股缺的,不只是资金(成交量),当资金重新进场时,市场仍然在下跌。那么这些钱到底流向哪里?又有多少钱愿意真正留在港股?
先看港股整体数据
截至2026年9月底,港股共有约2,772家上市公司,总市值约45.48万亿港元。
9月份平均每日成交额约2,019亿港元,较8月份约2,534亿港元下降约20.3%。
今年1月至9月,港股平均每日成交额约2,729亿港元。(HKEX)
但与此同时,港股IPO新股供应却仍在快速增加。
2026年前9个月,港股共有118家公司上市,按年增加约71%;IPO集资约3,880亿港元,按年增加约106%;整体股权融资约7,240亿港元,按年增加约60%。截至9月底,仍有约590宗上市申请正在处理,换句话说:一边是市场流动性承压,另一边是股票供应持续增加,这也是港股今天跌幅扩大的原因之一。
45万亿市值,不代表市场有45万亿现金。港股总市值45.48万亿港元,看起来是一个非常庞大的数字,但市值从来不是现金池。一家公司的市值很大,不代表每天都有大量资金交易;股票估值很高,也不代表投资者愿意在今天买入。
有多少钱愿意进场?
最重要的是:市场每天有多少钱愿意进场?有多少新增资金愿意承接新的股票?
如果没有足够的增量资金,市场就会出现一个非常明显的现象:资金从大量股票撤出,集中到少数龙头和热门板块,所以可以明显看到,部分大型科技股、金融股、能源股仍然有成交量。
但这不代表整个港股市场有吸引力,恰恰相反,如果资金越来越集中在少数几只股票,那么大量其它股票就会逐渐失去买家。成交下降,只是表象,真正发生的是:越来越多股票,正在失去资金。
资金没有完全消失,而是在撤离。它可能选择少数大型公司,也可能选择其它市场。
港股和中资高度绑定真正流失的是对香港的信心
真正流失的,不只是资金,而是对香港的信心。如果只是短期成交量下降,其实没有什么可怕,真正危险的是:投资者开始重新思考,自己的下一笔钱到底应不应该放在香港。港股资金流失,不代表全球没有资金,而是资金正在重新选择。
当投资者对中国资产的信心下降,首先会降低港股、中概股以及其它中国资产的配置。资金撤出之后,不会停在真空里,而是会寻找其它更值得配置的地方。在美元加息的预期之下,美元资产就成为一个非常重要的去向。
截至2026年9月底,内地企业约占港股总市值77.3%,占股票成交额约88.8%。也就是说:港股和中国资产之间,已经高度绑定。所以当投资者降低港股配置时,他们考虑的其实不只是香港本身。
他们同时更加担忧中国政策环境越来越差,房地产及地方债务危机持续延烧、经济发展前景堪忧,由此引发投资者的逃离潮。
投资者对香港市场的信心正在下降,而香港市场背后所代表的中国资产,也正在失去吸引力。这不是单纯的流动性问题,这是信心问题。
(投资有风险,入市需谨慎。本文仅供参考,不作为投资建议。)