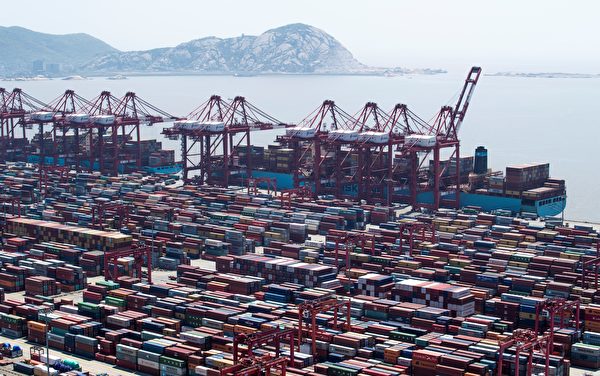
图为上海洋山深水港,它是全球集装箱第一大港和全球最大自动化集装箱码头。(Johannes Eisele/AFP)
10月13日,国际货币基金组织(IMF)下调中国经济增长预测,将2026年增长率由4.6%调低至4.5%,2027年则由4.1%调低至4.0%。虽然调整幅度不大,但反映中国经济仍面临内需不足、房地产低迷及外部贸易环境不确定等问题。
中国经济的核心矛盾,是生产能力与国内需求之间的失衡。当居民消费、民间投资及房地产市场复苏乏力,企业便更依赖出口消化产能。但是,出口又受到全球需求、贸易壁垒及地缘政治影响,长期支撑面临的风险越来越大。
内需不足,房地产仍是主要拖累
中国经济的内部压力,主要集中在房地产、消费及民间投资三方面。
根据中共国家统计局公布的2026年1至8月数据,房地产开发投资同比下降19.9%,新建商品房销售面积下降12.1%,销售额下降13.0%。房地产新开工面积亦明显收缩,尽管中共连续出台救市政策,收效甚微。
楼市关系着居民财富、地方政府收入、银行资产及上下游上百个行业的生存。楼市持续调整,迫使居民减少大额消费,企业降低投资,地方政府陷入财政危机。
消费方面,同期社会消费品零售总额同比增长约1.1%,反映需求复苏依然偏弱。整体商品消费缺乏增长动力。
固定资产投资同样面临压力。同期全国固定资产投资同比下降7.2%,民间固定资产投资下降10.1%。民间投资疲弱尤其值得关注,因为它不仅反映企业对未来市场的判断,也影响就业创造、技术创新及长期生产力。
经商环境恶化,中共高层多次召开会议,笼络民营企业家,但是实际情况却是各地政府挖空心思,侵吞占有民营企业资产。
出口成为最后的支柱,风险渐大
内需不足,出口便成为中国维持经济增长的救命稻草。虽然中国具备较完整的产业链、成熟的制造能力及相对高效的供应体系,在电动车、机械设备、电子产品及新能源产业等领域具有竞争力,但出口依赖也存在风险。
若国内需求增长有限,企业可能进一步依赖海外市场消化过剩产能,令贸易摩擦更加频繁,进口国采取提高关税、反补贴调查、进出口管制或其它国家安全方面相关限制措施,使中国企业面对订单大幅减少、利润下降及产业链迁移等多重压力。
风险累积到一定程度就会形成连锁反应:出口订单减少,企业盈利及用工减少;就业与收入承压,居民消费随之减弱;需求不足又令企业不愿投资,最终进一步拖慢经济增长,陷入恶性循环。
李强出席广交会,中欧谈判释放什么讯号
第140届广交会预定于2026年10月15日至11月4日举行。中共国务院总理李强将出席开幕活动并发表主旨演讲,显示官方重视外贸、企业订单及国际市场合作。
广交会是中国企业接触海外买家、争取订单的重要平台。在国内需求持续下降的背景下,稳定出口就成为眼下的重中之重。
不过,广交会能否带来实际成效,仍要看海外买家的采购意愿、订单规模、企业利润及后续交货情况。官方高层出席只是带有政治色彩,越是高调也越能反映出高层的焦虑。
中欧方面,双方近期亦就贸易与投资问题进行磋商,涉及贸易不平衡、出口管制、电动车争议、知识产权及市场准入等议题,争议不断。
对中国而言,欧盟是重要的出口市场,第三大贸易伙伴。
欧盟对中国纯电动车征收反补贴税,已经提高了部分车款进入欧洲市场的成本。如果限制进一步扩大,车企可能面临销售下降、利润收窄,以及被迫调整出口市场。
如果中国企业无法在市场准入新规则下进入欧盟市场,就只能将产品转向其它地区。但其它市场很难具有同等的消费能力、利润空间及市场规模。
如果双方相互采取限制措施,争端会从汽车扩大到原材料、工业产品和技术领域,增加企业投资的不确定性,并重创双方的经贸合作。
“中等收入陷阱”与“修昔底德陷阱”同时并存
国内外中共面临两大陷阱:
第一是“中等收入陷阱”。这指一国在达到一定收入水平后,若未能持续提高生产力、技术能力及居民收入,便会陷入增长放缓的困境。按照IMF的研究报告,经济增长率将会逐年下降,幅度不是很大,但是趋势是在下行,那么陷入“中等收入陷阱”的可能性增大。
第二是“修昔底德陷阱”,指发展中的大国与既有强国之间,因权力及利益变化而加剧战略竞争。虽然并不代表马上会有冲突,但中美在科技、贸易、供应链及安全领域的竞争,大大影响中国的外部经济环境。
两种风险互相影响:内部增长动力不足,外部限制便更难承受;外部市场及科技合作受到更多限制,内部转型的成本会进一步上升。
中共国际、国内双循环政策同时面临内外两大陷阱。