上周,知识星球的一个星友,给了我一张北京某头部房地产中介的成交价走势图。
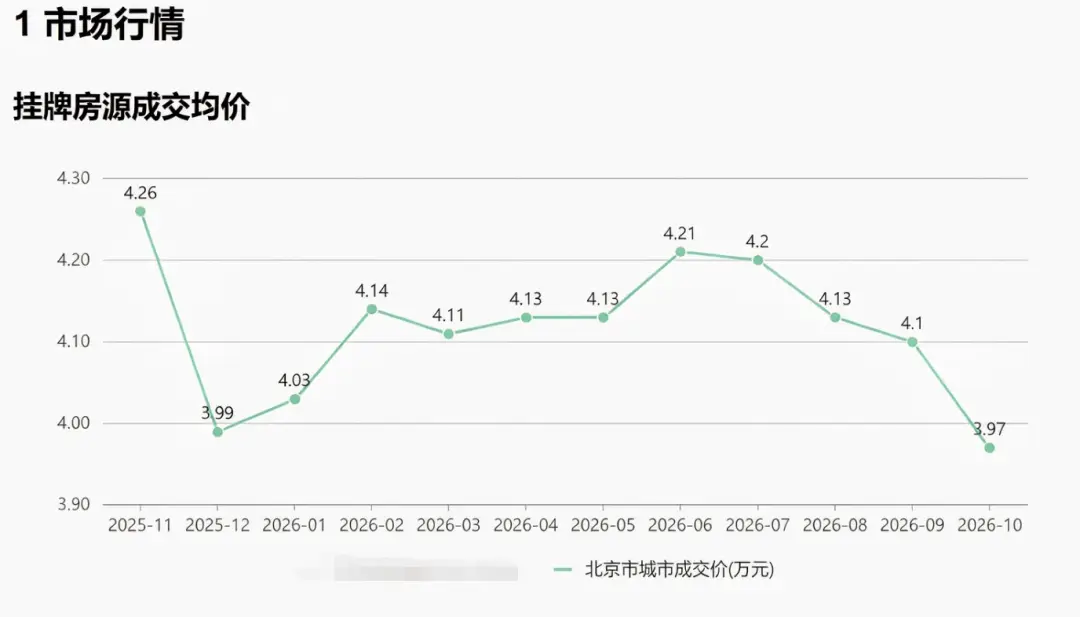
从图中可以看到,10月的成交价已经低于去年底的最低价(严格的说,10月仅过了一周多,数据只能有限参考)。
这代表着年初求是杂志拉动预期从而造成的本轮成交脉冲周期,已正式开始过去。
头部中介成交价一直是我紧盯的一个数据,因为其他的民间数据,比如冰山指数和趋势动物,显示北京一直在持续下行,早就在持续走低了。
唯有头部中介的成交价,在9月之前还维持在去年的最低价之上,所以10月的数据出来后(如果到月底趋势也不变),代表所有的数据指标,都已不支持北京楼市长期视角已触底成功的判断。
但是,9月底,还有一个贴息政策。在上个月,我曾说该政策是超预期的,原因在于这是第一次由操盘手真金白银出钱的政策。
但上层的超预期,却并不一定意味着需求侧的提振,事实上,在低利率时代,有一个反直觉的可怕事实,可能还没被大家认识到。
为了说明这个可怕事实,我们展开分析一下:
先试想一个问题,利率在经济层面,决定的到底是什么?
答案有两个:
第一,企业业务规模
第二,打工人的收入
假设贷款利率是5%,这意味着所有收益率高于5%的生意,是可以贷款运行的。
而所有5%以内收益率的生意,没法贷款做,因为会亏。
比如4%收益率的生意,贷款利息要支付5%,但只赚来4%,还要亏1%。
但如果我把5%的贷款利率下调到3%,这意味着原本贷款会亏本的4%收益率的生意,终于可以靠3%利率的贷款运作,还能赚1%,于是就会被释放到市场上,因此全社会业务规模扩大了。
因此我们有结论:
降息,意味着全社会生意规模的释放和扩大,而升息,则刚好相反,干掉一部分生意,让规模缩减,控制过热。
这个是对企业业务规模的影响。
那么对打工人是什么影响?
比如公司有100万本金,每年能赚7万,净资产收益率为7%(ROE=7%);
依然以5%贷款利率为例,如果我另外再贷款100万,则200万现金赚14万,扣除5万利息,
净资产收益率= ROE=(14-5)/100=9%
也就是通过贷款,净资产收益率从7%提升到9%,降息有利于鼓励企业更多贷款以提升ROE。
所以:
1企业赚钱了(ROE提升了),至少有了给打工人加薪的前提条件(虽然很多人说企业赚钱也不会给打工人加薪,这个是另说)。
2企业赚钱了,利好股市,间接利好股民(打工人)。
当我们理解了上述逻辑,把问题反过来想,就会发现一个很可怕的事实。
如果贷款利率已经很低了,但打工人依然觉得工资涨不动,企业业绩不好,这代表什么?
代表潜在的业务规模已经挖掘殆尽(低利率代表几乎所有低收益生意已被释放),现有业务规模已经最大化,但却依然无法提振打工人收入和收入预期。
没有后手了。
并且,这更指出了一个反直觉的事实:
很多人认为在房价下行过程中,房产租金回报率逐步回升到长期国债收益率水平,或略微超过其水平,房价就会止跌。
因为对比收益率,房产终于超过国债了。
这个虽然很符合大众的逻辑直觉,也是很多博主在推崇的观点,但在我看来,却是大错特错。
理由有两个:
1代表无风险收益的长期国债的利率,在买入的那一刻,未来的长期利率就锁定了,但租金却无法锁定,未来有涨有跌。
2国债保本,房产不保本。所以买房还是国债,关键取决于房价是涨是跌。前者是债类资产,后者是权益类资产。
而驱动租金上涨的核心要素在于居民收入增长,而居民收入增长快的时期,市场很繁荣,一般是要高利率来控制,因此,如果要给租金回报率找一个指标,这个指标应该是国债收益率的绝对水平。
国债收益率高,利率高,说明经济繁荣,居民收入预期好,租金增长预期好,这时可以接受低租金回报。
就像股市里,高成长股,可以接受高市盈率,低股息率(类比低租售比)。但对于增长空间不大的蓝筹股,就一定要求低市盈率,高股息率。
所以,结论:
高利率时代,国债收益率绝对水平高,经济繁荣,应该买租金收益率远远不如国债的房产,因为居民收入上涨会推动租金上涨,进而推动房价上涨(成长股逻辑)。房价上涨收益远高于国债本金不变的收益。
反之,目前的低利率时代,生意潜力被挖掘殆尽,如果居民收入涨不动,则要求租金回报率要远远高于国债收益率,房价才能止跌(这也是日本经历的真实)。因为房产不保本需要额外的租金回报来预留安全边际。
简单的说,国债绝对收益率高,比如4%,说明经济繁荣,这时租金回报即使1.5%,也是合理的。因为租金快速增长。
反之,国债绝对收益率低,比如2%,这时租金回报即使2.5%,房价依然可能高估。因为租金涨不动(房价涨不动,不保本)。
所以,租金回报率并不是关键问题,企业业绩(居民收入)才是核心问题,这是我们为什么每个季度要跟踪沪深300财报,来判断楼市前景的原因。
只要企业业绩没起来。当下持平或略低于国债收益率的租金回报,就预示着房价还没到底,由于租金回报率的提高无法通过涨租金实现,那就只能通过房价下行实现。
好了,现在可以回到贴息问题。
很多人说,贴息后,贷款利率从3%降到2%,和房租打平,因此能刺激买家进场。
因为节省的房租,持平贷款利息了。
套用前文国债收益率和租金对比的逻辑就知道,这个说法,是完全错误的。
逻辑是一致的,债务是刚性的,房价是浮动的,即使房租持平贷款利息,买房是否保本,还要看房价走势。
所以贴息是否能够提振需求,关键取决于居民对房价走势的预期。
而房价走势预期看什么?看三点。
1过去的房价走势趋势
很多人预测房价都是通过过去来预测未来,而当下除了上海目前走势持平,其他城市目前走势都略微向下,这一点影响面为负面。
2沪深300最新财报季的营收增速
企业收入增长,是打工人收入增长的前提条件。
二季报我们曾做过统计并发布,但大家认为高增长的皆为周期性业务(保司炒股盈利,输入性通胀等),所以我们会在11月1日再次统计三季报并在星球发布,供大家参考。
3居民贷款数据走势
对于这一点,我们不得不再次拿出我们过去多次放在文章中的图。
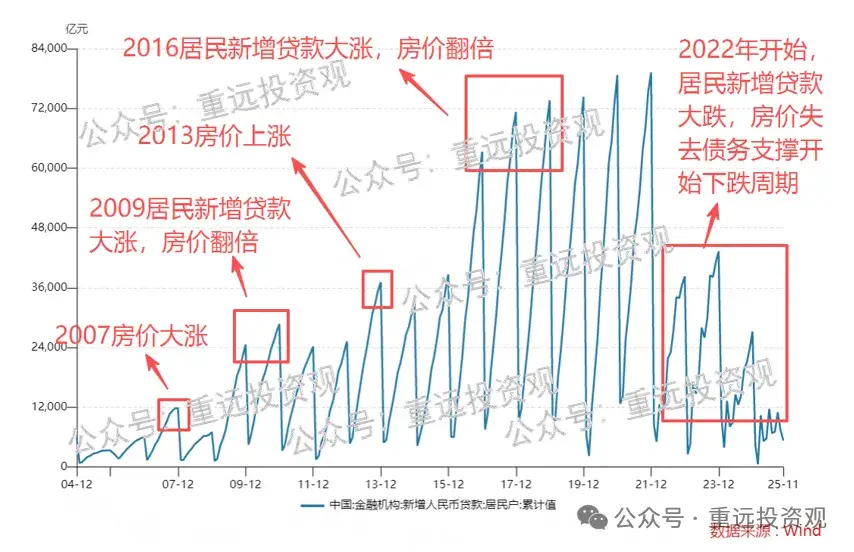
贷款有两个作用:
第一,是直接的货币创造,这意味着用于买房的钱,不来自居民的收入和存款,而是新增的一笔钱,新增的购买力。
第二,反映了居民对自身未来收入的预期。预期好才敢多贷款。
我们正是根据上图所显示的贷款趋势,在2023年发过十几篇文章,多次劝告大家楼市逃顶,我们也在2023年开始减持京沪房产,并让大家不要去相信什么货币贬值导致房价上涨的伪逻辑(参见2023年初的发文:)。
而9月的居民贷款数据,预计发布时间就在今明两天,等发布后我会和大家一起再做分析。
最后,总结:
1从北京头部中介的数据看,北京房价的成交价,经过本轮脉冲式反弹后持续下行,10月价格已低于去年12月。但由于10月才过了一周多,数据样本量不一定充足,该数据还需月底再次确认。
2低息时代,意味着社会已经释放了所有低收益率的生意,潜在的生意规模已挖掘殆尽,业务规模已最大化。若居民对收入感受依然不好,新增的后手空间已极为有限。
3租金回报率是否合理,要看国债收益率的绝对水平。高收益率,高利息意味着拦住了很多潜在的低收益率生意,意味着繁荣。此时居民收入持续增长,收入预期好,可以接受低租金回报,因为租金每年在快速上涨。也会推动房价上涨。
4当国债收益率进入低息水平,意味着居民收入增长可能不乐观,此时由于房价不保本,需要比国债高出更多的收益率,来弥补本金可能亏损的安全边际。
5根据以上逻辑,贴息看的不只是贷款利息和租金孰高孰低,更核心的要素是房价走势。
6房价走势受三个因素影响,第一,当下已有的房价走势,会对人们预期有影响,目前影响负面。第二,沪深300营收增速,决定了打工人是否有可能提升收入。第三,居民贷款数据代表了进入楼市的净购买力,也代表了居民对未来收入的预期。