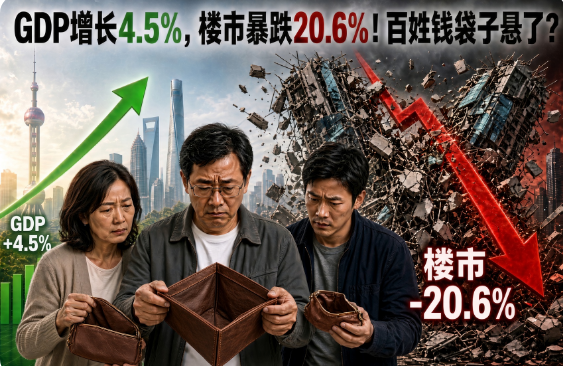
阿波罗网王和报导/10月19日,中共国家统计局公布数据:2026年第三季度GDP同比增长4.5%,前三季度增长4.6%。
数字表面上看起来不错,但另一边,今年前9个月,房地产开发投资同比暴跌20.6%,新建商品房销售额下降13.9%,房企到位资金下降21.6%。
GDP在增长,楼市却在承压!这4.5%的增长,究竟有多少含金量?
公众自然会追问:经济增长,为什么未必能转化成自己的收入?
一、房子缩水,房贷却不会跟着减少
对很多家庭来说,房子是最大的一笔资产。
假如一套价值200万元的房子跌价10%,账面价值就少了20万元。这只是一个假设案例,并不代表全国房价都下跌了10%。
房子贬值了,房贷却不会自动减少。原本打算换车、装修、旅游的家庭,可能开始盘算:钱还是先留着吧。
不是不想消费,而是心里没底。
当资产缩水的担忧遇上收入不确定,家庭自然会收紧开支。楼市的寒意,也就可能从售楼处传到普通人的生活。
二、房地产投资暴跌20.6%,谁的饭碗受影响?
今年前9个月,新建商品房销售面积下降13.2%,销售额下降13.9%,房地产开发企业到位资金下降21.6%。
房子卖得少了,开发商资金更紧,工地、建材、装修和房产中介等相关行业都可能承压,部分从业者的订单与收入也会受到影响。
对购房者来说,开发商资金紧张,还会增加对项目进度和按时交房的担忧。
房地产下行,影响的不只是开发商的账本,还可能波及相关行业的生意与就业。
三、房子卖不动,地方财政也承压
过去,一些地方政府的财政收入与土地出让收入密切相关。房地产降温,开发商拿地意愿减弱,土地收入就可能承压。
地方政府仍要承担公共服务和基础设施建设等支出,财政压力增大后,部分投资和项目安排也可能受到影响。
房地产的连锁反应,因此不只发生在开发商和购房者之间。
四、GDP增长4.5%,为什么有人感受不到复苏?
再看几组数据:9月,社会消费品零售总额同比增长1.1%;今年前9个月,全国固定资产投资下降7.2%,民间固定资产投资下降10.4%。
GDP增长4.5%,房地产投资却大幅下滑,固定资产投资也在下降。不同数据呈现出的反差,让人关注这轮增长究竟由什么拉动。
路透社10月19日发布的报道《China’s economic growth accelerates to 4.5% in third quarter》(中国第三季度经济增长加快至4.5%),引述 ITC Markets 分析师 Andy Ji 指出,中共国经济增长结构“严重失衡”:增长主要由出口和政府主导,内需尚未形成自我持续的增长动力,房地产市场也看不到明确的止跌迹象。
GDP衡量的是整体经济创造的增加值,并不意味着所有行业和家庭同步受益。出口和部分制造业可以支撑增长,但能否转化为更多岗位、更高工资和更强消费能力,还要看后续表现。
这些数据本身提出了一个现实问题:经济账面上的增长,为什么未必等于百姓口袋里的增长?
如果房地产持续低迷,消费迟迟没有明显起色,出口和制造业又能支撑多久?
GDP增长4.5%,百姓的钱袋子真的稳了吗?
这份成绩单真正留下的悬念,不只是增长了多少,而是增长的红利究竟流向了哪里。