人退休以后,最容易让人产生落差的,往往不是年龄,而是每个月到账的那笔钱。年轻时上班,工资多少,心里大致有数。
到了退休以后,曾经一起工作的人,有人每月领五六千元,有人只有两三千元,还有人领取的城乡居民养老待遇远低于这个数字。明明都辛苦了大半辈子,晚年的收入为什么会拉开这么大的距离?
于是,5000元成了一道很有意思的分界线。有人觉得,退休金能达到这个数,日子就算有了保障;有人却认为,在今天的生活成本下,5000元也不过是够用而已。
但真正值得追问的,不是5000元究竟算多还是算少,而是全国有多少人能拿到这笔钱。截至2026年10月,公开的全国养老保险统计资料中,仍然没有找到按每月养老金金额划分的完整人数表。
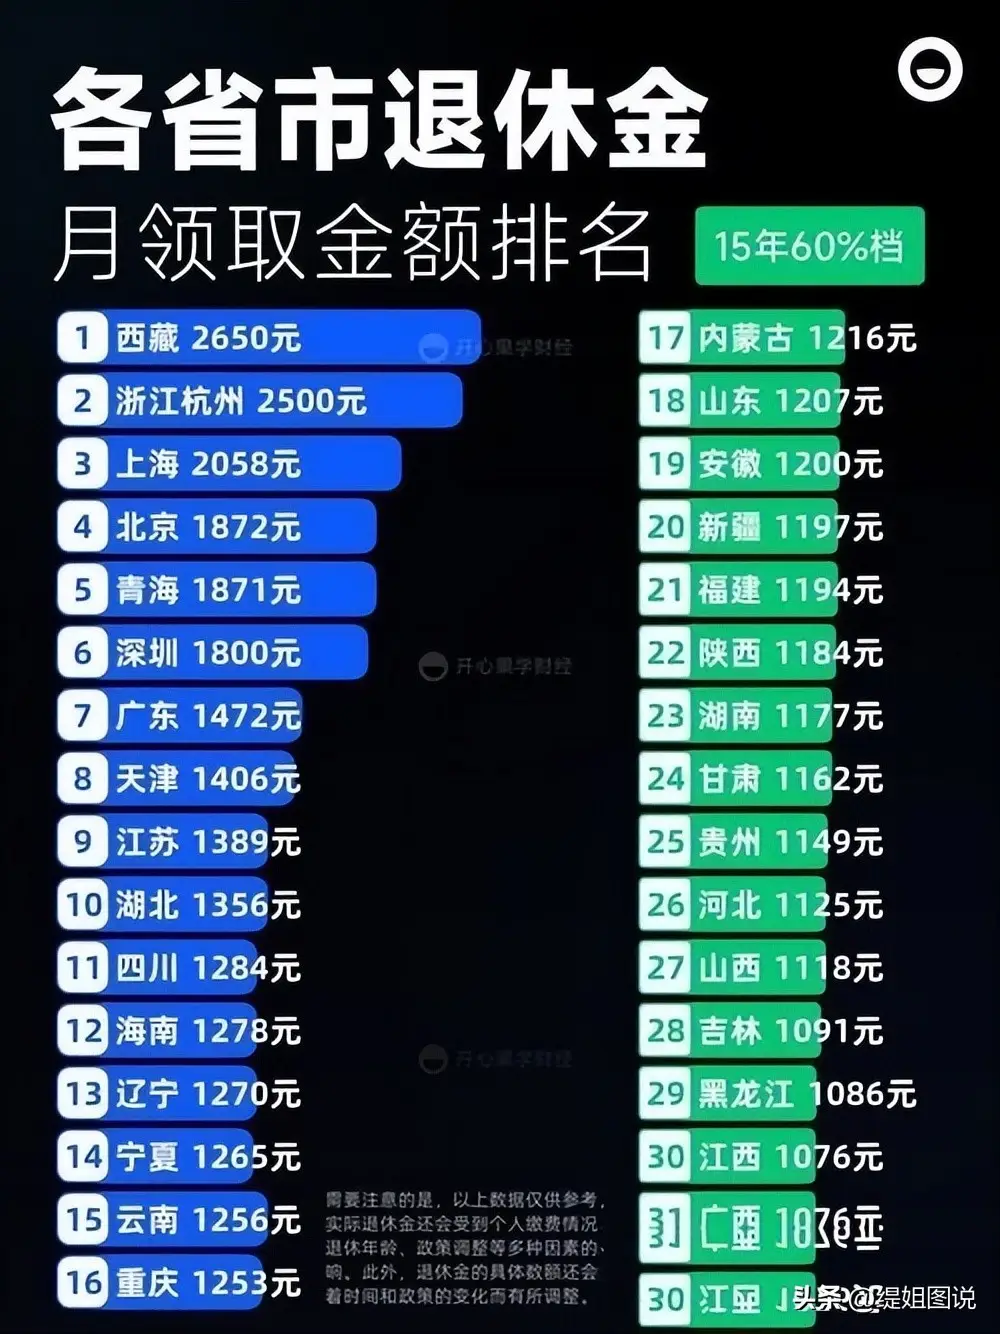
因此,谁要是直接报出一个精确人数,再配上一个精确到小数点的比例,就应该先问一句:这个数字究竟从哪里来?这道题并非完全没有线索。
把全国养老保险的参保结构、已公布的待遇数据和不同人的职业经历放在一起,我们至少能够弄清楚,5000元究竟处在什么位置,以及为什么它没有网络上看起来那么普遍。
一、先算清楚这笔账:全国有多少人在领养老金
根据2026年公布的2025年度国家老龄事业发展公报,截至2025年末,全国参加基本养老保险的人数达到10.7591亿。
其中,参加城镇职工基本养老保险的人员有5.4672亿,参保离退休人员为1.5215亿;参加城乡居民基本养老保险的人员有5.2919亿,实际领取待遇的有1.882亿。中国老龄协会
这些数字放在一起,能看出我国养老保障覆盖的人群规模很大。但它们并不是一张可以直接拿来计算5000元以上人数的工资表。
职工基本养老保险与城乡居民基本养老保险,属于两套不同的保障制度。前者主要覆盖企业职工、机关事业单位工作人员以及参加职工养老保险的灵活就业人员;后者则覆盖大量没有参加职工养老保险的城乡居民。
两类人都可以领取养老待遇,可待遇水平、缴费经历和计算方式并不相同。如果只统计职工养老保险退休人员,5000元以上的人数应该单独计算;如果把城乡居民养老保险领取者也算进去,分母就会大得多,最终占比自然会发生变化。
这里还有一个容易被忽略的问题:有人说自己的退休金每月5000元,指的是基本养老金;有人谈到退休收入时,还把企业年金、职业年金以及其他补贴计算在内。这些收入不能不加区分地混为一谈。
所以,回答这个问题,至少需要先统一三个口径:统计哪些人、计算哪一种待遇、以哪个时间点为准。口径不同,结果就可能相差很大。
截至目前,公开资料没有给出全国退休人员按2000元、3000元、5000元等金额划分的完整人数。没有这张表,就不能负责任地算出全国究竟有多少人每月领取5000元以上。
这并不是说答案无从判断,而是说,判断应该有边界。没有公布的数据,不能靠猜测补齐。
二、5000元究竟处在什么位置
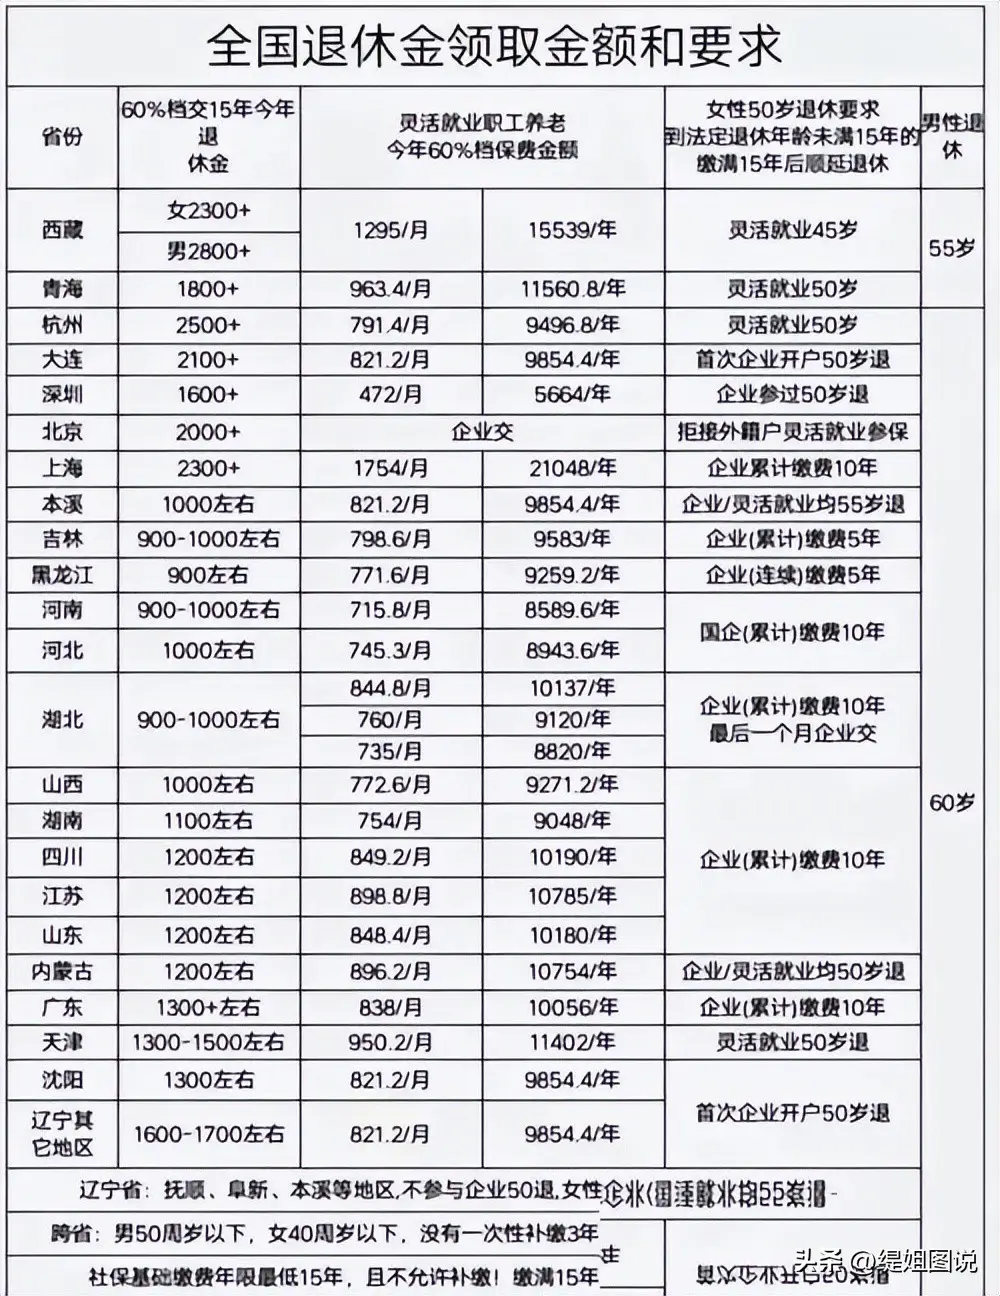
国家统计局2025年公布的回顾数据中,有一组值得关注的数字:全国企业退休人员月人均养老金,从2020年的2900元左右提高到2023年的3162元。
注意,这里说的是2023年的企业退休人员月人均养老金,并不是2026年全国所有退休人员的平均数。这个区别必须讲清楚。
尽管如此,3162元仍然能提供一个有用的参照。5000元明显高于这个水平,说明对于企业退休人员这个群体而言,5000元不是一个可以随手拿来代表普遍收入的数字。
但也不能反过来推断,超过5000元的人就一定很少,更不能直接算出具体比例。平均数只能告诉我们一个群体的整体水平,不能告诉我们每个人分别拿多少。
一个群体的平均养老金是3000多元,既可能有人拿两千元,也可能有人拿七八千元。仅凭平均数,无法得出5000元以上的人数。
这就像知道一个班的平均成绩,不等于知道考了90分以上的学生有多少。要回答后一个问题,必须看到具体的成绩分布。养老金也是同样的道理。
5000元高于已公布的全国企业退休人员月人均养老金水平,但全国达到这一金额的人数和占比,不能由平均数直接推算出来。
三、同样工作一辈子,为什么退休后差别这么大
要理解养老金差距,不能只盯着退休那一天,而要把一个人的职业生涯从头到尾看一遍。一个人参加工作时的工资水平、缴费基数、累计缴费年限、个人账户积累,以及退休时适用的计发条件,都会参与养老金的计算。
长期缴费、较高缴费水平,通常有利于提高退休后的基本养老金。这套规则有其合理之处。
一个人连续缴费几十年,另一个人缴费年限较短、缴费水平较低,退休待遇有所不同,本身符合养老保险多缴多得、长缴多得的基本原则。但现实中的职业道路,并不是每个人都能自由选择的。
有人长期在工资水平较高的地区工作,有稳定的劳动关系,单位持续缴纳社保;有人在收入有限的岗位上工作多年,缴费基数不高;还有人经历过失业、灵活就业或者工作中断,需要自己承担养老保险缴费。
这些差别积累十年、二十年,乃至更长时间,到了退休以后,就可能变成每月几百元甚至上千元的差距。因此,看到有人退休后拿到五六千元,不能简单归结为他进入了某个行业;看到有人每月只拿两千多元,也不能说他年轻时不够努力。
职业选择当然重要,但一个人能接触到什么样的就业机会、收入能达到什么水平,也与所处的地区、行业和时代条件有关。更值得重视的是,养老金差距有一部分来自个人长期缴费的差异,还有一部分与就业条件和制度安排有关。
讨论公平,不能只谈其中一面。如果只强调多缴多得,就容易忽略那些长期处于低收入岗位的人;如果要求所有人退休后拿到完全相同的金额,又会削弱长期缴费的激励。
合理的办法不是把所有差距一笔抹平,而是在维护缴费激励的同时,持续完善基本保障,让待遇偏低的老人也能过上有基本保障的生活。这比争论谁拿得多、谁拿得少,更值得花时间研究。