这个说法去年秋天因为一篇财经报道火了起来,到今年仍然没有降温。
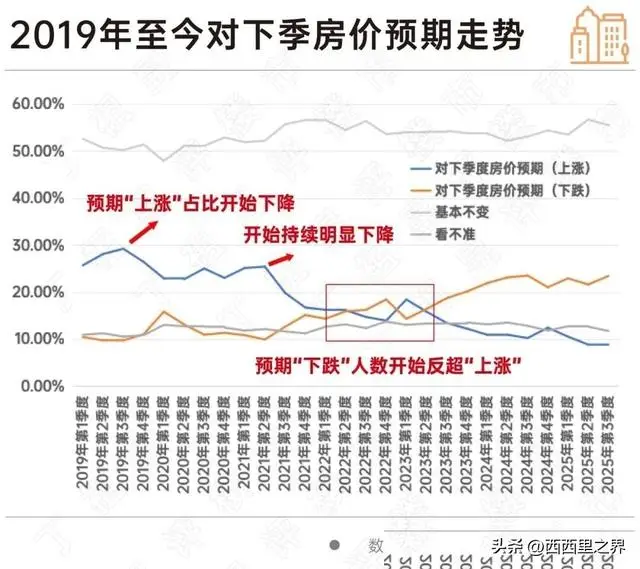
国家统计局10月公布的70城房价显示,二线、三线城市的二手住宅价格同比仍分别下跌4.5%和5.4%;人民银行的数据显示,到9月末个人住房贷款余额为35.91万亿元,同比少了4.1%。
房价在往下走,大家在抢着还贷,夹在中间的,就是那些房子卖了还不够还清贷款的业主。“贷款卖房”到底是什么意思?
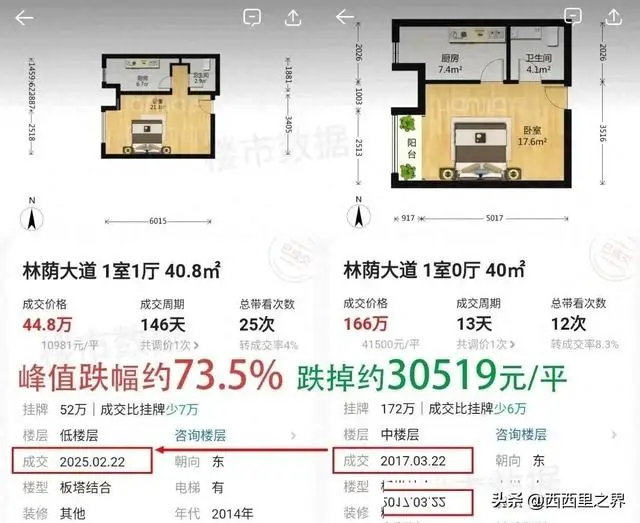
经济观察报那篇报道里讲了三个很典型的例子。杨青在2019年买下一线城市核心区一套四百万元左右的小两居,前后已经还了将近一百万,剩余房贷本金还有二百三十万,可房子现在的市值只有二百二十万上下,真要卖,还得自己再掏十几万补上差额。
王斌2021年在一线城市郊区花了两百零三万买房,如今房价跌到一百万左右,银行贷款却还剩一百二十万,卖房就意味着倒贴二十万。马燕的房子在三线城市,她想卖房,也得先借二十万才能把尾款还清。
还有一些人连这笔钱都借不到,房子挂在那里,想卖都卖不掉。把这几个案例的账细算一下,更能看出杠杆的威力。
杨青那套房子,从四百万跌到二百二十万,账面上蒸发了一百八十万,相当于她这些年付出的首付和月供几乎全部打了水漂,卖掉之后不但拿不回一分钱,还要倒贴。
王斌更典型,两百零三万的房子腰斩到一百万,假如当初首付三成,也就是六十多万,再加上几年的月供,这些钱已经全部亏光,账户上还是负二十万。几年的积蓄、几年的辛苦,最后换来的是一笔新的债务。
为什么会这样?只有在房价下跌的时候,很多人才第一次看清:买房原来是一项风险极高的金融投资,因为房子是带着杠杆的。
首付三成,就相当于自带三倍杠杆。拿一套一百万的房子来说,一个普通人打工十年攒够三十万首付,他在这套房子里真正拥有的份额只有三成,剩下七成实际上属于银行。
房价如果跌三成,他亏掉的是多少?不是大家直觉上的百分之三十,而是百分之百。
因为他只拥有房子的三成,房价一跌三成,这部分权益就全没了。把贷款买房这件事拆开看,它很像在买一份三倍杠杆的期货合约。
所谓期货,就是先把价格定死,约好将来某一天再一手交钱一手交货的标准合同。普通人贷款买一套期房,买到手的不是一件现成的商品,而是开发商对未来交房的一个承诺,本身就带着远期合约的性质。
远期合约还有一个附带风险,那就是交割方违约。房价下跌的同时,如果开发商资金链断了,房子迟迟交不了,买房人既要承担价格下跌的损失,又要承担“货”拿不到的风险。
这几年各地推进现房销售改革,正是要把这一层风险从购房者身上拿走:看得见、摸得着再付钱,期货变成了现货。杠杆在金融里就是借钱投资,首付三成就是三倍杠杆。
一百万的房子跌到七十万,三十万首付被彻底击穿,净资产归零,放在金融市场上,这就叫爆仓。杠杆从来是双刃剑。
房价上涨的年代,同样是三倍杠杆,房价涨三成,三十万首付就变成六十万,收益翻了一倍,这正是过去十几年很多人“买房致富”的秘密。那时候没有人觉得杠杆可怕,大家只看到它放大收益的一面。
可数学是对称的,涨的时候放大多少,跌的时候就放大多少。只不过上涨持续了太久,让一代人以为另一面永远不会出现。爆仓之后会怎样?
理论上,银行有权要求你追加保证金,也就是补足你的净资产。1997年之后的香港就发生过这样的事,大量业主陷入“负资产”,每个月的月供像是在往一个填不满的窟窿里扔钱。
眼下内地的银行并没有要求房贷客户追加保证金,可你一旦想卖房,就必须自己掏钱把贷款余额和成交价之间的差额补上,房子才能解押过户。这就是“贷款卖房”的由来:第一次借钱是因为钱不够买,第二次借钱是因为卖了不够还。
不妨设想一下,如果银行真像期货公司那样追加保证金,会发生什么?当年的香港就是前车之鉴:一部分业主补不上钱,房子被收回拍卖,拍卖价又拉低了周边房价,更多业主跌进负资产,形成一个越跌越卖、越卖越跌的循环。
内地银行没有走这一步,客观上给了业主喘息的空间,只要按时还月供,就不会被强制平仓。从这个意义上说,负资产业主最重要的资产不是房子,而是稳定的收入。
我觉得最值得反思的地方在于,普通人一听到“三倍杠杆的期货”,都知道这是高风险的东西,绝大多数人不敢碰;可换成房子,很多人压根没意识到自己签下的是一份高杠杆的金融合约。
在过去的二十年里,房子被普遍包装成成家必备、只涨不跌、人人刚需的稳妥消费品,买房的人以为自己买的是一个家,实际上同时承担了利率风险、房价波动风险和收入中断风险,而普通家庭往往并不具备评估这些风险的能力。
在证券和期货市场,开户之前要做风险测评,要评估投资者能承受多大的波动,这叫投资者适当性管理。可在房贷市场,过去二十年的审核主要看你还不还得起月供,很少有人提醒购房者:您即将使用三倍杠杆,一旦房价下跌三成,首付会全部亏光,甚至可能背上负资产。
我的看法是,银行既然推广了带杠杆的贷款产品,又从中持续获得利息收入,就有责任在放贷时把风险讲清楚,也有责任和监管一起维护市场平稳,不能只赚利差而不管系统的稳定。这不是要否定房贷本身,而是说,风险提示这一课补得太晚了。
从这个角度看,那篇报道等于是撕开了买房的另一层面纱。过去人们只看到买房是买一个家,充满温情;如今才发现,在温情背后,还有一场冷冰冰的金融博弈。
对每一个具体的家庭来说,悲剧往往在于,他们稀里糊涂地走进了一场看不懂规则、风险又极高的游戏。可他们又做错了什么呢?
他们只是想有一个家,想让孩子有个安稳的地方长大。几十年来规则一直如此,房价一直在涨,谁能想到偏偏轮到自己的时候就变了?
报道里的三位主人公,都是在2019年到2021年之间结婚、生子、买房的,正好踩在了这一轮楼市的最高点上,也大都是八五后到九五前出生的一代人。这代人的时运确实有点拧巴:需要房子的时候,房价一路往上涨;咬牙上车之后,房价一路往下掉。
找工作的时候遇上企业收缩,背着房贷的时候又遇上收入放缓。童年未必吃过多少苦,可成年以后,好几重压力几乎同时压到了肩上。
那么,正在为负资产发愁的业主该怎么办?我的建议是先分清两种情况。
如果收入稳定、月供还得起,房子又是自住,那么账面上的亏损只是“浮亏”,不卖就不会兑现,咬牙守住现金流,比割肉离场更划算;今年10月起实施的首套房贷贴息政策虽然只针对新发放贷款,但房贷利率整体下行,也在减轻存量业主的负担,可以主动和银行沟通,看能否调整还款方式。
如果收入已经难以覆盖月供,那就别等到断供,尽早评估卖房的缺口有多大,提前筹措,避免征信受损、房子被拍卖时损失更大。还要看到,贷款卖房的现象一旦增多,会反过来加剧市场的下行压力。
房价上涨时,房子升值、可贷额度增加、再去买房,是一个正向循环;房价下跌时,抵押物缩水、银行收紧、更多人急于卖房,就会变成一个收缩的螺旋。急着卖房的业主不得不降价,降价的成交又成了周边房子新的参照价。
这也是为什么政策要通过贴息、降低利率、推进收储来托住需求,阻止这个螺旋转得太快。对还没买房的人,这一幕更像一堂迟到的金融课。
买房之前,先算三笔账:首付是不是全部来自自己的积蓄,而不是到处借来的;月供占家庭收入的比例是否在三分之一以内;如果房价下跌两三成、收入中断半年,家里能不能扛住。
另外,尽量选现房或准现房,选人口持续流入、配套成熟的地段,比追逐“概念”“规划”稳妥得多。房子的居住属性不会消失,楼市也不会消失,但“闭着眼买、躺着赚”的年代已经过去了。
贷款卖房这一幕之所以显得魔幻,是因为它颠覆了我们二十年来的常识;可它也提醒每一个人:任何带杠杆的东西都有两面,涨的时候放大收益,跌的时候放大痛苦。看清这一点,才能在下一次做决定时,多一分清醒。


