一家民间专业智库分析了中国内需不振、消费低迷的原因,其分析报告认为中国居民的钱并不多。
中国内需不振、消费低迷,一个流行的说法是“人们有钱不敢花”,但研究报告指出,中国百姓的钱并不多。
经济学界普遍认为,中国经济表现出四大分化:生产端偏强而需求端较弱;外需表现出较强韧性,但内需、消费面临持续的下行压力;新兴产业出现较高增长,而传统房地产全链条产业则表现低迷;虽然一线城市经济外向性更强、新经济也更加集中,其消费增长反而更加疲弱,与低等级城市形成分化。
自房地产泡沫于2021年破裂以来,再加上内需疲软、消费不振等问题持续困扰中国经济,越来越多的分析人士将中国与日本长期经济停滞的经历相比,很多经济权威人士相信,中国正在重蹈“失落的三十年”(lost decades)的覆辙。
中共央行11月11日发布的第三季度货币政策执行报告也承认,“中国经济仍面临供强需弱、结构分化、外部冲击等问题和挑战。”
值得注意的是,该货币政策报告显示,银行存款结构发生变化。主要呈现三个特点:
一是包含财政存款在内的对公存款占比相对较高。对公存款2026年三季度末为49.8%,对公存款余额占比高于美国、日本等经济体,主要受机关团体存款和非银行业金融机构存款的影响。
二是非银行业金融机构存款增长较快、占比明显抬升。2024年以来,非银行业金融机构存款增长较快,2026年三季度末余额同比增速为19.1%,在各项存款余额中的占比也从2023年末的9%提升至2026年三季度末的11.2%。
三是居民和企业存款呈现一定程度定期化的特征。企业活期存款余额占比从2020年末的38.4%降至2026年三季度末的27.9%。居民活期存款余额占比从2020年末的35.3%降至2026年三季度末的25.4%。
在欧美等发达经济体,存款更多发挥交易性资金的功能,活期存款占比较高。而中国定期存款占比偏高,一方面是在低利率时期,人们更倾向于收益更高的定期存款;另一方面企业、机关团体、非银行业金融机构等定期存款也比较多。
中共央行的报告称,定期存款占比的情况也一定程度反映中国的企业、居民的投资消费意愿。
民间专业智库“中国金融四十人论坛”(CF40)日前发布了第三季度《中国宏观经济分析报告》,也分析了中国内需不振、消费低迷的原因。
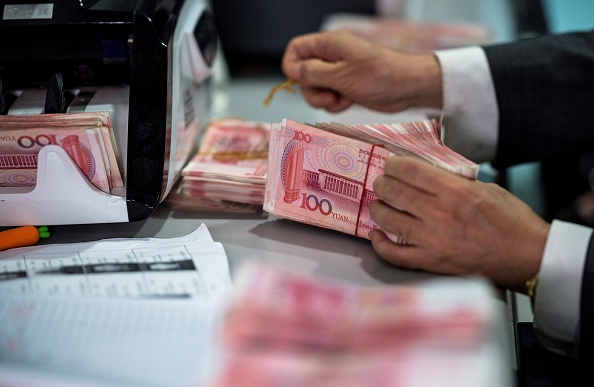
报告认为,中国居民的钱并不多。单看银行存款,目前总额已超过170万亿人民币,绝对规模超过美国、日本和欧元区;但家庭的钱不只是现金和存款,还应把证券资产、养老金和保险一并计入。以家庭金融资产衡量,美国人均为35.7万美元,日本为12.2万美元,欧元区为9.4万美元,中国则为2.9万美元。存款多而证券、养老与保险资产少,合并计算后金融资产并不宽裕。
报告还从可支配收入方面进行分析:居民消费倾向在疫情期间显著下滑,但此后每100元人民币可支配收入中,用于消费的金额稳定在63至64元人民币之间。在分配格局和消费倾向都相对不变的前提下,名义国内生产总值(GDP)增速放缓带来的可支配收入增速放缓,才是消费增速回落的直接原因。
这并非单纯因为人们“捂紧钱袋子”不愿消费,其背后的直接因素在于收入端的变化——受经济结构分化、增速下降影响,直接传导至居民可支配收入的增长变慢,进而制约了消费能力的进一步释放。