最近一段时间,关于“银行存款”的消息在社交平台上反复刷屏。打开手机,时不时就能刷到这样的标题——“银行将永久冻结部分存款账户”“存款超过100万的要当心了”。不少人看完心里一紧,赶紧翻出自己的存折和银行卡,反复确认余额后面到底有几个零。
说实话,这种消息看多了,换谁都得犯嘀咕。毕竟存款是大多数家庭最踏实的底牌,谁也不想一觉醒来发现自己的钱取不出来了。
那真相到底是什么?存款超过100万真的会被“永久冻结”吗?今天就把这件事掰开揉碎说清楚。
先给结论:所谓“存款超100万元将被永久冻结”,纯属谣言。
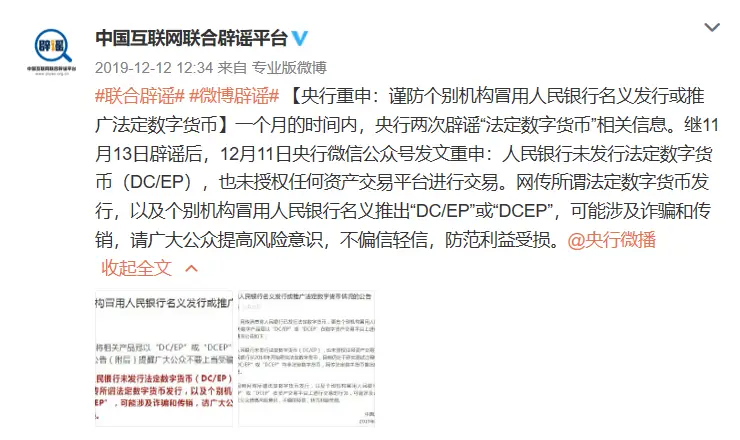
中国人民银行微信公众号此前已经明确辟谣,网传“8月开始,银行将永久冻结部分存款账户”的说法没有任何依据。央行表示,根据《中华人民共和国中国人民银行法》《中华人民共和国商业银行法》等法律法规,银行必须保护存款人利益。在实际生活中出现的银行冻结账户情形,也需要遵循相应的法律程序,不存在仅凭一纸公告或所谓的内部文件就冻结账户的情况。
国浩律师(上海)事务所合伙人朱奕奕在接受《经济日报》采访时也把话说得很明白:根据《民法典》第三条规定,民事主体的人身权利、财产权利以及其他合法权益受法律保护,任何组织或者个人不得侵犯;《商业银行法》第六条同样明确,商业银行应当保障存款人的合法权益不受任何单位和个人的侵犯。换句话说,存款人的财产受法律保护,不可能仅凭某项政策或内部文件就直接冻结账户。
所以,那些“超过100万就冻结”“超过1亿就冻结”的说法,可以彻底放下了。普通储户只要资金来源合法、没有涉及诉讼或违法犯罪,完全不用担心自己的账户被无故冻结。
不过,辟谣归辟谣,现实中的银行账户冻结确实存在。只是它跟网传的“新规”不是一回事。真正会触发冻结的情形,主要集中在以下几类。
第一类,涉及违法犯罪活动的资金。比如洗钱、诈骗、赌博、贩毒等,一旦账户资金被认定与这些行为有关,银行会依法配合有关部门进行冻结。这不是针对普通储户,而是为了切断非法资金流动,保护更多人的利益。
第二类,来源不明的大额现金存款。注意,这里的关键词是“来源不明”。如果你以现金形式存入大额款项,银行可能会要求你说明资金来源,并提供相应证明。这不是刁难,而是反洗钱和反逃税的正常监管动作。只要你能说清楚钱从哪来、用途是什么,配合提供材料,流程走完就不会有问题。
第三类,涉及司法程序的账户。现实中常见的银行账户冻结,往往出现在司法程序中。经过合法正当的程序后,国家机关才会对案件相关人员持有的银行账户进行冻结。朱奕奕律师也提到,只要存款人没有涉诉或涉及违法犯罪行为,就不用担心账户被无故冻结。
说到这里,可能有人会问:那如果真被冻结了,钱是不是就没了?
并不是。银行对冻结账户有相应的通知和解冻程序。储户需要按照规定的流程,提供相关证明材料以及合法的资金来源证明,经过审核后,存款可以得到解冻。关键在于积极配合、如实说明,而不是听信网上的传言自己吓自己。
其实回过头看,这类谣言之所以能反复传播,恰恰是因为它戳中了普通人对“钱袋子安全”的敏感神经。标题里加上“永久冻结”“希望没有你”这样的字眼,情绪一下子就被拉满,转发也就跟着来了。但越是这种时候,越需要多问一句:消息来源是哪里?官方有没有回应?
对于绝大多数守法诚信的储户来说,这次央行辟谣本身就是一颗定心丸。法律保护存款人的合法权益,银行冻结账户需要遵循法定程序,不存在“悄悄冻结”“一刀切冻结”的操作空间。
当然,作为储户,也可以主动做几件事让自己更安心。一是保持账户信息真实完整,身份证件过期及时更新;二是大额资金往来保留好凭证和说明,遇到银行核实积极配合;三是不轻信、不传播来源不明的“新规”消息,有疑问直接咨询银行网点或官方客服。
钱存进银行,图的就是一个踏实。别让一条来路不明的传言,把这份踏实搅乱了。