人到老年,手里的养老存款,就是晚年的底气、保命钱。
不少老人辛苦了一辈子攒下积蓄,却不知道钱该放在哪里最合适:放家里怕丢、怕被盗;全部交给儿女又怕用钱时为难;盲目买理财,又担心风险亏损。
今天分享一位75岁大爷的存钱思路,务实又稳妥,适合大多数老年人参考,看懂少踩坑,晚年用钱心里不慌。
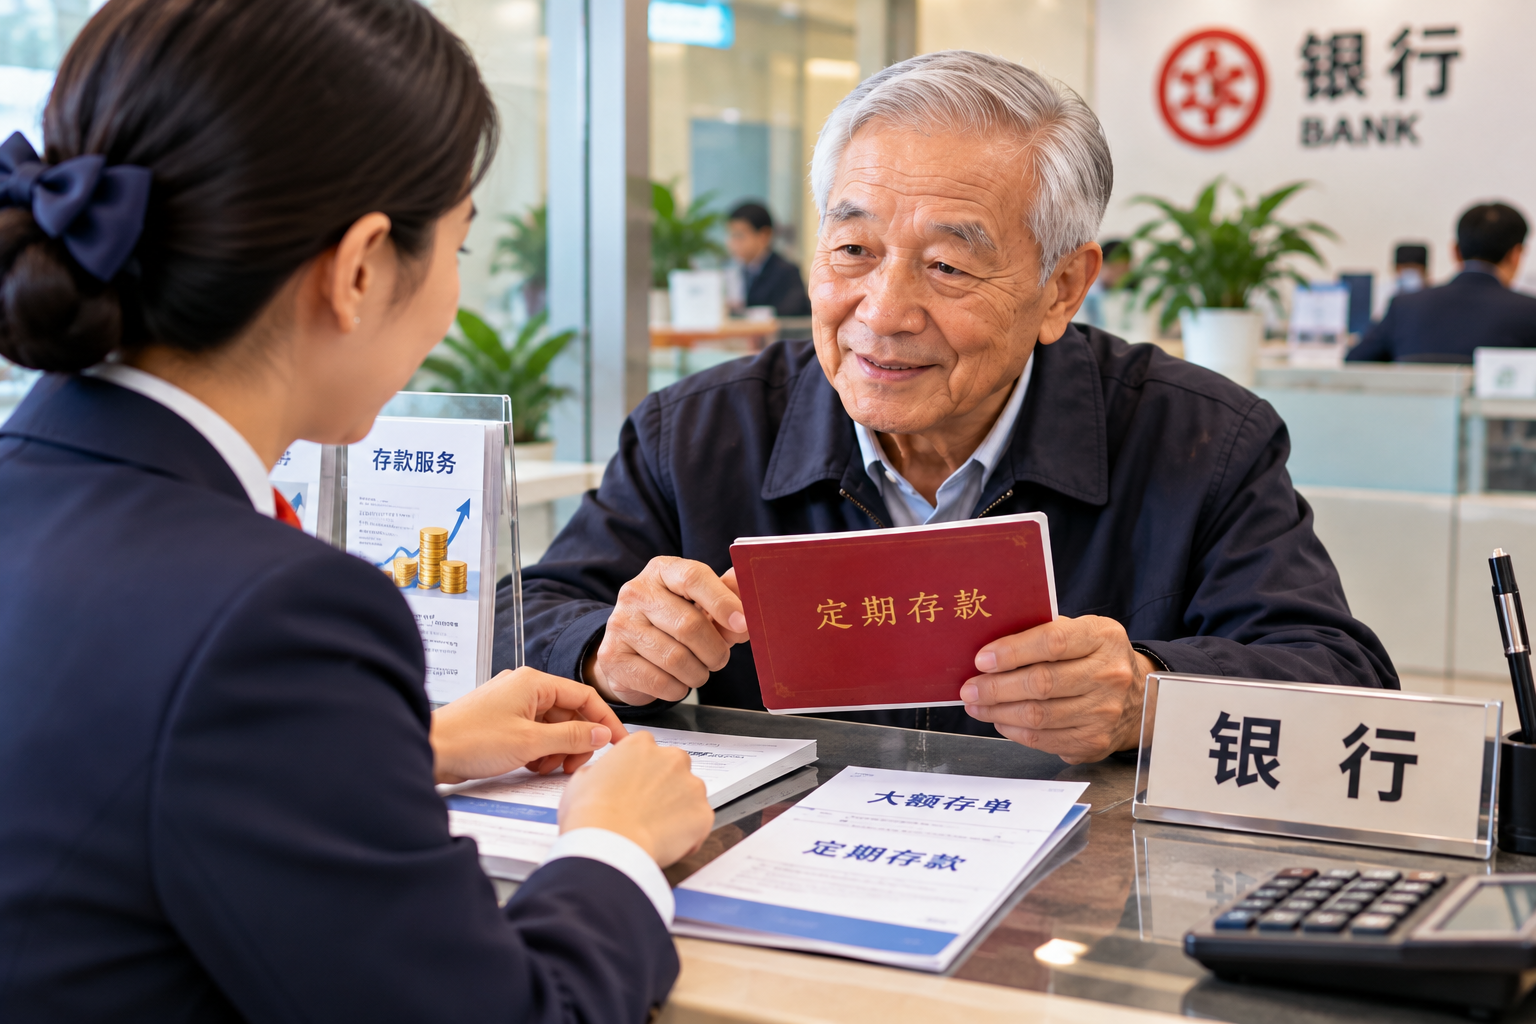
第一:大额主力资金,存银行定期(优选大额存单、短期定期)
老人最重要的养老本金,优先放在国有银行、正规商业银行存定期。
不要追求超高利息去不知名小机构,高收益往往伴随高风险。
75岁年纪大,不确定什么时候看病、应急用钱,不建议存三年、五年长期死期,可以优先一年、两年短期定期。利息稳当,到期灵活,急用钱提前支取虽然利息变少,但本金安全,不会亏损。
本金安全第一,收益第二,是高龄存钱的核心原则。
第二:留出3‑6个月生活费,放在活期或者货币理财,随取随用
不要把所有钱全部锁死定期。
老人每个月买菜、买药、日常开销,需要活钱。大爷的做法:单独留出一笔生活费放在活期存款、余额类稳健理财里,存取自由,想用就能取,不用提前到期损失利息。
这笔钱不求多赚利息,只求支取方便,解决日常开销、突发小额支出。
第三:绝不把全部存款交给子女保管,钱权自己攥住,但账目透明
很多老人觉得自己年纪大了,记性不好,索性把银行卡、密码全部交给儿女保管。
看似省心,日后很容易产生矛盾:生病住院急需用钱,要看子女时间;子女家庭有变故,钱说不清;时间久了,容易因钱财产生隔阂。
这位75岁老人的做法很通透:钱自己保管,密码自己知道,存款数额不刻意隐瞒儿女。
家里晚辈问起存款,如实大概说明,做到账目透明,避免猜忌,但主动权始终握在自己手里。自己有钱,遇事自己说了算,不用看人脸色。
第四:少量闲钱可以稳健打理,绝不碰高风险投资
手里除去养老保命钱,如果还有一小部分富余闲钱,可以选择银行低风险理财。
切记:股票、期货、高息民间集资、陌生保健品投资、熟人高回报项目一律远离。
老年人辨别能力弱,最容易被高利息诱惑,一旦踩坑,大半辈子积蓄付诸东流。养老钱经不起亏损,宁肯利息少一点,也要保本。
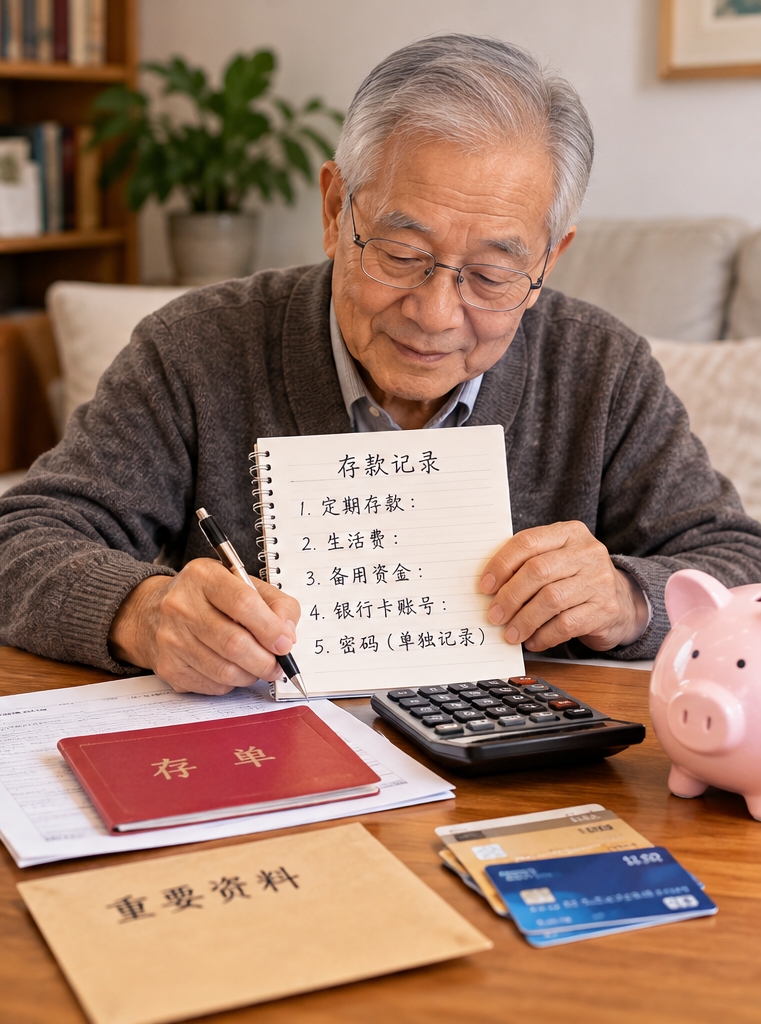
第五:银行卡、存单做好备份,密码单独记在私密本子上
人上了年纪记性衰退,最怕存单遗失、密码遗忘。
大爷有个好习惯:所有存单、银行卡拍照或者手抄账号,单独记在笔记本上,本子妥善收好;密码不要写在存单背面,单独私密记录,不和银行卡放在一处。同时悄悄告知一位靠谱子女存放位置(不告知密码),万一突发状况,家人能够找到凭证。
老话说:手里有钱,心中不慌。
老年人存钱,核心就三件事:本金安全、取用方便、自己掌握主动权。
不贪高息、不盲目托付子女、不留大量现金在家,就是最稳妥的方案。
存钱不是为了守财,而是给自己一份保障:看病不愁、花钱自由,不用看人脸色,活得体面踏实。