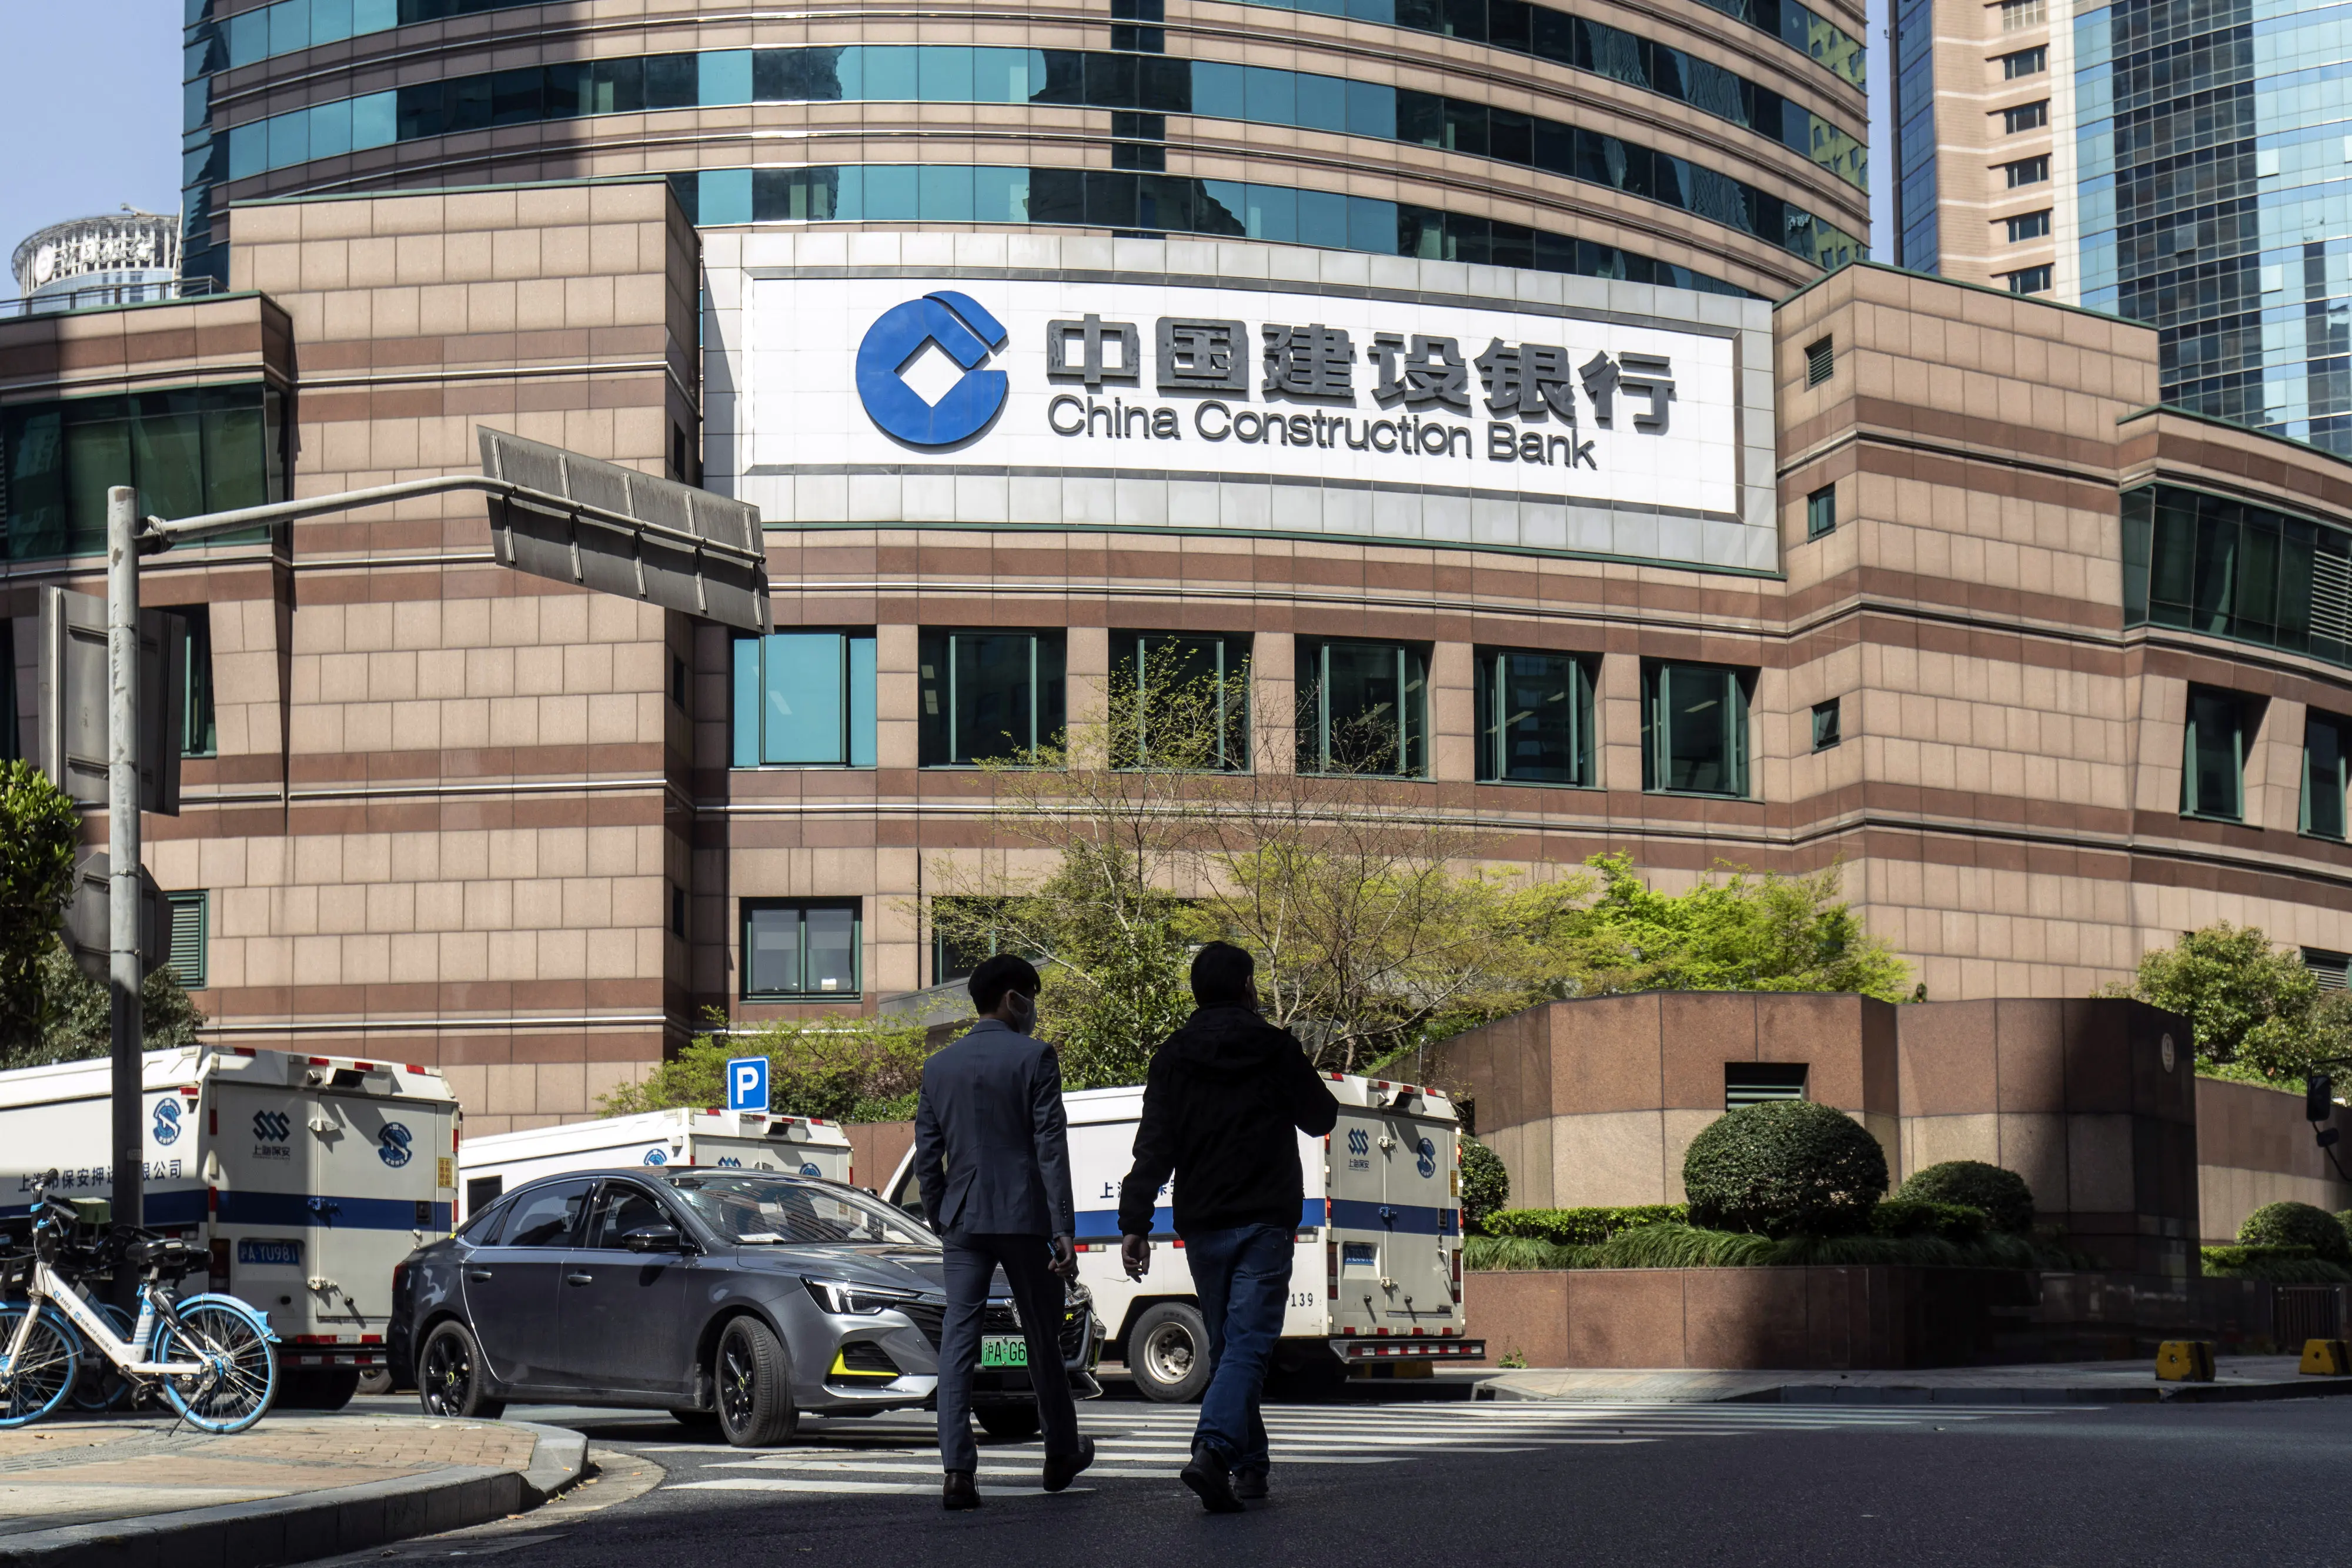
位于上海的一栋中国建设银行办公楼的资料图
2026年11月18日,中共财政部宣布,第二期1500亿元中央金融机构注资特别国债已完成招标。加上10月发行的第一期1500亿元,全年3000亿元金融机构注资特别国债发行任务正式完成。
第二期国债期限7年,票面利率1.40%;第一期则为5年期,票面利率1.37%。
表面上看,这是一项支持金融机构补充资本的财政政策。但如果结合中国目前的房地产市场、地方政府债务、银行盈利能力及经济增长环境来看,这项政策反映出一个值得关注的讯号:中共正在提前加固金融体系的风险防线,试图避免局部债务问题进一步演变成系统性金融风险。
这是否意味着中国金融危机即将到来?还需要从银行、房地产、地方政府债务及整体金融体系的相互关系进行分析。
一、3000亿元注资,究竟投向哪里?
根据中国财政部2026年9月公布的消息,这次特别国债将支持8家中央金融企业补充核心一级资本。
8家机构包括:1.中国工商银行,2.中国农业银行,3.中国进出口银行,4.中国出口信用保险公司,5.中国人保集团,6.中国人寿保险集团,7.中国太平保险集团,8.中国再保险集团。
这8家机构合计计划增资3600亿元,其中财政部透过特别国债出资3000亿元,另外600亿元由中国烟草总公司及相关企业出资。
根据相关增资方案,财政部3000亿元的注资分配如下:
金融机构财政注资:中国农业银行1300亿元,中国工商银行700亿元,中国进出口银行300亿元,中国信保100亿元,中国人寿350亿元,中国人保150亿元,中国太平70亿元,中国再保30亿元。
其中,有宇宙行之称的工商银行、农业银行合计获得2000亿元,占财政注资总额的66.7%。
值得注意的是,2025年财政部已经发行5000亿元特别国债,为中国银行、建设银行、交通银行及邮储银行补充资本。加上2026年工商银行及农业银行获得注资,六大国有大型商业银行的资本补充已实现全覆盖。
这意味着中共不再只是针对个别银行补充资本,而是持续透过中央财政资源,强化国有金融体系的资本基础。
二、为什么要提前为银行补充资本?
在国际金融业,核心一级资本,可以理解为银行真正的自有本钱,主要包括普通股股本、资本公积及留存收益等。
银行放贷需要资本支撑。如果债务人无法还款、房地产贷款出现损失,银行必须依靠资本吸收损失。
如果银行资本不足,就可能被迫减少贷款,甚至收缩风险资产。因此,补充核心一级资本有三个重要作用:
第一,增加银行承受不良贷款损失的能力。当企业或个人无法偿还贷款时,银行可以利用资本吸收部分损失,避免资产负债表受到过度冲击。
第二,改善资本充足率,为未来信贷投放保留空间。银行资本越充足,通常越有能力在监管要求下维持或扩大信贷业务。
第三,避免经济下行时银行因资本不足而大幅收缩信贷。这笔资金并不等于银行可以直接增加3000亿元贷款,而是提高金融机构面对风险时的承受能力。
而中国金融业,目前面临房地产贷款风险、地方融资平台债务、企业盈利下降及贷款利率下行等多重压力。提前补充资本,正是希望避免这些风险进一步侵蚀银行的资本根基。
三、真正的大患:房地产与地方政府债务
但是,中国金融体系最大的结构性风险之一,是房地产危机所带来的连锁反应。
房地产不只是单一产业,而是与银行贷款、地方财政、居民财富、土地市场及上下游企业紧密相连。
一般来说,房企违约、房价下跌及住宅销售低迷,可能透过以下渠道传导:
1.房企无法偿还银行贷款,增加银行不良资产。2.房价下跌削弱居民财富效应,影响消费及住房需求。3.土地出让收入下降,削弱地方政府财政能力。4.房地产上下游企业经营困难,增加企业贷款风险。
另一个更值得警惕的问题,是地方政府融资平台(LGFV)的债务。
国际货币基金组织(IMF)于2026年9月25日发布的《中国地方政府财政:地方债务负担的政策选择》报告指出:
截至2025年底,中共地方政府债务与地方政府融资平台债务合计估计约相当于GDP的90%,其中地方融资平台债务约相当于GDP的51%。
IMF还指出,地方融资平台长期存在经营收益及现金流不足以偿还债务的问题。
这是一组值得高度关注的数据。
当地方政府财政收入下降、土地收入减少,而融资平台又无法依靠自身经营收入偿还债务时,银行就可能成为风险传导的重要承受者。
问题不只是地方政府欠了多少钱,而是地方融资平台、银行、国有企业及地方财政之间存在复杂的相互关联。
一旦债务重组规模扩大,银行可能需要延长贷款期限、降低利率,甚至承担部分信用损失。
这正是中央政府增加金融机构资本缓冲的重要政策背景之一。
四、银行盈利能力下降,也是重要原因
除了房地产及地方债务,中国银行业还面临净息差收窄的问题。
净息差是银行贷款收益与存款等资金成本之间的差额,是银行重要的盈利来源。
当贷款利率下降、存款成本调整不及时,银行利润空间便会受到压缩。
如果银行盈利下降,自身累积资本的能力也会受到影响。
这就形成一个矛盾:一方面,中国经济需要银行继续提供信贷,支持企业及居民。另一方面,银行自身也需要保护资本,防止不良贷款增加。
银行既要维持信贷供应,又要避免资产品质恶化,经营压力自然增加。因此,观察银行业不能只看表面的不良贷款率,还必须同时研究:净息差是否持续收窄、关注类贷款是否增加、资本充足率是否下降、银行盈利能力是否持续减弱、房地产及地方融资平台贷款的风险是否上升。
五、为什么连保险公司也要注资?
这次政策另一个重要变化,是把国有保险机构及政策性金融机构纳入资本补充框架。
一般来说,银行承担信用中介和贷款风险,保险公司则承担长期保障、投资及赔付风险。
经济放缓、金融市场波动及资产价格下跌,都可能影响保险公司的投资收益与资产负债管理。因此,补充保险机构资本,有助于提高其偿付能力、承保能力及抵御市场风险的空间。政策性金融机构则承担进出口融资、出口信用保障及其它政策性金融任务。
此次中共将银行、保险及政策性金融三大板块同时纳入资本支持范围,显示中国金融体系所面临的问题已具有更广泛的系统性特征。从银行资本压力到保险机构偿付能力,再到政策性金融的风险承担,反映出经济下行环境下,金融体系原有的风险隐患正逐步显现。
值得关注的是,当局不断透过政策性措施为金融机构补充资本,却未能从根本上解决经济增长乏力、资产回报下降及市场信心不足等深层问题。若金融改革始终停留在资本注入与行政性纾困层面,而未能改善制度及市场环境,相关风险只是被延后,而非真正消除。
六、3000亿元能否阻止中国金融危机?
从金融政策角度来看,3000亿元注资确实可以增加金融机构抵御风险的能力,但不能因此认为中共已经解决了金融风险。
原因很简单:资本增加只能吸收损失,不能直接消除损失的来源。
如果房地产市场持续低迷,地方政府债务无法有效化解,企业盈利能力不足,银行仍然可能面临新的不良贷款。
此外,特别国债本身也是政府负债。政府是利用中央财政信用,将资金转化为金融机构资本,而不是凭空创造财富。
真正需要观察的是以下五项指标:银行不良贷款率是否持续上升,银行净息差是否继续收窄,地方融资平台债务是否出现更多违约及重组,保险偿付能力资本缓冲是否下降,特别国债注资规模未来是否需要再次扩大。
如果这些指标持续恶化,即使金融机构获得资本补充,整个金融体系仍然可能面临更大压力。
但也必须指出,资本补充具有预防性和稳定性作用,不能单凭注资规模判定金融危机已经发生。
七、金融风险的连锁反应
真正的风险不是某一家银行出现坏帐,也不是某一家房企倒闭,而是多个风险同时发生,形成金融体系内部的连锁反应。
例如:房地产市场持续下跌,地方政府土地收入减少,地方融资平台偿债能力下降,银行不良贷款增加。
银行为了保护自身资本而收缩信贷,企业融资更加困难,投资及就业受到影响,最终又反过来削弱居民收入和企业偿债能力。
如果再加上金融市场波动、投资者信心下降及资产价格下跌,局部风险就可能向整个金融体系扩散。
这是一种典型的金融风险传导机制:如此一来,原本属于房地产或地方债务的问题,就可能逐渐扩散至银行、企业及居民部门。
因此,金融危机防范不能等到银行发生大规模挤兑或金融机构出现支付困难才开始。
从这个角度看,3000亿元特别国债的政策意义,就是希望在风险尚未全面暴露之前,先增加金融机构的资本缓冲。
八、结论:金融安全不能单靠注资维持
综合来看,2025年5000亿元特别国债支持4家国有大型银行补充资本,2026年再投入3000亿元支持8家中央金融企业,反映中共正在持续加强金融体系的资本基础。
这次政策有三个重要讯号:第一,中央财政透过发行特别国债,将中央政府信用转化为金融机构资本,为银行和保险机构提供更大的风险承受空间。第二,金融风险防控从银行扩大至整个金融体系。第三,防范系统性金融风险已经成为重要政策方向,即希望避免房地产、地方政府债务和银行资产品质问题相互叠加,最终演变成全面性的金融风险。
但必须清楚,金融安全不能单靠注资维持。
如果房地产市场不能恢复合理供需,地方政府债务不能有效化解,居民消费和企业投资不能改善,即使银行增加资本,也只能提高承受风险的能力,无法从根本上消除风险来源。
3000亿元特别国债,真正值得关注的不是数字本身,而是政府已经把金融体系风险防控提升到中央财政直接参与的层次。这预示了未来中国经济下行风险加深。
当局一再以金融安全为名加强管控,恰恰说明它对自身经济体系的信心正在动摇。所谓提前部署,与其说是未雨绸缪,不如说是对潜在危机的一种被动防御。