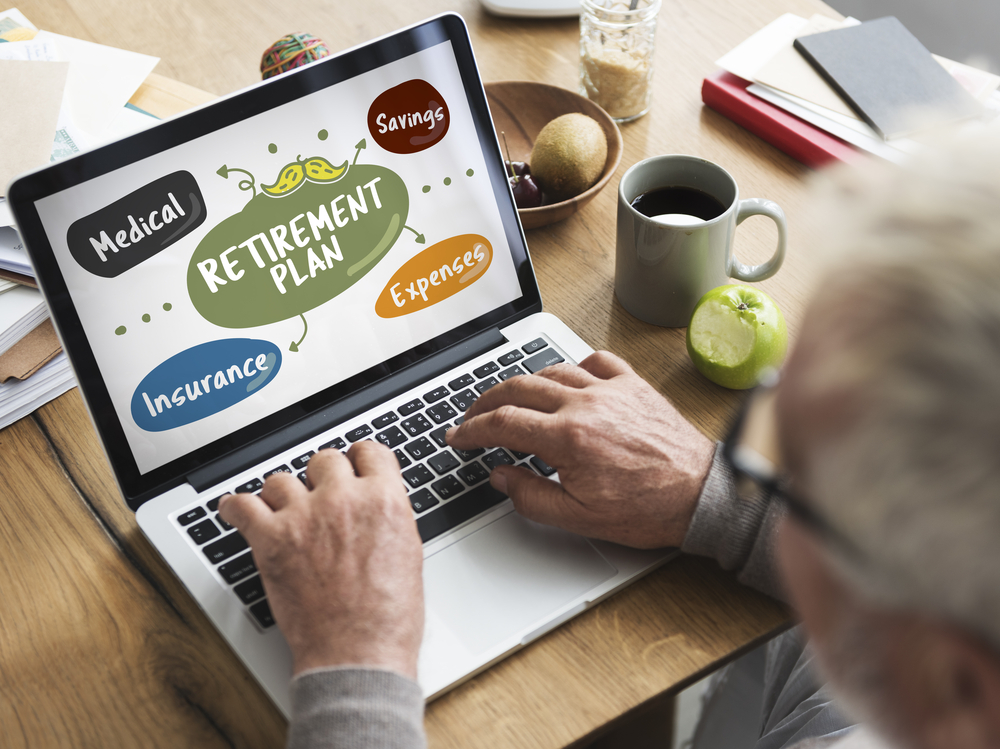
提早退休需要提前安排储蓄、投资和日常生活开支。(Shutterstock)
44岁,离55岁还有11年。如果想比一般人提早10年退休,现在到底要怎么存钱?
美国认证理财规划师马特.弗兰克尔(Matt Frankel)最近公开自己的55岁退休存钱计划。他并不是非要55岁那天就辞掉工作,而是希望到了那个年纪,手里的钱已经足够,想继续工作可以,不想工作也可以。
美国财经网站“Motley Fool”9月23日刊出弗兰克尔的文章。他说,自己很喜欢现在的工作,希望还能做很多年,但作为一名理财规划师,他希望55岁时已经拥有财务上的自由。
每年存下20%的收入
弗兰克尔已经这样存了很多年:每年把大约20%的收入留给退休,而且准备继续保持下去。
他说,一般建议是拿出收入的10%为退休储蓄,这还不包括雇主的供款。但如果想提早退休,又不想降低退休后的生活水平,就得存得更多。
不过,他没有因为离55岁只剩11年,就急着把大笔资金转去债券。
按照他学习认证理财规划师资格课程(CFP)时教材中的配置方法,他现在大约应该持有30%的债券。但实际上,他的固定收益投资并不多,大部分投资资产仍然放在股票和股票型基金里。
他的投资底仓是低成本指数基金。较大的ETF持仓包括追踪标普500指数的Vanguard S&P500 ETF(VOO)、Vanguard Real Estate ETF(VNQ),以及投资美国小型股的Vanguard Russell2000 ETF(VTWO)。
他也持有不少房地产投资信托基金(REIT)和派息股,包括Realty Income和IBM。另外,他通常还持有大约20只不派息股票,这部分更偏向增长,较大的持仓包括MercadoLibre和SoFi。
先把55岁到59岁半的生活费准备好
对弗兰克尔来说,55岁退休还有一个现实问题:退休账户里有钱,不代表当时都能方便地拿出来花。
一般情况下,未满59岁半就从401(k)或IRA提款,要支付10%的提前提款罚金。不过也有例外。例如,Roth IRA中自己投入的本金可以取出;如果在年满55岁当年或之后离开工作,也可能利用“55岁规则”,从当时雇主的401(k)提款而免付这笔罚金。这项规则不适用于IRA或以前雇主的401(k)。
弗兰克尔自己的办法,是另外准备一个普通的应税投资账户。
他的目标是在未来10年里,把这个账户慢慢攒到足以支付4年半生活费。也就是说,如果55岁退休,这笔钱可以用来应付55岁到59岁半之间的日常开支。
他另外还有一笔规模不大的Roth IRA,需要时也可以拿来补充。
退休前再留1至2年生活费
现在,弗兰克尔仍把大部分投资放在股票上,但到了真正退休前,他还准备留一笔现金。
未来11年,他会逐渐攒出相当于1至2年生活费的现金。
原因很实际:如果刚退休就碰上股市大跌,他不希望为了付房租、水电、买菜等日常开销,只能在股价低迷时卖掉股票。有了这笔现金,就可以先用现金生活,不必急着动股票。
提早到55岁退休,还有医疗保险这道坎。
美国联邦医疗保险(Medicare)通常要到65岁才能加入。55岁退休,意味着中间有大约10年需要自己安排医疗保障。同时,在开始领取社会保障金之前的那些年,生活也主要要靠自己的积蓄。