工资入账不等于财富增加。真正值得追问的是:月底究竟留下了多少?
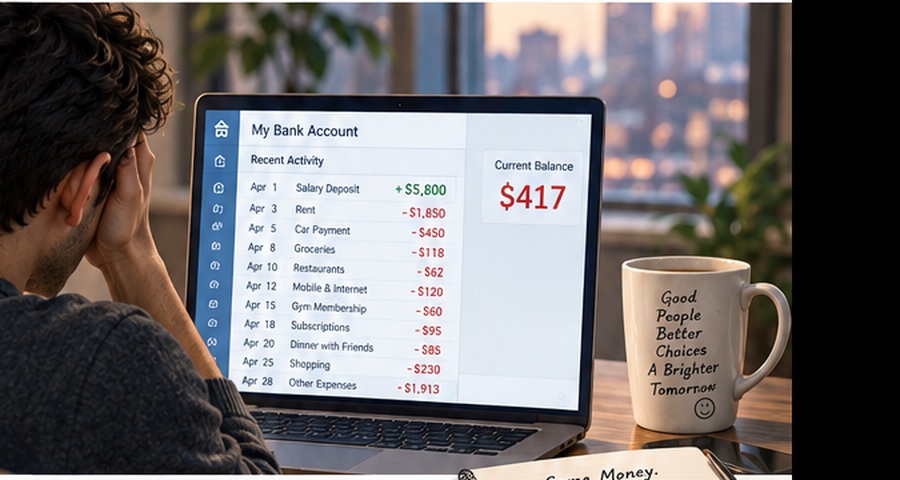
上周五,David收到工资入账通知:5,800美元。
他松了一口气。过去几个月工作很忙,这个月也没有买什么昂贵的东西。照理说,账户里应该能留下不少钱。
可是到了月底,他再次打开银行账户,萤幕上的数字让他停了一下:
417美元。
“钱去哪儿了?”
他没有买名牌,没有突然订一趟豪华旅行,也没有做什么自己记得住的疯狂消费。钱不是在某一个晚上消失的。它只是安安静静地,一笔一笔离开了。
一张账单,看见真实的生活
David把过去三个月的银行与信用卡流水下载下来。
房租1,850美元,车贷450美元,餐饮与食品620美元,手机和网路120美元,健身房60美元,各种订阅95美元。再加上保险、汽油、和朋友吃饭、偶尔买点东西,以及那些单笔看起来都不大的支出。
没有哪一笔特别荒唐。
真正让他意外的,是另一件事:他一直以为自己“大概知道”钱花在哪里,直到把每一笔真的列出来,才发现记忆中的生活和银行流水里的生活并不完全一样。
一张银行流水,其实也是一份生活记录。
我们每天说什么重要,和我们实际把钱花在哪里,有时候并不是同一件事。
收入不是财富
这里有一个看起来很简单、却很容易被忽略的区别:
收入,只是流进来的钱。
财富,则更接近于你在支付今天的生活之后,真正留下来、并能为未来工作的资源。
一个人月薪5,800美元,并不等于他每个月增加5,800美元的财富。如果5,383美元很快又流出去,那么这个月真正留下来的只有417美元。
这并不是说5,383美元都“浪费”了。
房租换来居住,食物维持生活,汽车可能让你上班,保险替你承担某些风险,一顿和家人的晚餐也可能值得它的价格。
问题从来不是“花钱就是错”。
真正的问题是:
这些钱,是你清楚地选择花出去的,还是在你没有注意的时候自己流走的?
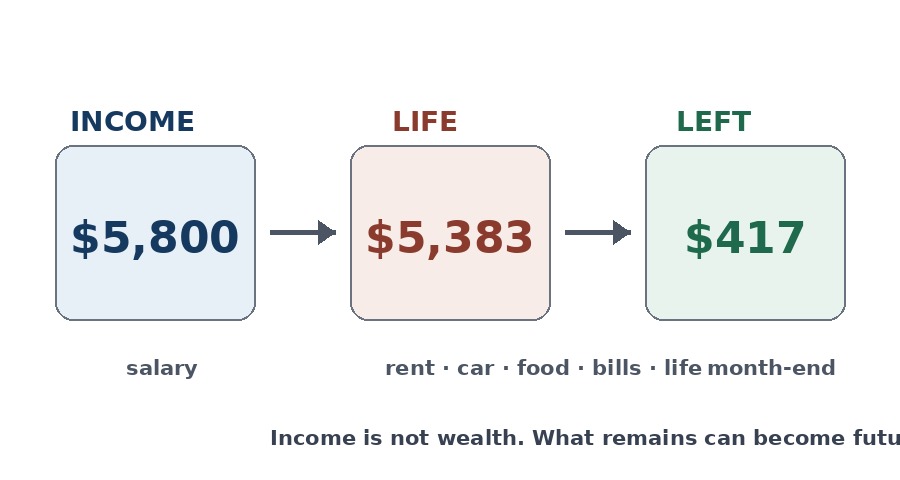
5,800美元收入,经过生活支出后,月底剩下417美元。收入是流入;留下来的,才有机会成为未来的资源。(示意图)
预算不是先从“少花”开始
很多人一听到“预算”,脑中立刻出现一张限制清单:
咖啡不能喝,餐馆不能去,旅行要取消,所有非必要消费都应该削掉。
但如果我们连自己的钱去了哪里都还没有看清,急着“节省”其实是在回答一个尚未弄明白的问题。
预算的第一步,不是责备自己。
而是观察。
固定支出是多少?哪些支出每个月都会重复?哪些是偶发的?哪些钱花出去以后,你觉得值得?哪些支出如果今天重新选一次,你可能不会再付?
这些问题没有一张适用所有人的标准答案。
同样的100美元,对一个人可能是毫无察觉的订阅费;对另一个人,可能是一堂很重要的课、一顿全家难得的晚餐,或者存向未来的一小步。
数字不替我们决定什么值得。
但数字可以让我们第一次看清:我们其实已经在做什么选择。
先别急着改变
David没有在那天晚上取消所有订阅,也没有立刻给自己制定一套严格的“省钱计划”。
他先做了一件更简单的事。
他把支出分成几类,然后看了整整三个月。
因为一个月可能碰巧有汽车维修,可能有生日,可能有旅行,也可能刚好什么都没有发生。三个月仍然不完美,但已经比凭印象判断自己的生活可靠得多。
他第一次看到了一个以前没有真正看见的数字:
不是工资多少。
而是每个月究竟留下多少。
这个数字很小,却可能比工资本身更接近财富开始的地方。
这一期,只记住一件事
收入不是财富。
收入只是流进来的钱。真正值得注意的,是在生活支付完之后,你留下了多少,以及留下来的钱将来能为你做什么。
如果你从来没有认真看过自己的银行与信用卡流水,不妨先不要急着改变任何东西。
只看三个月。
也许你看到的,不只是一串支出。
而是一个比记忆更诚实的自己。
注:文中 David为《钱与人生》系列中的虚构人物,用于呈现普通人在现实生活中可能遇到的金钱选择;文中金额为示例,不代表特定个人。