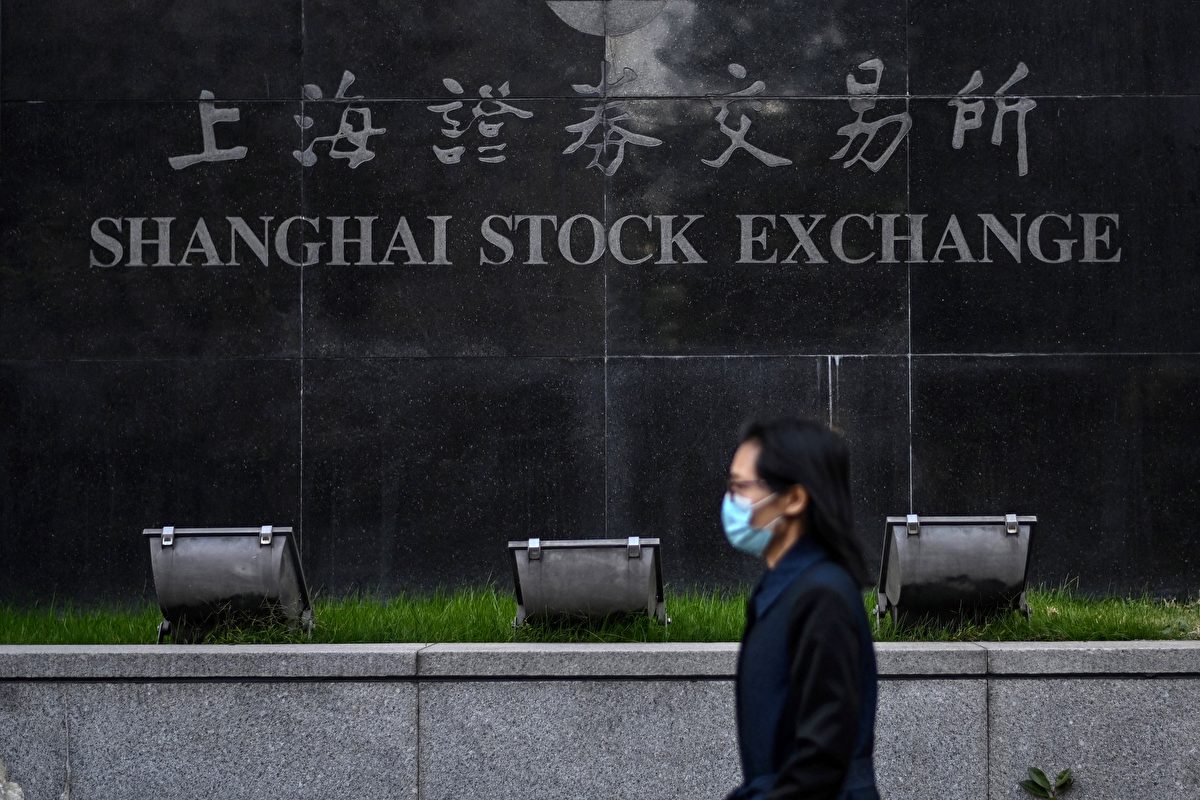
图为一名行人走过上海证券交易所。(Hector Retamal/AFP)
9月30日,蓝箭航天、中科宇航、微纳星空三家商业航天企业的科创板IPO审核状态,同日变更为“中止(财报更新)”。
以上市审核资料来看,蓝箭航天此次中止的直接原因,是其发行上市申请文件中记载的财务资料已过有效期,需要补充提交。这已经是蓝箭航天今年第二次因财报更新而中止IPO审核。
这三家公司并不是个别现象。9月30日,上海证券交易所主板和科创板共有58个IPO项目进入“中止(财报更新)”状态,其中主板11家、科创板47家。当时整个市场处于“中止”状态的IPO项目共有177个。
也就是说,商业航天IPO暂缓,只是近期IPO审核降温的一个缩影。
当局政策一直为商业航天打开IPO通道
值得注意的是,政策本身一直在为人工智能、商业航天、低空经济等前沿科技企业打开资本市场融资通道。
2025年6月,科创板改革明确提出,扩大第五套上市标准适用范围,支持人工智能、商业航天、低空经济等更多前沿科技领域企业适用科创板第五套上市标准。
同年12月,上交所又专门发布商业火箭企业适用科创板第五套上市标准的审核指引,支持尚未形成一定收入规模的优质商业火箭企业在科创板发行上市。
这种政策导向,实际上为大量尚处于研发和商业化早期的科技企业提供了进入资本市场的通道。
新一轮科技“大跃进”
这种“大跃进”式科技企业IPO,意味着商业航天企业可以在尚未开始盈利的情况下进入资本市场,而让投资者承担巨大的投资风险。
从新能源、光伏、锂电池,到人工智能、人形机器人,再到今天的商业航天,越来越多新科技产业受到中共官方政策的推动和刺激资本的追捧。
政策给出了方向,地方政府有了新项目,资本追逐风口,企业融资扩产,最后再透过IPO把更多资本吸引进产业发展中。
新一轮新科技产业发展就变成一场“产业大跃进”。
“蓝箭航天”、“中科宇航”、“微纳星空”目前都处于高研发投入和商业化早期阶段。
商业航天发展需要大量资金和时间
商业航天需要大量资金和时间来研发、进入商用,但是受政策驱动进入这个赛道的企业数量越多,资本越集中,产业内卷不可避免。
上交所自己的审核指引也指出,商业火箭产品技术复杂度高、资金投入大、研发周期长,目前正处于大规模商业化进程的关键时期。
问题在于,资本市场本身承载能力也不是无限大的,大量科技创新企业上市融资,一旦企业技术发展、盈利达不到预期,资本市场累计风险终会释放,投资者成为“接盘侠”。
“中止”只是短期降温
中共监管层近期大规模的“中止”相关企业IPO,显然看到了潜在的危险,但是“中止”与最高层的政策相矛盾,也不过是短期的权宜之计。
因为从政策方向来看,支持新兴产业和未来产业、推动人工智能、商业航天、低空经济等前沿科技发展,仍然是科创板改革的重要内容。
所以,这一轮IPO暂缓,更像是对快速扩张的科技企业和资本市场降温,而不是产业政策方向的根本改变。
真正需要时间检验的,仍然是这些企业能否完成技术突破、实现商业化,最后形成真正的盈利能力。