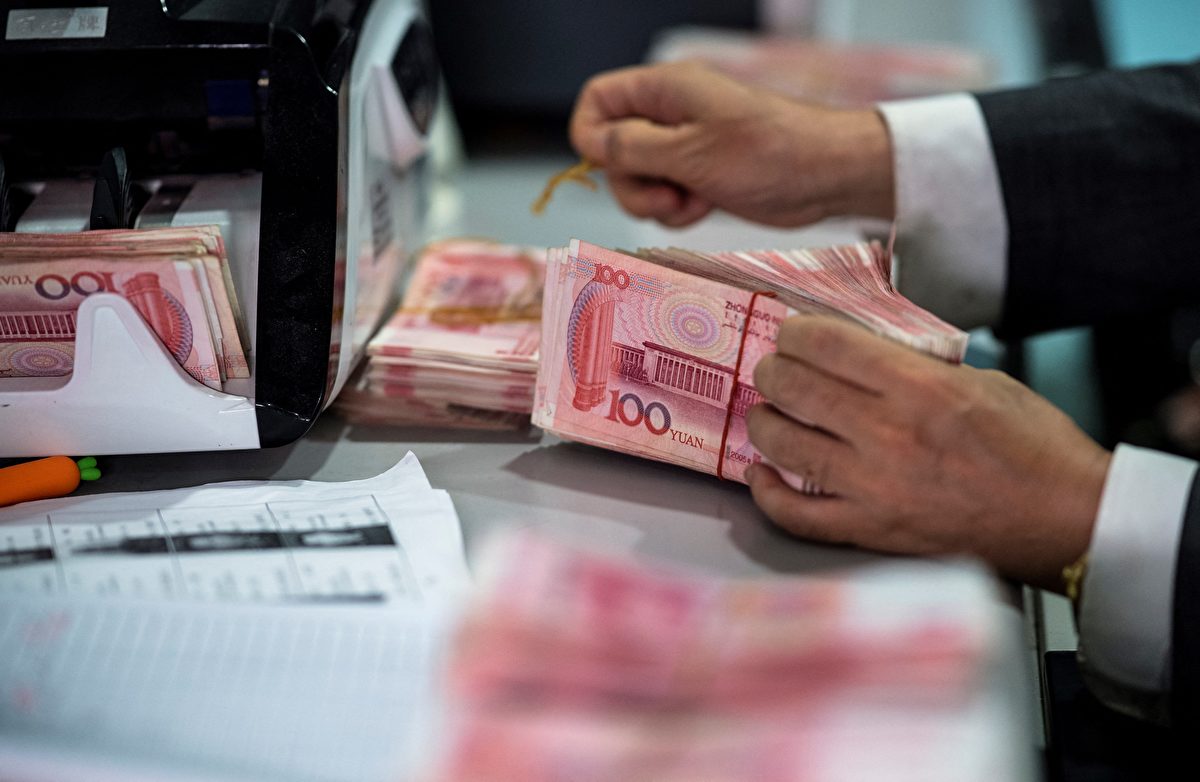
中国经济增长持续放缓,信贷需求疲弱,中共当局为了防止较小型贷款机构流动性危机对金融系统的冲击,已将银行总数削减了近四分之一。
专家:中国银行整合规模空前
据《金融时报》10月4日报导,在中国,由政府控制的庞大银行体系的总资产规模约64万亿美元,目前正在进行区域性整合。
根据中共国家金融监督管理总局(NFRA)的数据,2025年有逾670家银行机构被关闭,关闭数量创纪录,其中绝大多数位于农村地区。评级机构惠誉(Fitch)发布报告说,关闭这些银行后,中国的银行实体数量已降至3,139家,截至2025年,四年间减少了23%。
随着房地产市场长期低迷,低利率和通货紧缩给银行盈利带来了压力。《金融时报》援引新加坡国立大学东亚研究所(East Asian Institute)高级访问研究员杰森・贝德福德(Jason Bedford)的话说,银行业整合是为了“简化监管”,以及“消除小型金融机构发生流动性事件的潜在风险”。
“我们以前从未见过如此大规模的整合。”贝德福德说。
惠誉表示,中国的小型银行(主要为农村和城市层级银行,尤其是在欠发达地区)依然是整个银行体系中最薄弱的部分,资产质量较差、资本水平低且存在治理缺陷。
农村银行和地区性的城市级银行合计占中国银行业资产的四分之一以上。
除了农村银行,城市级银行也受到了密切审查。今年7月,中共国家金融监督管理总局联合湖北省政府接管了陷入困境的武汉众邦银行(Z-Bank),该银行被指出现严重信用风险。这是自2019年内蒙古包商银行被接管以来,再次发生此类银行被接管事件。
评级机构穆迪(Moody's)表示,这“凸显了实力较弱的区域性机构所面临的挑战”。随着监管机构寻求化解小型及实力较弱区域性机构的风险,预计整合趋势将持续下去。
《金融时报》援引穆迪副总裁诸蜀宁(Nicholas Zhu)的话说,“整个银行体系——而不仅仅是农村银行——都正面临着中国低利率环境的挑战。”
巨额不良贷款加剧银行生存压力
农村银行的整合是在中国宏观经济环境发生转变的背景下进行的,最明显的标志是2021年以来房地产繁荣局面的逆转。近几年来,中国经济低迷和房地产市场下行使许多企业陷入经营困境,部分企业的盈利甚至不足以支付债务利息,导致银行面临日益严重的不良贷款压力。
彭博社今年5月发表的一篇文章说,中国3万亿美元隐性不良贷款只会延长经济低迷。在中国经营塑胶生意的Tom Hu拖欠银行73万美元贷款。但他根本无力偿还债务。
“说实话,感觉经济状况越来越糟了。”Hu说,许多其它企业也都在苦苦挣扎,“我不想被列入信用黑名单,银行也不想看到不良贷款增加。”
文章说,像Hu这样的情况正在中国各地不断上演,与此同时,银行正艰难应对日益堆积的不良贷款。虽然很难知道不良贷款的真实情况,但大多数经济学家认为,不良贷款率远高于中共官方公布的1.5%。伦敦Absolute Strategy Research的一位分析师估计,这一比例约为10%,这意味着高达3万亿美元的贷款本应被归类为不良贷款,但实际上却没有。其他分析师则认为,不良贷款实际金额可能是这个数字的两倍。
彭博社说,Hu的情况本应被归入不良贷款行列。他在浙江经营的企业已经“空心化”,内需疲弱加上出口波动,迫使他裁掉了90%的员工。自2022年底疫情后重新开放以来,他的塑胶厂一直徘徊在资不抵债的边缘,所产生的现金只能维持基本营运。+