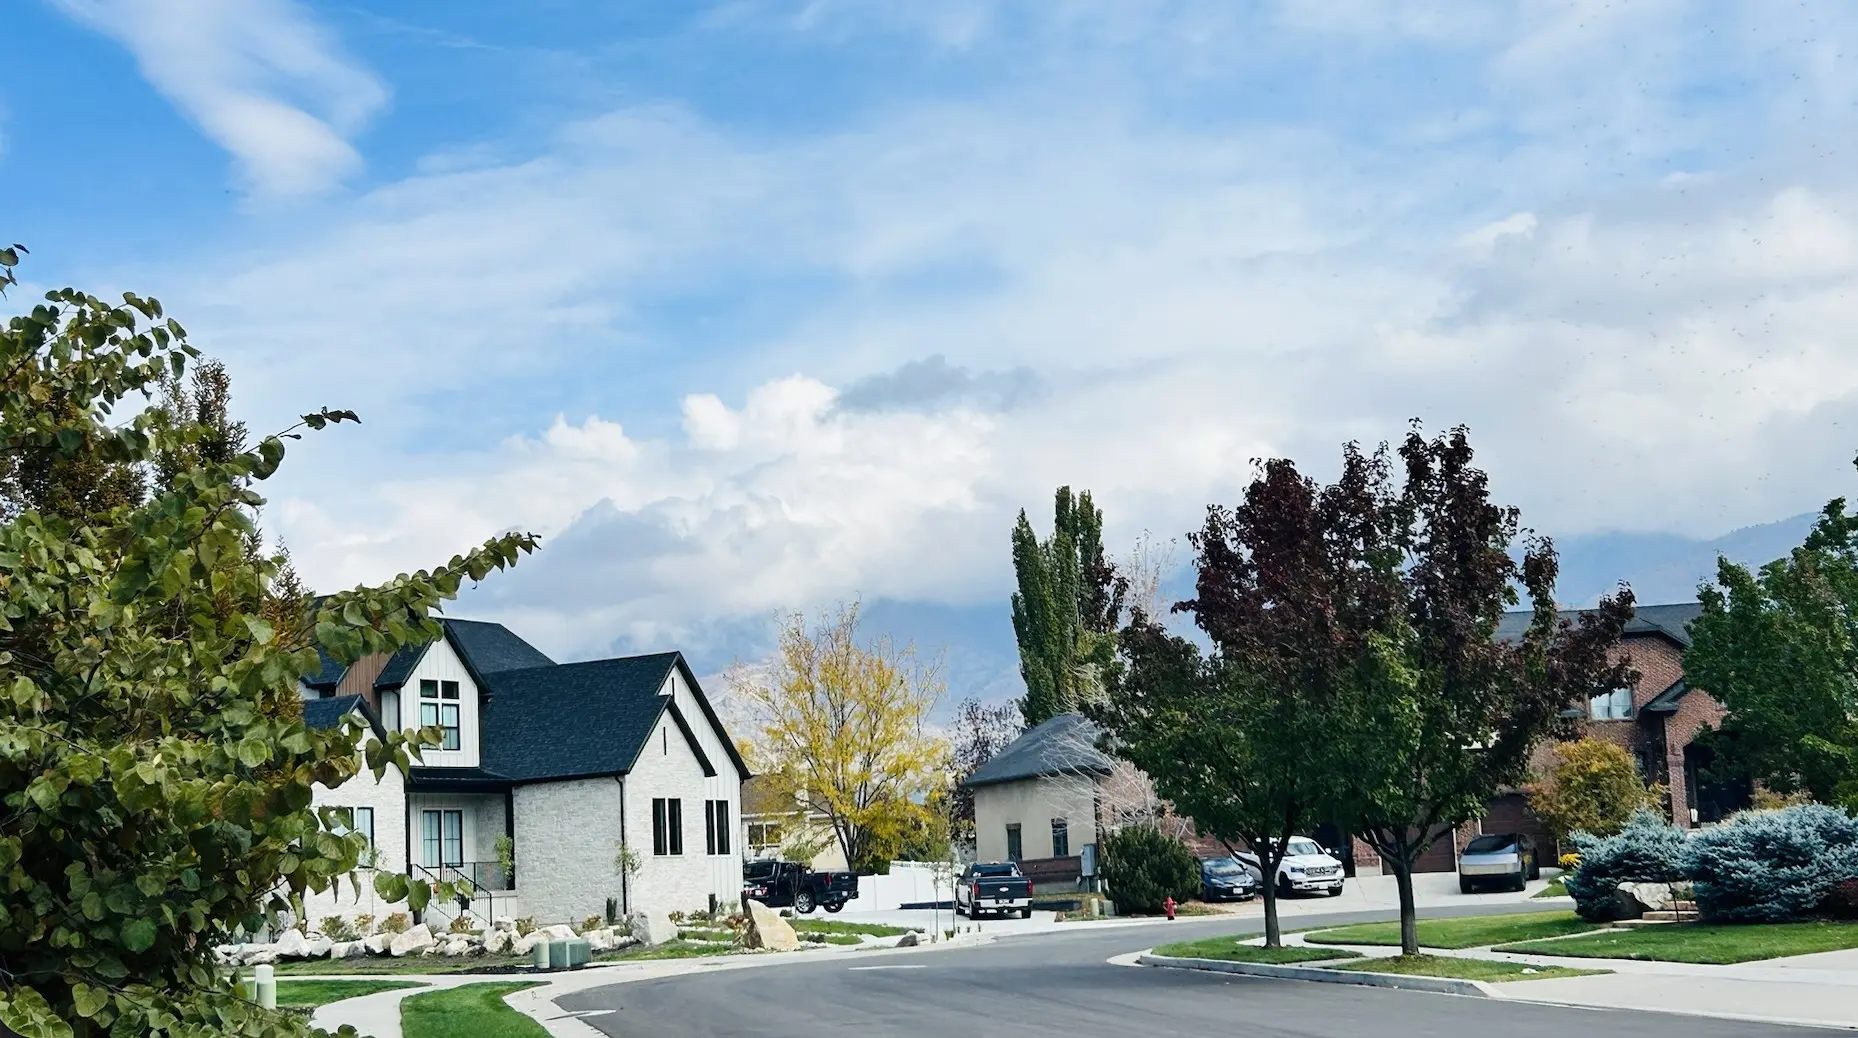
琳达目前所居住的犹他州盐湖城附近的社区。(琳达提供)
琳达‧斯通(Linda Stone)小时候,打包纸箱是家常便饭。
她的父亲在美国空军服役,一纸调令下来,全家就得跟着搬家。她住过好几个州,最远一次搬到德国,后来自己结婚,又随丈夫搬到了田纳西州。新学校、新邻居、新口音,对那个小女孩来说不是压力,而是冒险。
“我喜欢那种每搬一次家就重新开始的感觉,又可以认识一批新朋友。”斯通对大纪元说。
长大后,她把这份“搬家基因”带进了婚姻,前后又搬了四次家。最后一次落脚犹他州之后,她就再也没搬过。
如今50岁、在犹他州当会计师的琳达,已经在这栋房子里住了十年。她不打算搬,理由很简单:十年前锁定的房贷利率只有3.5%左右。而且,她开始后悔当年带着孩子搬来搬去。
琳达不是特例。现在的美国,大家都不太爱搬家了。这个曾经以“五到七年换一次房”闻名的国家,如今屋主的中位持有年限已拉长到12年。外界常以为美国人爱搬家是因为“爱自由”,但事实上,某种程度上是因为美国的金融与税务制度。
“五到七年”定律已经是上一代的事
全美房地产经纪人协会(NAR)的数据显示,1985年美国人对住房的持有年限中位数是5年;从1987年到2008年,大约是6年。房地产平台Redfin的数据也显示,2005年美国屋主的中位持有年限为6.5年。
2008年金融危机之后,房价崩跌让许多人卖不掉房,持有年限一路上升。屋主的中位持有年限在2020年达到13.4年的历史高峰。之后疫情带动一波搬家潮,持有年限缩短到2024年的11.8年,2025年又回升至12年。
NAR《2025年购房者与卖房者概览》也指出,卖家卖房前的中位持有年限是11年,创下该报告有史以来最高。这表明,美国人在一栋房子里的居住时间,已经是20年前的两倍。
不只是有房一族不换房,连租房族在内,美国人整体搬家的比例也降到历史低点。
美国人口普查局1948年开始统计时,每年有20.2%的人搬家,几乎每五个人就有一个。哈佛大学住房研究联合中心分析人口普查局另一项调查(以家庭为单位)显示,2024年只有11.2%的家庭搬家,是该项调查有记录以来最低。
制度设计出来的“换房红利”
美国人喜欢搬家,首先是因为搬家在税务上很划算。美国国税局规定,卖掉自住房时,单身人士最多可扣除25万美元的利得,夫妻合报可扣除50万美元。条件是卖房前的5年内,自己拥有并为主要住所至少满2年。这就是常被提到的“税法第121条”。
换句话说,只要住满两年,房子就是一个免税的储蓄罐。琳达婚后在田纳西州搬了三次家。其中他们的第一套房子以23万美元买入,住了5年,为了给孩子找更好的学区,以28万美元卖掉;另一套只住了3年,因为邻里关系不好,以38万美元卖出。
两次都符合自住满两年的条件,价差也远低于50万美元的上限,联邦资本利得税一分钱也不用缴。不过,账面价差不等于真正赚到的钱:中介佣金、过户费、搬家费和新家的装修,都会吃掉一大块。
话虽如此,房子越换越贵,还是替琳达一家累积了实实在在的资产。
从23万美元的房子到如今43万美元买下的家,她住的房子一次比一次贵;免税的卖房价差,可以直接滚进下一套房的头款。她十年前以43万美元买下的现居,如今在Zillow上的估价已达76万1,900美元,涨了约33万美元,增幅约77%。将来卖掉时,这笔利得仍在夫妻合报50万美元的免税额度内。
NAR认为,房价稳步上涨让长期屋主累积了可观财富,典型卖家持有房屋11年,手上有厚实的房屋净值可以用于下一次换房。
房贷制度是第二个推手。美国最常见的是30年期固定利率房贷,而且提前还款罚金受到严格限制。根据美国消费者金融保护局(CFPB)自2014年起实施的规定,只有符合特定条件的固定利率贷款可以收罚金,且只限前三年,前两年最多2%,第三年最多1%。卖房就能还清贷款、轻松脱身,房子的流动性因此大大提高。
第三是就业市场。美国没有户籍限制,跨州跳槽、调职只是搬一辆卡车家具的事。不少企业会提供搬迁补贴,帮员工分担搬家和买卖房的成本。
琳达的第四次搬家,就由不得她。丈夫工作调动到犹他州,全家只能跟着走;她说,为了丈夫的工作,他们也没有选择。这次搬家,他们拿到了1万美元的搬家费。十年前,他们在当地买下一套43万美元的房子,一直住到现在。
美国的这套制度鼓励一种“房产阶梯”式的人生:二十多岁买小房,三十多岁为孩子换大房、换学区,五十多岁孩子离家后再换小房。琳达几乎就是照这个剧本走的,直到利率让这一切停了下来。
3.5%的房贷舍不得放
当年让美国人轻松搬家的30年期固定利率房贷,如今却把他们留在原地。经济学家称之为“利率锁定效应”(lock-in effect)。
利率可以锁定30年,但只属于这栋房子。一旦卖掉,旧贷款结清,新房只能按今天的利率重新贷款。房地美(Freddie Mac)数据显示,截至2026年10月29日,30年期固定房贷平均利率为7.24%;而十年前,只有3.5%左右。
假设琳达当年买43万美元的房子时付了两成头款,贷款34.4万美元,以3.5%计算,每月本息约1,545美元;同样金额换成今天的7.24%,每月要付约2,344美元,多出将近800美元,一年约9,600美元。
根据Realtor.com依联邦住房金融局(FHFA)资料整理的统计,2026年第二季,美国未偿还房贷中有49.1%利率低于4%,利率在6%以上的只占22.5%。也就是说,将近一半的屋主,都抱着一笔“卖房就会失去”的低息贷款。
FHFA的研究显示,市场利率比屋主原贷款利率每高1个百分点,卖房的概率就降低18.1%;2022年第二季到2024年第二季,锁定效应共“消灭”了约172万笔房屋交易,并把房价推高了约7%。不卖的人越多,市场上的房子越少,房价反而会升高。
前述Atlas Van Lines调查发现,28%的企业表示,员工因担心新地点的住房或房贷而拒绝调职,21%表示员工担心卖不掉或放不下旧房;也有28%的企业开始帮员工处理房贷利率。以往的搬迁补贴是锡上添花,现在得先补上利率的缺口。
老化也是不愿搬家的一个因素。NAR的数据显示,卖房者的年龄中位数已达64岁,首购族年龄中位数则上升到40岁,两者都是历史最高;新买家预期在新家住15年,28%的人说这是“一辈子的家”。
她喜欢的新鲜感孩子不一定喜欢
让琳达放弃搬家还有一个重要的理由,就是孩子。
琳达本以为孩子会像自己小时候一样,把搬家当成冒险。结果不是这样。每搬一次,孩子就得换一次学校、重新适应一次;好不容易熟了的玩伴,又留在了上一个社区。“他们一直没有固定的玩伴。”她说,现在回想起来,有点后悔当年搬来搬去。
搬到犹他州后,孩子的适应又多了一层。犹他州以后期圣徒教会(俗称摩门教)信众为主,琳达说,当地宗教氛围浓厚,对养儿育女来说还不错;但他们是基督徒,不属于该教会,孩子在学校的朋友并不多。
她自己的童年其实是个极端例子。哥伦比亚大学政策研究中心的报告显示,军人家庭的孩子从幼儿园到高中毕业,大约要搬6到9次家。
维吉尼亚大学心理学家大石繁宏(Shigehiro Oishi)的团队追踪7,108名美国成年人10年,结果发现,小时候搬家次数越多,成年后的生活满意度越低,高品质的人际关系也较少。但影响因人而异:内向的人受影响最大,外向的人则没有这种负面关联。
同样的搬家,对一个孩子是冒险,对另一个则可能是不断反复告别带来的沮丧情绪。这也解释了为什么孩子常常是美国家庭决定“不搬”的理由之一。
搬家公司Atlas Van Lines对549名企业决策者的调查显示,员工拒绝调职搬迁的头号理由是家庭因素,而“让孩子转学”首次列入选项,就挤进前五名。
下一次搬家跟着孩子走
琳达并没有把“搬家”的想法彻底从人生里划掉。孩子们渐渐长大,她和丈夫打算再等几年,看孩子最后在哪里落脚就搬到哪里,也可能搬回田纳西州。房子要换小的;更关键的条件,是找一个对退休族更友善的州。
以她的两个候选地为例,税负就不一样。田纳西州原本还对利息和股息课征“霍尔税”,该税已于2021年1月1日全面废除,田州从此不需要缴纳个人所得税。犹他州则采4.45%单一所得税率,社会安全金也要纳税,但可用抵免额抵销;夫妻合报收入在9万美元以下可全额抵免,收入更高则逐步递减。
年轻时,琳达为了孩子的学区搬家,又为了丈夫的工作搬家;将来,她打算为了孩子和退休生活再搬一次。中间这十年的“不搬”,一半是利率的算盘,一半是对当年的反省。
她说,“年轻时搬家还可以。”现在,她暂时不想搬了。