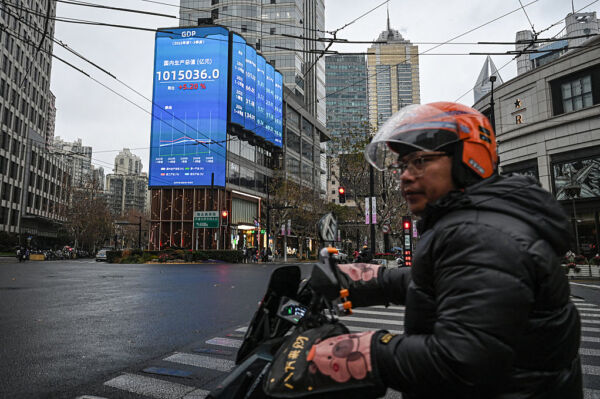
从官方数据看,2026年中国宏观经济出现重大变化。图为2026年1月19日,一名男子骑着摩托车经过上海街头一块显示国内生产毛额(GDP)数据的标牌。(Jade Gao/AFP via Getty Images)
11月9日,中共国家统计局公布的数据显示:2026年10月份,全国居民消费价格指数(CPI)同比上涨0.7%,创下3个月新低;生产者价格指数(PPI)同比上涨5.7%,创下2022年6月以来的最高水平。本文对此组数据进行三点分析。
CPI与PPI的剪刀差扩大工厂寒意凛冽
从官方数据看,2026年中国宏观经济出现重大变化。(一)中国GDP平减指数在第二季度回升至1.6%(第三季度也稳定在1.4%至1.5%区间),结束了此前长达12个季度的连续负增长,标志着名义(现价)GDP增速跑赢了实际(不变价)GDP增速,走出通缩。(二)PPI数据3月转正,终结了40多个月历史性连续负增长。(三)CPI与PPI的剪刀差,4月转正,之后走高,10月飙升至5.0%(见下表)。
2026年前10月PPI与CPI的剪刀差(%)
1月
2月
3月
4月
5月
6月
7月
8月
9月
10月
PPI
-0.8
-0.9
0.5
1.8
0.8
4.1
1.9
3.8
5.0
5.7
CPI
0.8
1.6
1.0
0.8
0.6
1.0
0.6
0.8
0.9
0.7
剪刀差
-1.6
-2.5
-0.5
1.0
0.2
3.1
1.3
3.0
4.1
5.0
资料来源:国家统计局
比较而言,PPI是上游,CPI是下游。2026年PPI之所以大逆转,走出持续40多个月的负增长,直接原因一是美伊(朗)战争导致的油价、大宗商品价格大涨,二是AI爆发所带动的相关产业链扩张。但是,同期中国消费不足,消费端物价持续低迷,CPI一直在低位徘徊。这使CPI与PPI的剪刀差大增,揭示了中国经济面临的结构性矛盾:企业难以将上游成本上涨充分转嫁给消费者,生产成本与终端售价之间的落差扩大,加大企业经营压力。工厂(绝大多数为民营)可谓“两头受气”——原材料贵、成品卖不出价,从而导致很多企业减少招工、减薪甚至停产,造成就业与消费环境更冷。
CPI低增速并非“生活轻松”
10月份CPI同比上涨0.7%,创下3个月新低,暗示物价几近停滞。这明显背离了许多人的“生活体感”。事实上,普通人直观感觉钱越来越不耐花、生活成本沉重。
食品在CPI中的权重近30%。10月份由于供给充足,鲜菜价格同比暴跌16.9%,猪肉价格大跌8.6%;这直接拉低了CPI增速。但是,普通人每天去菜市场省下的三五块钱,却无法抵消生活总成本的增加。与食品的下跌相反,10月份交通工具用能源(主要是汽油、新能源车充电费)同比暴涨20.2%,通信工具暴涨16.1%,医疗服务上涨3.6%。加油、通勤、电子产品换新、看病,这些都是无法规避的硬开支。此外,被CPI完全过滤的支出,例如每月雷打不动要还的房贷、孩子的补习班学费等,都实实在在挤压着每个家庭的现金。
换言之,0.7%的低通胀并不意味着人们的生活变轻松了。相反,它揭示了一个沉重的宏观现实:“供强需弱”导致整体商品价格(供给端)涨不动,但居民在能源、医疗、出行等公共与硬性服务上的开支(成本端)却在持续被动抬升。
CPI长期低增速的背后是中国社会结构的极端畸形
中国CPI低增速,其所揭示的是“购买力停滞”。原因很多,这里只讲一个恩格尔系数(Engel's Coefficient)问题。恩格尔系数是指食品消费支出占家庭总消费支出(或总收入)的比重。其核心规律是:一个家庭或国家的收入越少,用来购买食物的支出所占比例就越大;随着收入的增加,这个比例呈下降趋势。
1978年,城镇恩格尔系数57.5%,农村高达67.7%。中国超三分之二的开支用来维持温饱,属于联合国标准的绝对贫困状态。1993年,粮票等商品配给制彻底退出历史舞台,城镇恩格尔系数首次跌破50%(49.5%);2000年,农村恩格尔系数跌破50%(49.1%),城镇降至39.4%。2017年,首次破30%大关,全国居民恩格尔系数降至29.3%;之后,数据在“29%~30%”的极窄区间拉锯,例如2025年全国居民人均恩格尔系数为29.3%,2026年前三季度约为29.7%。
就中国而言,不仅是恩格尔系数“降不动”了,而且还掉进了“伪富裕”的陷阱。
其一,根据联合国传统标准,恩格尔系数低于30%意味着“富裕”,因为其同时建立了完善的社会保障体系(医疗、教育、养老)。中国却非如此。中国人的非食品支出,很大一部分被高昂的自住房隐性持有成本、育儿成本以及医疗风险所占据。因此,恩格尔系数低于30%,在中国并不是一种真正的富裕享受,而是“防御性负重”。
其二,中国庞大的低收入人群,其个体恩格尔系数居高不下。2020年5月28日,时任总理李克强公开说,“中国有6亿人每个月的收入也就1,000元。”国内研究机构调查数据显示,月收入2,000元以下的超过9亿人。这些人的消费结构中,食品、基本医疗等生存支出占绝对统治地位。
其三,中等收入群体的坍塌和消费降级,其个体恩格尔系数被动反弹或“横盘”。中等收入群体是消费的中坚,但近年来楼市泡沫破灭和金融爆雷等等,
使中国原本就显著偏小的中等收入群体惨遭打击,消费大幅缩减,网络流行着“中产破产/返贫三件套”(高额房贷、配偶不上班、孩子上国际学校)这类话题。
其四,巨大的地域性差距。中国幅员辽阔,发达地区已经达到了全球极富裕国家的水平(如北京的恩格尔系数已低至20.2%,上海为25.0%),全国却仍有12个省份的恩格尔系数超过30%。根据2026年最新调研,甘肃等省份的居民平均消费倾向高达80.99%(即赚100元花80元),其大头全被食品、医疗等生存刚需占满。总之,从全国平均数看,中国已“富裕”(破30%);但从结构看,中国是割裂的,存在巨大的结构性断层。
中国的CPI长期在1%以下的低位趴行,与恩格尔系数在29%~30%之间的拉锯,本质上是同一枚硬币的两面。恩格尔系数降不动是“病症”,而CPI长期低位是“病灶的表现”。
结语
CPI数据长期低位,显示中国内需严重不足。严重不足的根本原因,则是中共的榨取型体质造成的贫富悬殊、社会结构失衡,一小撮富豪占有绝大部分财富,中等收入群体弱小,绝大多数都是穷人,形成最恶劣的“倒T字型”社会。中国经济要有活路,提振内需,必须打破“倒T字型”,建立以中产阶级为主体的“橄榄形社会”。