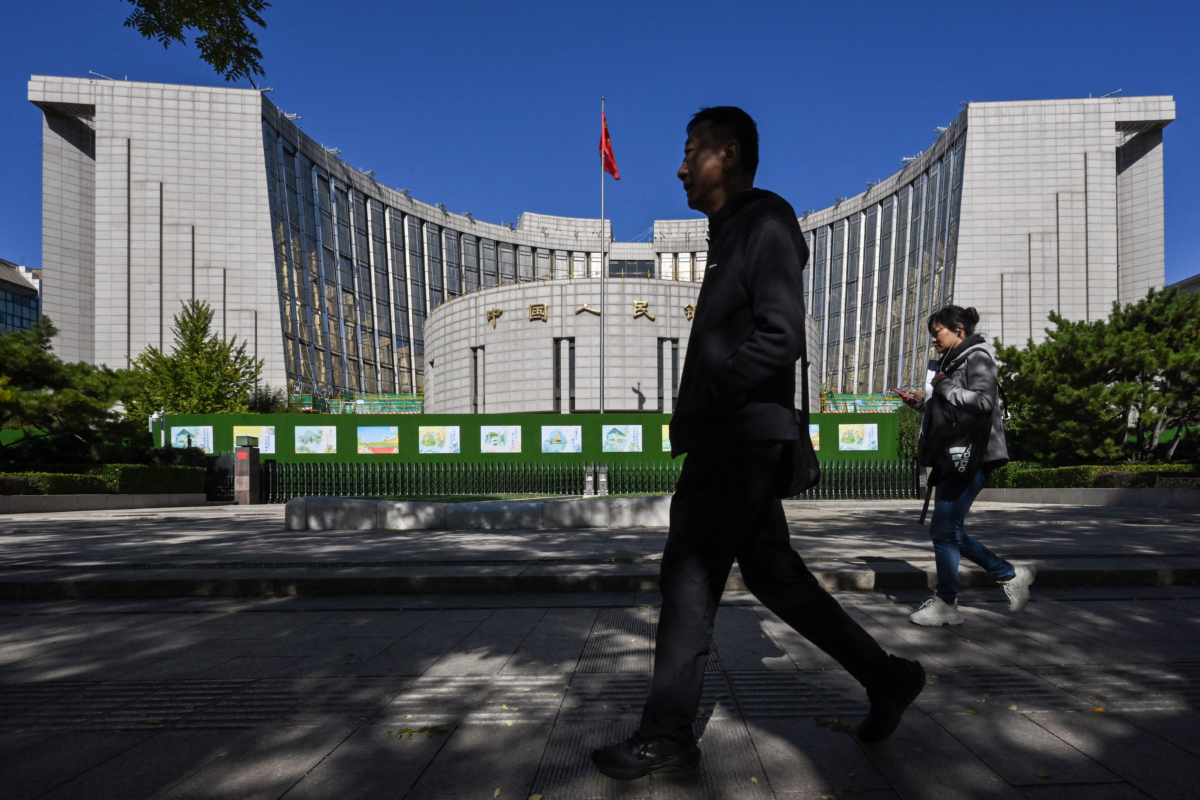
图为2024年10月19日,行人经过央行总部大楼。
2026年,中国居民定期存款迎来集中到期高峰。根据中共央视财经2026年1月13日报导,中金公司测算,2026年居民定期存款到期规模约75万亿元(人民币,下同),其中1年期及以上存款约67万亿元。各机构对全年定期存款到期规模的估算介于32万亿元至71万亿元之间,平均约50万亿元。
几十万亿元听起来十分惊人,但分摊到千家万户,真正能够拿出50万元存款的普通家庭,恐怕并没有想像中多。
逾99%的中国人存款难到50万
“50万难倒99%的中国人”这句话流传多年,并非完全没有依据。
2015年3月31日,中共国务院正式发布《存款保险条例》,自2015年5月1日起施行。规定同一存款人在同一家投保机构的被保险存款本金和利息,最高偿付限额为50万元(超过50万存款,保险基金不保障100%赔付)。央行此前测算,这一标准可以覆盖99.63%的存款人的全部存款。
2026年6月底,央行仍确认,50万元保障额度能够覆盖99%以上的存款人。
9月29日,《香港经济日报》引述西南财经大学中国家庭金融调查与研究中心追踪十余年的全国家庭存款中位数,2026年数据显示,全国家庭存款中位数仅8.7万元。超过74%家庭存款不足10万元;而能拿出30万元流动存款的家庭,已算是“人上人”,但占比仅约6%。
此外,根据招商银行2025年第三季度报告,截至2025年9月底,该行零售客户约2.20亿户,其中日均人民币总资产(包括存款、理财、投资等)达到50万元及以上的金葵花(贵宾客户)及以上客户为578.12万户,约占零售客户总数的2.63%。
招商银行2025年年度报告进一步披露,截至2025年底,零售客户达2.24亿户,金葵花及以上客户593.15万户,比例约为2.65%。
这里计算的是银行客户,不等于全国家庭;50万元门槛计算的是个人综合金融资产,也包括存款以外的金融产品。
尽管如此,这个数字仍然提供了一个值得观察的侧面:即使在客户规模庞大的商业银行中,达到50万元金融资产门槛的客户也仍然是极少数。
为何存50万元对普通家庭很困难?
那么,为什么存50万元对普通家庭如此困难?
答案首先就藏在收入与支出之中。
根据国家统计局2026年10月19日公布的《2026年前三季度居民收入和消费支出情况》,前三季度全国居民人均可支配收入为34,230元,人均消费支出为22,354元,两者相差11,876元。
如果简单按照上述前三季度的收入和支出水平折算全年,人均结余约为15,835元。以此计算,累积50万元需要约31.6年。
但这只是静态数学估算,并不代表每个普通家庭都能在32年内存够50万元。因为它没有考虑收入变化、家庭成员数量、存款利息、通货膨胀,以及住房、医疗和教育等大额支出。
更重要的是,这还只是平均数。
国家统计局同一份《2026年前三季度居民收入和消费支出情况》显示,2026年前三季度全国居民人均可支配收入中位数为28,388元,只有上述平均数的82.9%。
而城镇居民人均可支配收入为44,945元,农村居民为18,809元,两者相差一倍以上。
上述数据显示,中位数比平均数低,说明平均收入受到高收入群体影响,不能简单用平均数代表普通人的收入水平。
这意味着,对不少收入处于中低水平的家庭来说,真正能够留下来的钱,可能比平均数所反映的还要少。
有资产不等于有现金
还有一个容易被忽略的问题:有资产,不等于有现金。
例如,一个家庭拥有一套价值200万元的住房,但仍有100万元房贷,银行存款只有3万元。从账面上看,这个家庭拥有一定净资产,但如果遇突然失业,或者家人需要支付大额医疗费用,依然会陷入财务困境。
房子不能随时变成现金,资产也不能直接替代流动性。
这正是许多中国家庭的现实:看起来有房、有车,却没有多少可以自由支配的资金。在北京的城市核心地段拥有一套房产,基本上价值千万以上,账面上房主都是千万富豪,但手中可动用的资金却很有限。
此外,普通家庭还要承担住房、教育、医疗和养老等多重压力。很多家庭辛苦工作多年,原本积累了一些存款,却可能因为老人患病、孩子上学、结婚买房等支出,一下子消耗多年积蓄。
因此,普通家庭最担心的,往往不是日常生活多花几百元,而是一次意外就可能让多年努力付诸东流。
中国居民存款总量增加消费却未增长
这也能解释另一个经济现象:中国居民存款总量不断增加,消费却未同步增长。
根据中共国家统计局发布的《中华人民共和国2025年国民经济和社会发展统计公报》,2025年底中国境内住户人民币存款余额达165.89万亿元,同比增长9.7%。
如此庞大的居民存款,究竟意味着什么?
居民增加存款,可能是收入提高、储蓄能力增强,也可能是因为对未来收入、就业、医疗和养老缺乏足够安全感。
前者是主动积累财富,后者则更多是一种预防性储蓄。
从国家统计局2026年10月19日公布的前三季度居民收入构成来看,全国居民人均工资性收入为19,653元,增长5.3%;经营净收入5542元,增长6.6%;财产净收入2671元,仅增长1.6%;转移净收入6364元,增长5.7%。
其中,财产净收入增速相对较低,也提醒我们,居民依靠房产、金融资产等获得的收入,并没有呈现与其它收入来源相同的增长速度。
所以,真正值得关注的,不只是中国居民存款总量有多少,而是这些财富如何分布,以及普通家庭能否持续增加收入、积累财富。
中共多次公开居民存款金额盯上民间财富?
另外,中共央行及其它金融机构近年来多次公开居民存款金额,目的恐怕不仅仅是摸清老百姓的家底那么简单。
一、摸清民间财富规模
居民存款总量、银行账户、利息收入及资产分布,能让政府掌握宏观财富变化。
二、寻找财政收入来源
地方政府面临土地收入下降、债务偿还及财政支出压力。加强税务稽查、追缴欠税、规范各类机构财务,可能成为增加财政收入的途径。
三、引导居民资金流向
当居民大量存款留在银行,政府希望透过降息、消费刺激及金融政策,让资金进入消费、投资和资本市场。即所谓“逼着老虎出洞”政策。
四、加强对民间资产的监管
企业家、离岸信托、宗教场所及其它经济组织的财务监管,都涉及资金透明度、税务责任及资产管理。2026年11月10日自由亚洲电台报导的“中国多地开始查核寺庙、道观财务”事件。这代表近期税务与财务监管的话题,已从企业、个人及离岸信托,延伸到宗教活动场所。
当房地产收入下降、地方财政承压、企业税务监管加强,甚至寺庙财务也受到检查时,政府是否正在扩大对民间资金和财富的监管范围?