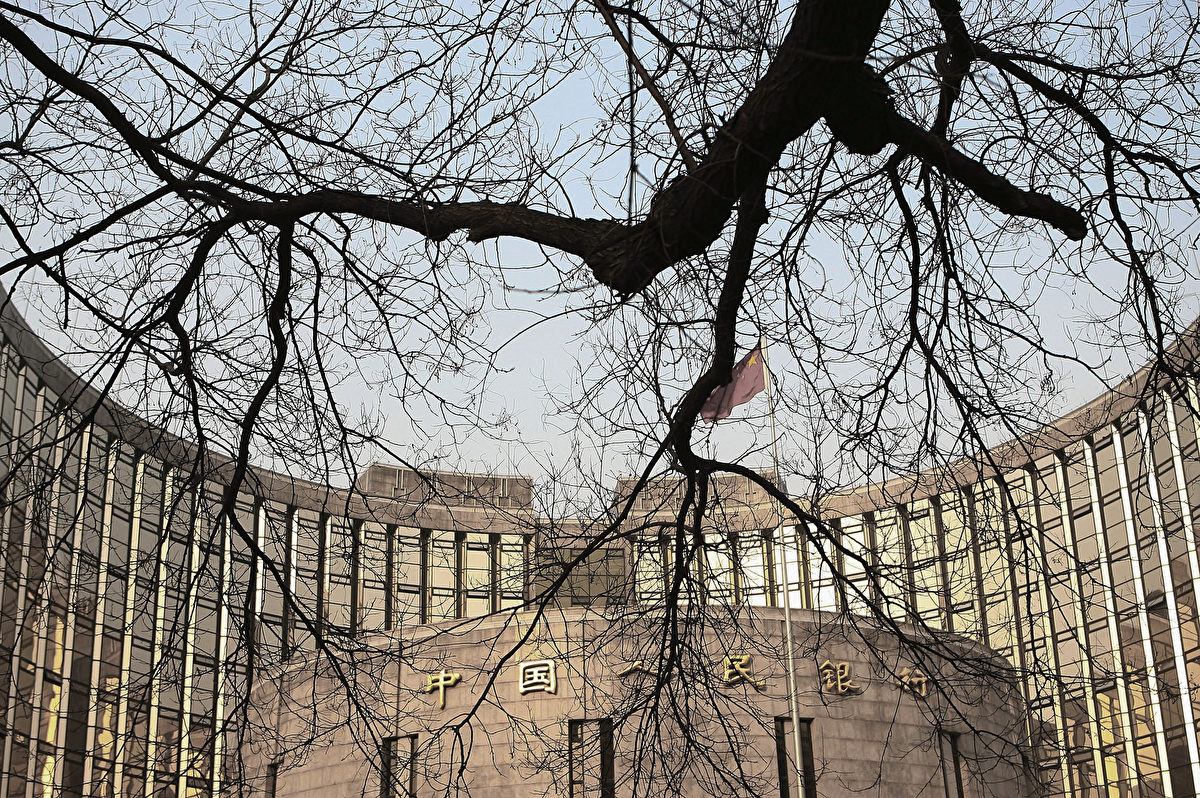
分析指中共央行料将多渠道投放流动性支持财政。图为中共央行。
中国金融市场出现波动,中共央行发布货币政策报告称要“维稳”。分析指,随着债券发行速度加快,央行后续应会通过多种流动性投放工具,撑政府发债。不过,地方政府无力还债,如果地方债券发生危机,很快就会转变为银行系统的危机,甚至金融危机。
中共央行网站11月11日发布第三季度货币政策执行报告,提及当前外部环境更加复杂多变,地缘冲突和经贸摩擦多发频发。中国经济仍面临供强需弱、结构分化、外部冲击等问题。
报告称,下阶段将实施好适度宽松的货币政策,保持流动性充裕。报告提到此举应对的几方面问题,包括股票、债券、外汇等金融市场的不稳,汇率超调风险,人民币汇率的不稳等,并称要守住不发生系统性金融风险的底线。
报告删除了上一季度报告中提出的“及时谋划出台务实管用的增量政策”这一阶段优先事项。
据《华尔街日报》11月12日报导,中共央行的报告中不再提及增量的政策措施,这表明北京当局的重心已转移。当前这轮额外的政策支持可能已经结束。
2026年7月30日中央政治局会议部署下半年经济工作时,提出的重要要求之一是“及时谋划出台务实管用的增量政策”,之后央行等部门反复强调该要求。
中共央行近几个月来采取了一系列措施,包括将主要政策利率锚从7天期逆回购利率转向隔夜逆回购利率、将抵押补充贷款的利率下调0.25个百分点、扩大再贷款规模等。
报导说,预计中共今年剩余时间的政策重点,将是“确保现有措施得到有效实施。”
报导还提到,中国的“国内需求复苏的基础依然脆弱,这为降息留下了空间”,预计2027年将降息0.1个百分点。
不过经济观察人士李庭仟认为,中国正面临流动性陷阱,不再只是货币供应不足的问题。降息已经难以刺激投资和消费,企业缺乏投资意愿,居民倾向于储蓄,而不是扩大消费;银行即使拥有充足流动性,也可能不愿意扩大信贷;央行继续增加货币供给,资金也未必能进入实体经济。
他说,在这种情况下,即使央行释放大量流动性,也未必能迅速改变经济主体的行为。
此外,中共政府的债务问题是另一个关注重点。彭博综合中诚信国际研究院等机构数据测算,11至12月,中共的国债和地方债的净融资规模至少将达到2.2万亿元(人民币,下同),这将是仅次于2024年同期的高位水平。
彭博报导认为,受合意项目储备不足等因素拖累,今年政府债发行进度偏慢,北京已要求加快各类债券发行使用进度,财政部10月初还安排使用地方政府债务结存限额5500亿元,这将进一步增加年末时点的供给压力。
公开数据显示,近年来地方债的年度新增额度基本会发满,部分年份因置换隐性债务,地方债发行或结存限额使用,实际发行规模甚至会超过当年新增限额。
中国问题专家王赫发文表示,因为地方财政收支缺口越来越大,根本还不起,现在都是靠“借新还旧”。而持有地方政府债券的,主要是地方银行和各类金融机构。如果地方政府债券发生危机,很快就会转变为银行系统的危机。而银行又是中国金融系统的主体、并受中共政府严格管制,因此也将转化为金融危机和政府危机。