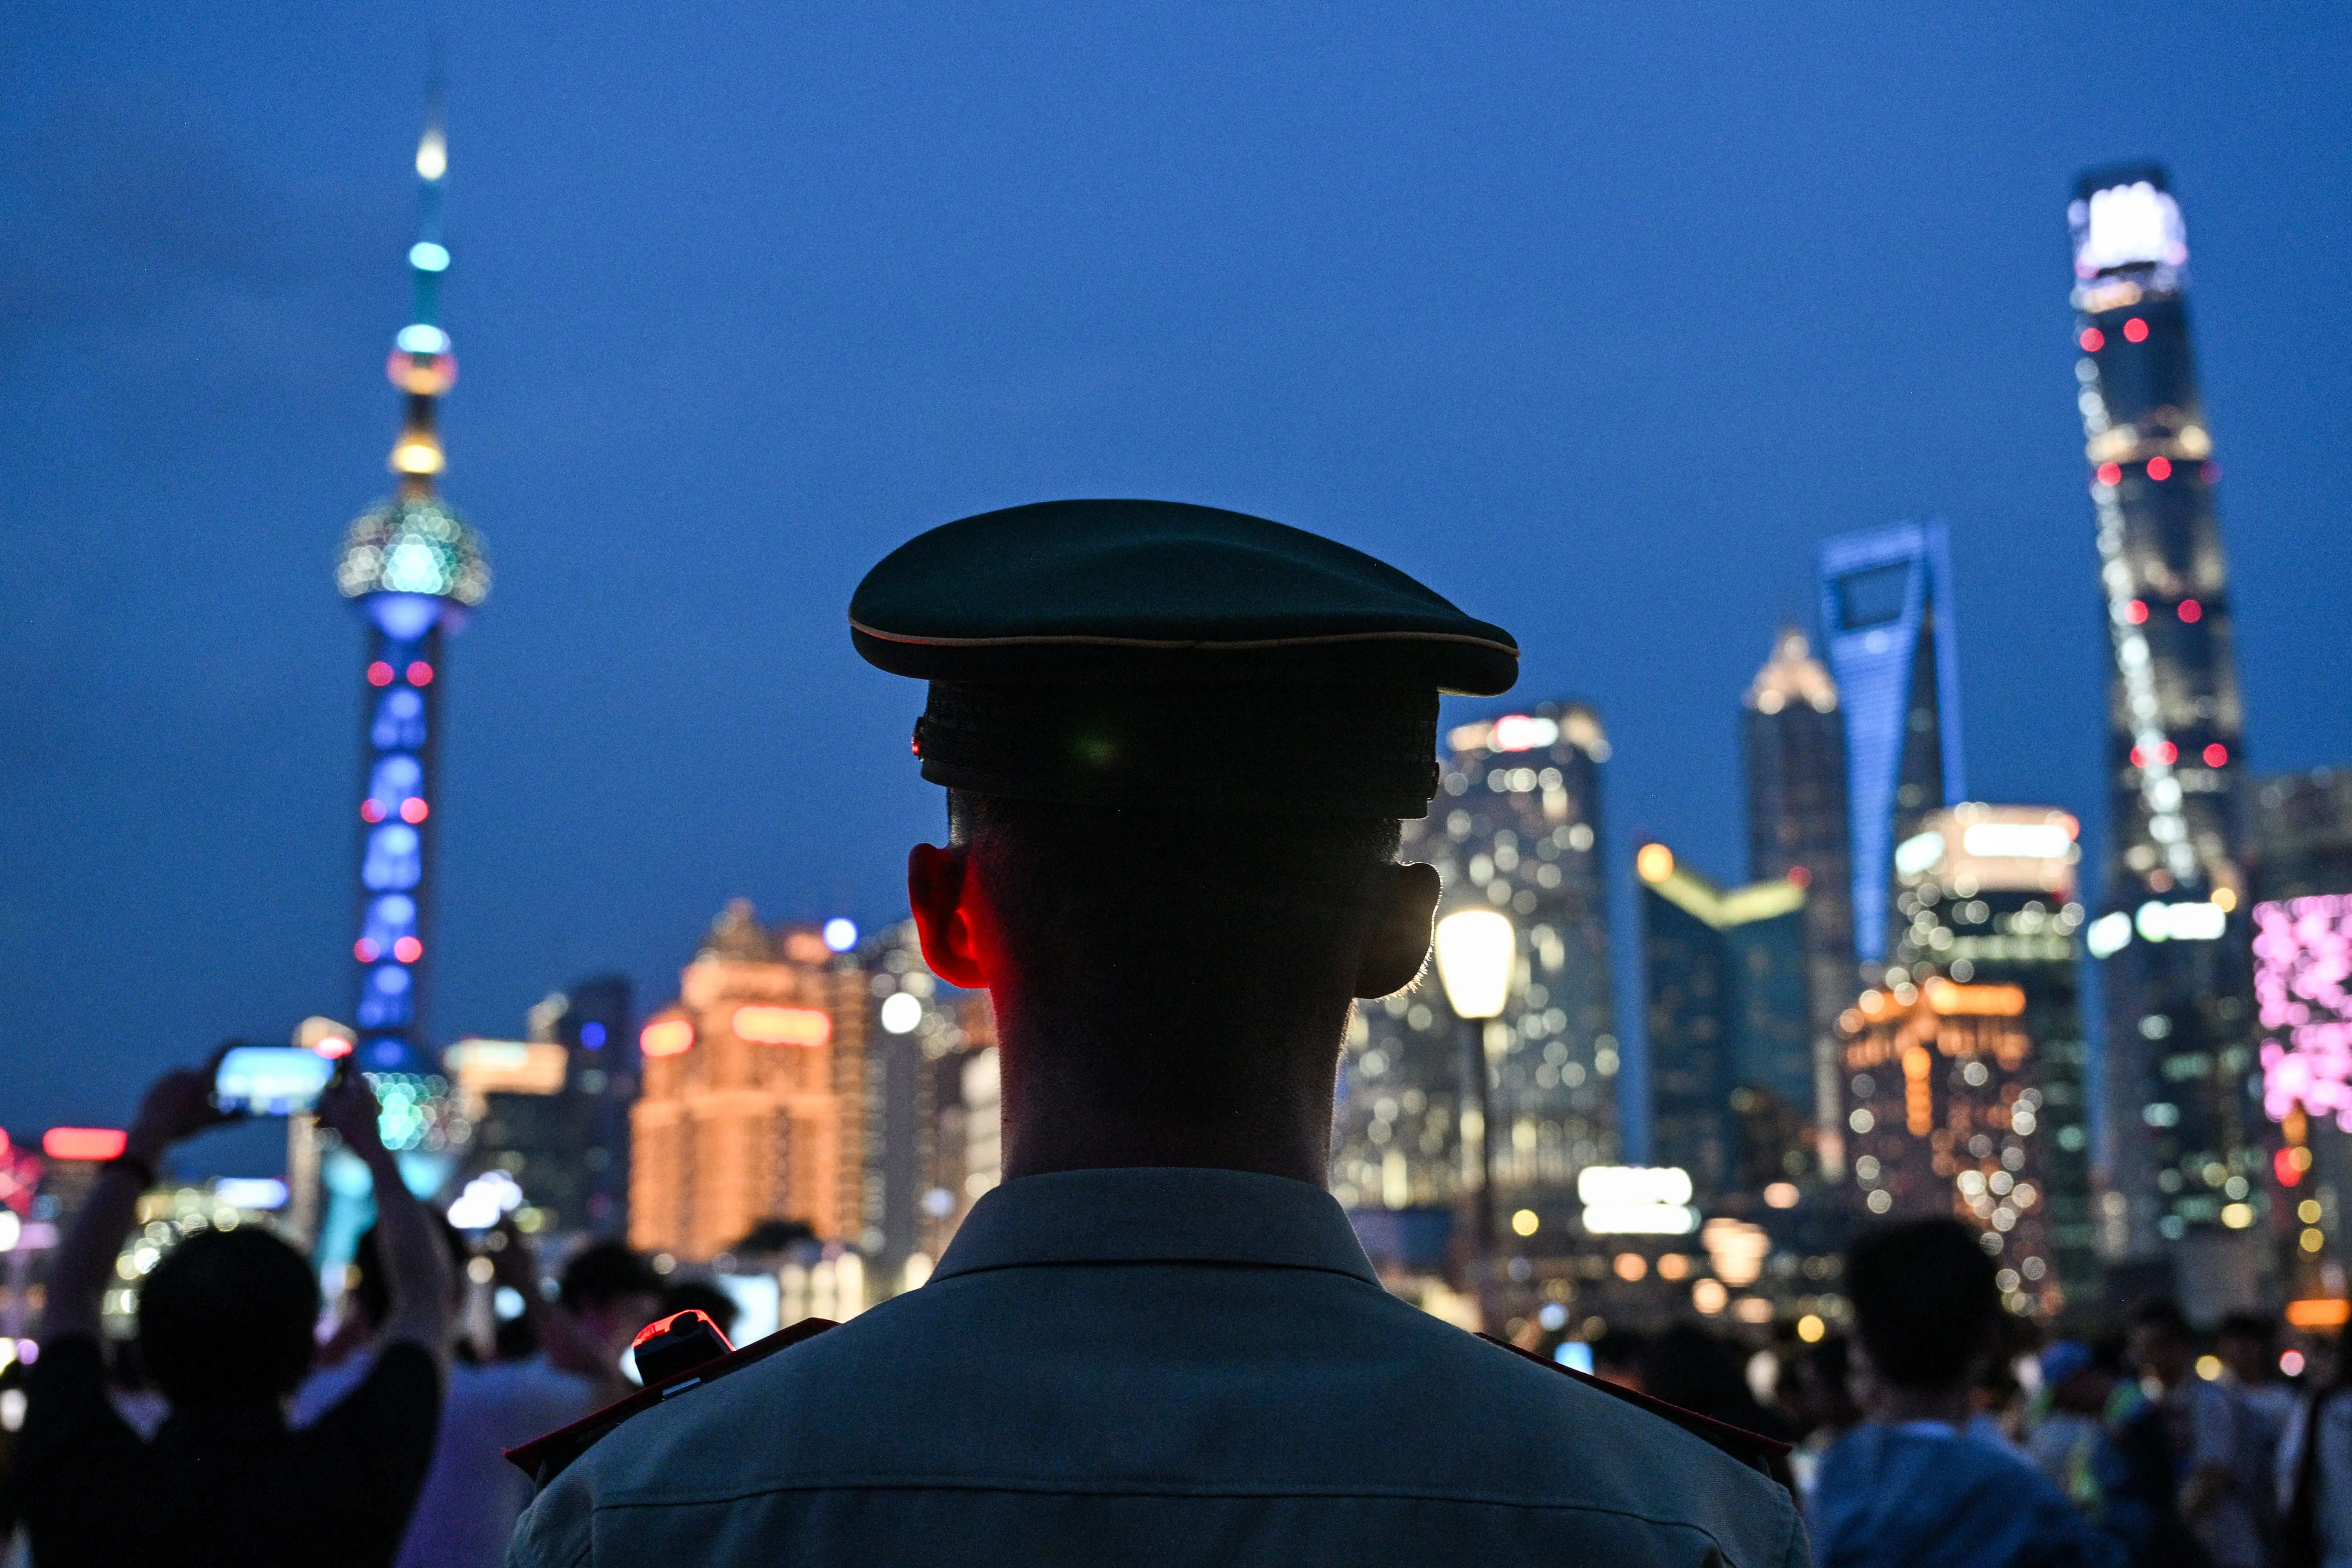
2026年10月22日是中共追查中国富豪境外资产的补税宽限期截止日。从香港、新加坡到日本,中国富豪开始重新盘算离岸信托与海外投资。部分人正考虑把资产转往台湾或美国。图为一名中共武警在上海外滩执勤。(Hector Retamal/AFP via Getty Images)
2026年11月11日,中共国家税务总局披露,离岸信托个人所得税累计申报金额超过1,600亿元(人民币,下同),其中10月单月实际入库超过1,200亿元,带动当月全国个人所得税收入增长近90%。
这不是一个普通的税收数字。
真正值得关注的,不是政府一次收了多少钱,而是为什么在这个时候,开始集中清理过去累积的存量财富?这项政策又透露出中共财政模式、资本政策和财富分配制度正在发生什么变化?
1,600亿元不是新税,而是旧账开始清理;更值得注意的是,这可能只是中共重新掌握存量财富的第一步。
一、土地财政收缩存量财富成为新焦点
过去二十多年,中国经济增长的重要引擎是房地产、土地财政、基础建设和民间资本投资。
然而,土地财政正在收缩。2021年全国国有土地使用权出让收入约8.71万亿元,2025年降至约4.15万亿元,减少超过一半。
土地收入下降,地方政府仍要面对债务偿付、养老、医疗和公共服务支出压力。当经济增量放缓,过去依靠土地与经济高速增长支撑财政的模式便受到挑战。
在这种背景下,强化既有税收制度、扩大税务资讯掌握能力,以及清理过去未充分申报的所得,便具有更大的财政意义。
这不代表中共已正式宣布以存量财富取代土地财政,但政策重心确实值得观察:政府除了追求新增经济活动所带来的收入,也开始更积极地检视过去累积的财富及其税务责任。
二、1,600亿元:补旧税更是掌握财富流向
2026年7月24日,财政部、税务总局发布第21号公告,明确离岸信托在资产装入、存续收益及终止清算等环节的个人所得税处理规则。
这项政策并非创设一种全新的税,而是将既有个人所得税原则进一步落实到离岸信托架构。符合条件的所得,依其性质适用相应税目及税率;公告亦设有90天过渡安排,符合条件并在期限内申报者,可免加收滞纳金。
过去,一些高净值人士透过境外公司、离岸信托、代持安排及复杂股权架构配置资产,使财富所有权、实际控制权和收益取得者不容易被直接辨识。
如今,跨境税务资讯交换、金融账户申报及税务资料整合,正逐步提高这些资产被辨识和核查的可能性。
必须注意,1,600亿元是累计申报金额,1,200亿元是10月实际入库金额,两者并非同一统计口径,不能把差额直接解释为分期欠款。
但这些数字仍然释放出一个重要讯号:过去未充分纳入税务管理的部分跨境财富,正在重新进入中共的监管视野。
因此,这次行动的意义不只是补回旧税,更是提高政府对资产持有人、实际受益人及财富流向的掌握能力。
三、所谓共同富裕:收割富人财富增加财政收入百姓并未受益
2021年,习近平提出要合理调节高收入、取缔非法收入、规范财富积累机制,并强调发挥税收、社会保障和转移支付的调节作用。从这个角度看,离岸信托税务清理不只是补缴过去的税款,也反映出中共正在加强对高净值群体及跨境财富的税务管理。它与共同富裕之间的关系,正是从收入分配调节逐步延伸到存量财富治理。
最早邓小平提出共同富裕概念,简单来说,就是让社会财富分配更加平均,缩小贫富差距,让更多人能够分享经济发展的成果,而不是让少数人掌握大部分财富。如果只是政府收入增加了,但老百姓的工资没有提高,生活负担没有减轻,也没有分享到更多公共福利,那么共同富裕的政策就是一个口号。
2022年中共二十大报告再次提出规范财富积累机制。
2024年二十届三中全会进一步提出,推动国有资本向关系国家安全、国民经济命脉的重要行业和关键领域集中。
这些政策放在一起看,反映出中共经济治理的一项重要转变:中共不再只关注资本如何创造财富,也更加重视财富如何累积、如何分配,以及资本应该在什么领域发挥作用。
改革开放以来,中国私人资本在房地产、金融、制造业、科技和平台经济中迅速壮大。如今,中共对资本的政策要求,逐渐从鼓励发展延伸到规范运作、风险控制及财富分配。
这并不等于取消民营经济,而是意味着私人资本未来必须在更明确的政策与监管框架下运作,民营企业家被戏称为“带着镣铐跳舞”的舞者。
四、不直接没收也能收割富人财富
财富缩水不一定来自直接征税,更不一定需要政府直接没收资产。
经济结构调整本身,就会改变财富的价值、流动性和控制权。
第一,房地产去杠杆,使房价和土地相关资产估值下降。
第二,平台经济监管及市场竞争环境改变,可以削弱部分企业原有的盈利模式与资本估值。
第三,金融监管和资本市场规则调整,可以改变私人资本的融资渠道及投资空间。
第四,国有资本向战略性产业集中,重新改变不同所有制企业取得资源的环境。
第五,跨境资产申报和个人所得税征管加强,则会提高部分高净值家庭的税务合规成本。
这些变化不代表政府已经决定剥夺私人财产,但是使部分过去依靠房地产、金融杠杆和政策红利累积的财富,失去原有的增值能力。
财富仍然可以属于个人,但它的市场价值、流动性、收益能力和经营自主权,都可能发生变化。
这正是财富重构值得关注的地方:不一定要改变资产的法律所有权,也可能透过税制、监管、产业政策和市场环境,重新改变资本的实际地位。
五、中共清理旧税后还有哪些追税值得关注?
未来值得观察的,不只是离岸信托,还包括几个与存量财富密切相关的政策领域。
股息与资本所得税。目前A股个人投资者持股超过一年,股息红利仍暂免个人所得税;持股一个月以上至一年,实际税负为10%;一个月以内为20%。现行长期持股优惠尚未取消,但资本所得税收政策仍值得持续关注。
遗产税与赠与税。相关议题已有政策研究与建议,但目前不能将讨论视为正式立法。若未来推动,资产登记、估值、跨境财产辨识及征管制度都将是重要前提。
房地产税。2021年全国人大常委会授权国务院在部分地区开展房地产税改革试点,但授权期限及试点实施仍须依照相关规定,不能直接推论为全国即将开征。
跨境财富申报。离岸信托只是其中一个环节。未来境外股息、股权转让、信托收益及其它跨境所得的申报与核查,都可能成为税务监管持续深化的方向。
这些政策并非全部已经实施,但它们共同指向一个问题:过去累积在境内外、不同法律架构和资产类别中的财富,未来是否会受到更完整的资讯掌握与税务管理?
六、真正的问题:财富增加了百姓有没有受益?
中共目前的政策方向存在两个并行目标。
一方面,中共强调国有资本战略布局、规范资本运作、调节过高收入;另一方面,2025年通过的《民营经济促进法》又明确提出平等保护民营经济产权,保障民营经济公平参与市场竞争。
两者如何在实际执行中取得平衡,将直接影响企业家信心和私人资本的长期预期。
如果经济增长创造的新财富不足,而财政收入越来越依赖既有财富的税务清理和再分配,就可能产生新的矛盾:政府需要增加收入,但私人投资意愿可能因此受到影响。
共同富裕若要真正持续,不能只依赖重新分配既有财富,更需要创造新的经济增长机会,让更多人有能力参与财富创造。
中共正在强化对资本、财富和经济资源的治理能力。这会进一步演变为私人资本地位的系统性下降。但可以确定的是,过去依靠土地、房地产、金融杠杆及经济高速增长累积财富的环境,已经发生重大变化。
1,600亿元,是旧税清理的开始;更深层的变化,是中共正在重新界定资本、财富与分配的关系。
共同富裕究竟是让更多人创造财富、分享经济增长成果,还是更多依靠重新分配既有财富?
这不只是税收问题,而是中国未来经济制度、私人资本地位,以及每一个财富持有者长期预期的核心问题。