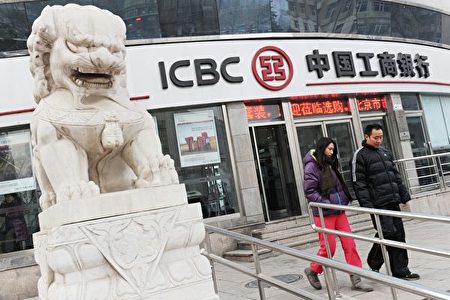
中国工商银行收购浙江平湖工银村镇银行的计划获得批准,至此,工商银行旗下所有村镇银行都已经出清。目前,六家国有大行中仅中国银行旗下尚有村镇银行,但也在加速整合。
据《华夏时报》11月19日报导,工商银行收购浙江平湖工银村镇银行,设立平湖梅园、平湖滨海两家支行的计划已经被批准,同时,工商银行收购浙江平湖工银村镇银行后将承接浙江平湖工银村镇银行清产核资后的资产、负债、业务、员工及其它权利义务。至此,工商银行完成收购后,将实现旗下村镇银行存量机构清零。
目前,中国工商银行、中国农业银行、中国银行、中国建设银行、交通银行和中国邮政储蓄银行六家银行中,农业银行、交通银行也已完成旗下村镇银行的清零。此外,建设银行早期曾设立27家村镇银行,但2018年就已经完成了旗下村镇银行的整体转让,邮储银行则从未发起设立村镇银行。
截至目前,六家国有大行中仅剩中国银行尚有132家村镇银行。
除了国有大行,股份行、城商行、农商行也在加速整合旗下村镇银行:光大银行在2025年11月至2026年1月的三个月内,完成了最后3家村镇银行的退出;华夏银行于2025年底完成了旗下所有村镇银行的清零工作;恒丰银行旗下最后一家村镇银行于2026年8月解散。2010年前后,广州农商银行曾在全国9个省(市)发起设立25家珠江村镇银行,截至2026年上半年末该行旗下村镇银行已减少至17家。
据“观察者网”透露,村镇银行改革整合主要有三种常见方式。第一是“村镇银行改分支”,由主发起行将旗下村镇银行合并,改为自身份支机构,取消其独立法人资格,承接原有资产、债务、业务和员工,网点正常营业,储户无需额外操作。第二是“村镇银行间合并”,即同一家发起行旗下的多家村镇银行互相合并。第三是外资村镇银行解散退出,先转让存贷款业务,待业务清理完毕后申请解散。
金融风险增加 导致村镇银行被清零
招联金融首席研究员董希淼向《华夏时报》表示:“有一部分村镇银行规模小,抗风险能力弱,这几年也出现不少问题。加大村镇银行兼并重组改革化险是必要的,通过兼并重组提升抗风险能力。”
国际评级机构惠誉评级(Fitch Ratings)认为,中国小型银行和农村商业银行是中国金融体系的弱点。这种情况主要表现为资产质量恶化、资本稀释以及治理体系薄弱,尤其是在欠发达地区。具体来看,农村银行的资产回报率从2021年的0.56%下降到2026年上半年的0.45%;同期,这些银行的不良贷款率上升至2.8%,高于银行业平均水平的1.5%。
业界分析普遍指出,中国村镇银行在早期快速扩张阶段,因引入大量地方民营企业股东,导致部分机构出现股权制衡失效、大股东干预经营、违规关联交易,甚至资金遭挪用掏空的治理乱象。同时,部分县域村镇银行对当地小微企业、房地产及地方融资平台的风险敞口较大,不良贷款率明显高于银行业平均水准。如今,透过“村改支”等方式将其收编进大型商业银行或农商行体系,能直接依托母行雄厚的资本实力与一体化风控体系,更有效地消化历史坏帐并覆盖潜在风险。
另外,“观察者网”表示村镇银行独立法人运营成本过高。村镇银行虽然体量极小,但法律上属于独立法人机构。即便一家村镇银行只有十几名员工、几千万元贷款规模,也必须按照监管要求,单独搭建完整的公司治理、风险管理、内部审计、反洗钱、征信对接及IT系统。这些刚性合规成本不随规模缩减,在当前银行业净息差持续收窄的背景下,许多村镇银行根本无法实现盈利。同时,村镇银行揽储能力弱,既抢不到优质客户,又难以承受高风险客户的违约率,两头受挤压,在竞争中处于劣势。
村镇银行完成历史使命退场
中国村镇银行自2007年试点设立,于2021年末达到1651家的历史最高点。近年来,随着村镇银行风险暴露事件频发,自2024年末起,行业存量机构出清节奏显著加快。据《华夏时报》不完全统计,2022年有8家注销,2023年有9家,2024年约83家,2025年全年约有310家完成注销。截至今年11月16日,全国仅剩948家村镇银行。
“观察者网”表示,村镇银行设立初衷是填补农村与县域金融服务的空白。但经过十几年的发展,国有大行和股份制银行的县域网点已大幅下沉,再加上移动支付与手机银行普及,村镇银行的物理网点与母行高度重叠。对工行、农行、交行这类国有大行而言,注销独立法人、直接改挂母行招牌成为支行,是管理成本最低、协同效率最高的选择。
p="">