四川省乐山市多个商品住宅小区的上千名业主,近日连续两天走上街头维权,抗议当地政府将其户籍划入农村,导致子女无法就读城区学校。(视频截图)
(接前文)
23.常住与户籍城镇化率剪刀差
这个指标是指常住人口城镇化率与户籍人口城镇化率之间的百分比差距。根据中共国家统计局数据,2025年末中国常住人口城镇化率已达到67.89%(全国城镇常住人口总量增至9.538亿人);户籍人口城镇化率约49.5% ~50%,两者相差约18个百分点。这个剪刀差的本质,是约1.7亿、身处城市却没有户籍的“农民工及灵活就业悬空阶层”,因为没有户籍,他们无法享受城市的廉租房、公立教育,以及实质的医保与社保兜底。因此,他们的消费被大大抑制。
回溯历史(见下表)。2000年,跨世纪之交,打工潮刚兴起,农民工大多“季节性钟摆式”往返,城里常住但没落户的群体相对较小,所以剪刀差小,只有8.72%。但之后20年,中国加入WTO后成为世界工厂,产业大集聚引发历史性人口大迁移;另一方面,城市建设狂飙,人户分离人口规模登顶,由于大城市落户限制,剪刀差冲上历史高峰。2020年以来,疫情冲击、中国经济大盘动摇,各地被迫大面积放开户籍,大量农民返乡,城镇化告别快速增长期,剪刀差再创新高。2025年剪刀差高达18.79%,意味着“城镇化红利/压榨效应”发挥到了极致。城市(特别是一二线城市)疯狂吸纳了2.64 亿没有城市户籍、没有市民福利的农民工,他们的消费结构具有极强的防御性,这解释了为什么 2025 年内需大宗耐用品(如汽车、家电)已经出现刚性失血。
2000-2025年常住与户籍城镇化率剪刀差

中共“十五五规划”提出,2030年常住人口城镇化率达到71%,这意味着未来5年里城镇化率还需要累计提升约3.11个百分点。但从历史看,户籍人口城镇化率增速往往低于常住人口城镇化率增速的。如果当局强推常住人口城镇化,到2030年,剪刀差可能扩大。以下是预估值(假设2030年全国总人口基数约 13.9 亿人)。
2030年常住与户籍城镇化率剪刀差预估值

24.核心消费者物价指数(Core CPI)
全球主要央行(包括美联储、欧洲央行等)普遍将消费者物价指数(CPI)2.0%视为“黄金通胀率”或宏观调控目标。中共政府近年全国“两会”的政府工作报告中,将整体CPI的年度调控目标设定在2.0%左右。然而,CPI里包含了食品和能源,这两个东西受气候(如干旱导致粮价暴涨)和国际政治(如中东冲突导致油价暴涨)的影响太大。因此,又设计了新指标——核心消费者物价指数(核心CPI),这是扣除受季节和国际市场波动影响较大的食品和能源价格之后的居民消费价格指数。它能更准确地反映真实的宏观通货膨胀趋势和长期需求变化。
全球央行通常认为,只有当核心CPI稳定在2.0% 附近时,整体通胀的 2.0%才是真正健康的、可持续的。“核心CPI达到 2.0% 左右”被视为实质性黄金标准。中国的核心CPI年平均同比增速,2025全年为0.7%,2026年1—8月为0.9% 左右;在宏观经济学中,这属于典型的低通胀(Low Inflation)状态,已在通货紧缩(Deflation)的边缘。
回溯2000年以来的核心CPI轨迹,大体可分为两大阶段。第一阶段,2000—2008年,长期徘徊在0.5% ~1.0%的极低水平,即便在2004年(整体CPI高达3.9%)和2008年(整体CPI高达5.9%)的通胀洪峰中,核心CPI也极少突破1.5%。这是中国的多入世红利与全球化黄金期,经济增长极快,但核心CPI极低且平稳。第二阶段为2009年至今,是转型与逆周期调控期,长期波动区间:-1.6%至+2.5%。核心CPI在2009年8月砸出-1.6%的历史冰点后,在“四万亿”强力逆周期调控下极速反弹,于2011年6月冲上2.5%以上。此后至2019年,核心CPI波动中枢稳定在1.5%—2.0%之间;此时制造业由于技术进步和竞争,商品价格长期温和,但服务业(教育、医疗、旅游)消费占比提升、价格上涨,成为维持核心CPI中枢的关键力量。2020年至今,核心CPI长期沉淀在 0.4% ~0.7%的超低区间,在低通胀边缘徘徊。这几年由于居民风险偏好改变(倾向于存款、防守),叠加新能源、传统制造业全面进入“高内卷、去产能”转型期,商品核心物价被严重压制。旧的驱动力(如传统房地产投资)在衰减,新的驱动力(如算力、具身智能、先进制造)虽然价格有上涨动力,但一时还无法对冲传统消费需求偏弱的缺口。
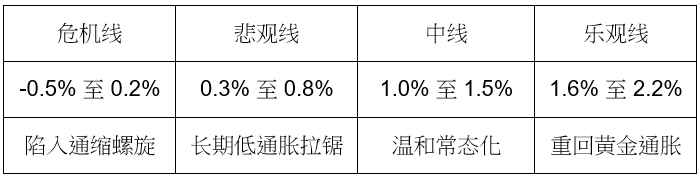
核心CPI自2000年以来的轨迹表明:中国已经从“居民有钱主动买出来的良性通膨(前期)”,走过“居民没钱靠加杠杆强行撑住的名义通膨(中期)”,进入当前“因老龄化医疗刚性支出被迫抬高、而耐用品内需衰弱(后期)”的结构性通缩。2030年也属于“后期”,其预估值则见下表。
2030年中国核心CPI预估值
结语
中共“十五五规划”提出到2030年社零总额达到60万亿元。笔者建构了一个“中国总体经济内需压力测试矩阵”进行测算,结果远不乐观,具体数据如下:
2030年中国社零总额预估值

这里说明3点。第一,由于中国消费大盘太大、刚性基本生存盘的存在(设顶刚需占社零总额的60%),即便在危机线,社零总额也只是温和地下坠至48.11万亿元。第二,而惨烈之处恰恰藏在这种“温和”背后——边际改善消费的“死亡”:高端改善型消费(如新车、新家电、智能设备、中高端餐饮)在五年内惨遭重创。第三,在中线惯性下,2030年社零总额看似爬升到58.75万亿元,但这绝非内需复苏,而是“老龄化被迫消费转移”。增量部分几乎被1950年代婴儿潮步入75岁后的重症医疗、护理与刚性药品开支所占领。中青年群体在防御性储蓄下将关闭选择性消费,商业生态将呈现畸形的“白领产业链空心化、老年医疗产业链暴增”。
(全文完)