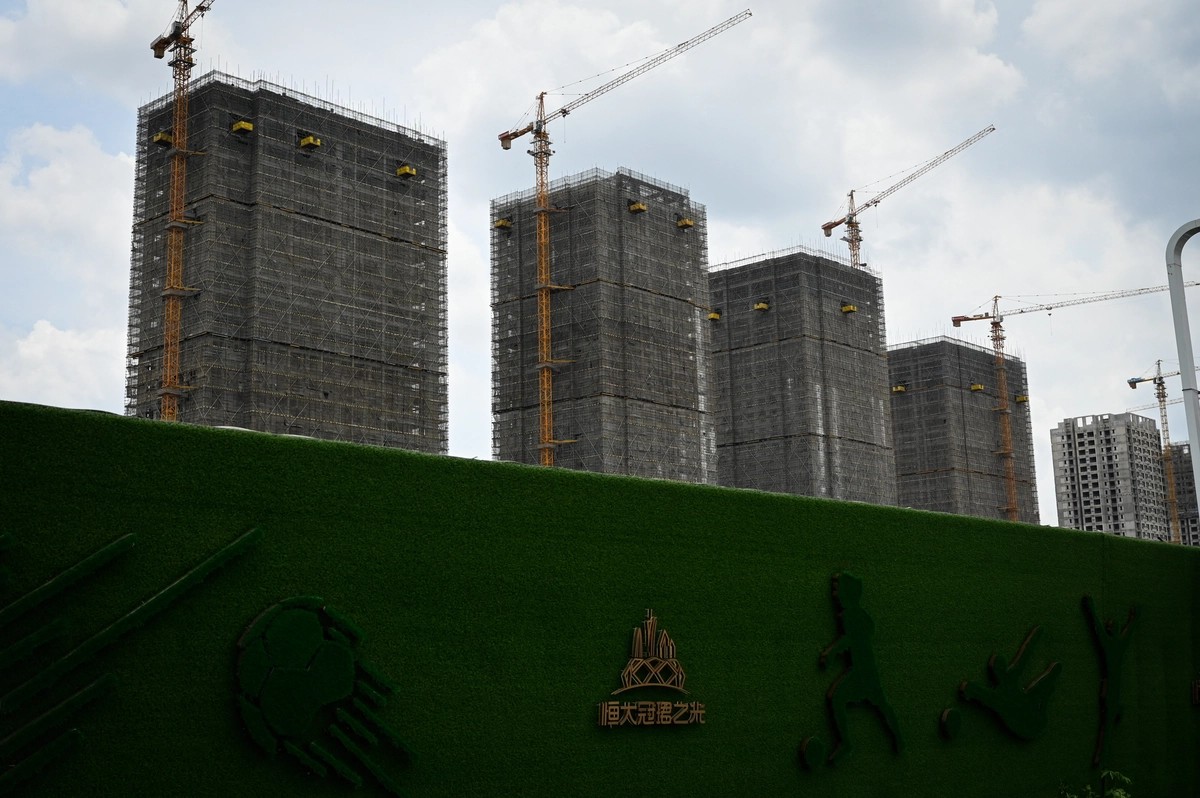
2022年7月18日,广东省广州市,当时的地产巨头恒大集团(Evergrande)在建住宅项目全景。
(英文大纪元专栏作家Davy J. Wong撰文/信宇编译)
今年,北京开始要求开发商销售已竣工的公寓,而不是未建成的项目。这相当于官方承认,数十年的预售模式将建设风险转嫁给了普通购房者。
同一项政策方案将最长抵押贷款期限从30年延长至40年——此举只是通过将家庭债务延长至其大部分工作生涯来降低每月还款额。
这才是看待这场地产危机的正确视角,因为目前主流的说法在这两方面都存在误解。中共党魁习近平并非突然决定摧毁一个健康的房地产市场;他也没有任何替代增长引擎可以依靠,从而可以放任房地产市场崩盘。
相反,他继承了中共政权一贯以来利用土地出售、银行信贷、买家预付款和家庭储蓄等方式建立起来的高杠杆机器——然后又突然将其关闭。这样做,他将一场不可避免的市场调整演变成了一场系统性的资产负债表危机。
房地产约占中国经济活动的四分之一,近70%的家庭财富都与住房相关。房地产同时扮演着地方政府财政收入、银行抵押品、家庭储蓄和消费信贷基础等多重角色。拆解房地产体系会削弱经济的四大支柱,拖累整体经济的总需求。土地销售为地方政府提供资金,预售为建筑业提供资金,抵押贷款则同时为这两者提供资金。当信贷停止时,剩下的就只有债务了。
杠杆设计
房地产开发商声名狼藉,但高额债务却是他们商业模式中固有的套路。
十多年来,北京限制房地产公司通过出售股票筹集资金——2010年后冻结市场准入,2013年左右短暂重新开放,2016年再次关闭,直到2022年底危机爆发后才有所放松。
这就造成了一种自相矛盾的困境:地方政府依赖开发商购买昂贵的土地并推动经济增长,却又将他们排除在传统资本市场之外。他们最终只能依靠银行贷款、信托产品、买家预付款、未付的供应商账款以及离岸美元债券等方式。
随后,北京以杠杆过高为由,突然切断了这些剩余的生命线。实际上,国家一手炮制了这些岌岌可危的资产负债表,却又反过来惩罚那些背负这些债务的公司。
这一切发生得非常迅速。2020年,开发商资产负债表上的“三条红线”以及银行对房地产贷款的限制,在短短几个月内就重塑了融资环境。一个原本需要十年才能调整的结构性问题,却被简化为一项两三年的行政任务——结果并非有序去杠杆化,而是流动性冻结、建设停滞和购房者信心崩溃等。
谁来买单?
投机只是问题的一部分;真正的问题在于开发过程中每个阶段的成本榨取。在动工之前,项目需要支付土地征用费、场地清理费和产权税等。等到房产最终到达买家手中时,增值税、土地增值税、公司税和建筑税等各种费用已经累积起来。虽然持续的房屋所有权税微不足道,但所有前期成本最终都会通过房价和租金转嫁给买家和租户。
该体系优先考虑土地买卖、建筑和交易税等,而非公共服务。地方政府的预算主要依赖房地产收入,而不是建立稳定、以服务为导向的税基。
中国家庭承担这些成本并非出于投机心理,而是迫于无奈。社会保障、医疗、教育和养老金方面的缺口迫使人们大量储蓄,而资本管制、低银行利率和动荡的股市又使得可行的投资渠道寥寥无几。因此,住宅房产集多种功能于一身:养老基金、子女教育储蓄、结婚必备品、银行抵押品以及遗产等。
“房屋是用来居住的,不是用来投机的”这种说法只是一句政治口号,而非经济解决方案。在退休、医疗和教育等社会需求得到可靠保障之前,人们自然会寻求能够保值的资产。政府不能将人生中的主要财务风险转嫁给家庭,然后又指责他们将房产视为投资。
抵押贷款束缚
住房的作用远不止创造财富——它还能制约公民的服从。而这恰恰是最常被忽视的层面。
公寓无法搬迁,城市土地仍属国有。户籍登记、抵押贷款审批、转售权和入学等各个流程都需通过国家渠道办理。此外,这笔财富几乎不具备自主性;它是一种杠杆资产,与长达数十年的抵押贷款挂钩,并将未来的收益抵押给了银行。
这种还款结构颇具启发性。地方政府在土地出售的那一刻就收取地税,而借款人却要花三四十年才能还清贷款。中国的抵押贷款还设有追索权:如果房价跌破贷款额,而银行的拍卖所得不足以弥补差额,借款人仍需偿还差价。市场价格可能会下跌,但债务不会。
其结果就是一种“抵押贷款治理”(mortgage governance)体系。房价上涨时,家庭感觉富裕,继续工作、消费并偿还债务。房价下跌时,账面收益消失,债务却依然存在,因此家庭会更加珍惜工作,等待机会。研究发现,住房债务使家庭更加谨慎,创业的可能性也更低。它起到了一种劳动纪律的作用:当每月都要偿还长达40年的贷款时,承担风险就变得困难重重。
然而,这种管控是一把双刃剑。研究表明,中国房主更加关注公共事务,也更加注重自身权益,但他们更倾向于在体制内提出诉求,而不是与体制对抗——扮演着“忠诚的反对者”(loyal opponents)的角色。威权政府欢迎忠诚,但对反对派的容忍度则要低得多。
在这个体系中,账面上的房产财富是诱饵,抵押贷款是束缚。土地供应、信贷流动和国家政策等方面决定了何时抛出诱饵,何时收回。
习近平为何敢于冒险?
为什么要冒这样的风险?因为北京控制着银行、土地、资本流动、规划审批和媒体等——并且认为可以通过行政命令来控制房地产风险。开发商在房地产繁荣时期积累了巨额财富,但却没有政治庇护或制度权力来阻止高层做出的任何决定。
此外,中央计划者认为制造业可以取代房地产,低估了整体经济对住房的依赖程度。
经济危机也削弱了习近平从根本上不信任的私人资本。他曾多次警告要注意“资本无序扩张”(disorderly expansion of capital),而开发商恰恰是最容易下手的目标。他们的财富完全依赖于国有土地、国有银行、规划审批以及地方官员的恩惠等——而这些资产国家可以随时收回。
以任志强为例,这位国有开发商的前负责人因贪污、受贿和滥用职权被判处18年有期徒刑。正式的指控仅仅揭示了部分真相:这个惩罚是在多年公众异议最终演变为公开批评习近平之后才发生的。在这个体制下,财富本身并不会越界;但利用财富来发出独立的声音则会。
习近平的赌注不仅在于新兴产业会蓬勃发展,还在于中共政权的体制能够承受由此带来的冲击。经济损失将绕过北京,转而落在购房家庭、地方政府、国有银行、建筑商和供应商等相关角色身上。银行将保持偿付能力,地方政府将正常运转,民众将自行承担损失,而北京将继续完全掌控资本流向。
谁该为此负责?
三个事实同时成立。首先,旧的经济模式本来就注定要消亡:出生率下降,城市化进程放缓,住房库存过剩,房价超过了家庭收入。
其次,开发商远非无辜。许多开发商肆意借贷,将预售定金挪作它用,并在监管文件中撒谎。恒大并非受害者。
但政策设下了陷阱,然后又触发了它:国家依靠土地销售来推动增长,鼓励预售和家庭杠杆,然后一夜之间切断了开发商的信贷——所有这一切都没有事先建立受保护的托管账户、存款保险或国家住房交付基金等。
仅仅指责贪婪的开发商,会让整个体系逃脱罪责。仅仅指责习近平,也忽略了土地融资、预售和严格的信贷控制等制度早在胡锦涛和温家宝时期就已经建立的事实。习近平时代新增的,是强行废除这个制度,并且拒绝拨出国家资金来缓冲普通民众和私营部门遭受的经济冲击。
究竟是什么死了?
住房需求并未消失,而是驱动它的引擎停止了运转。这台引擎的运转动力来自地方政府出售土地、开发商积极举债、购房者预付未建成房屋的款项、银行扩大信贷规模以及房价的稳步攀升等。
习近平并非造成体制内所有缺陷的始作俑者。然而,他选择通过政治控制和行政去杠杆化来瓦解这个体制,却低估了由此带来的严重经济和社会代价。
没有证据表明存在一项旨在诱使民众购房然后故意打崩市场的总体规划。此次崩盘重创了地方政府预算、银行资产、就业,以及中共自身的信誉等。
经济拮据的中产阶级只会让统治更加艰难,而非更加轻松。北京更倾向于可控的繁荣:家庭收入足以维持工作和消费,但又不至于拥有足够的流动资产来摆脱国家体制的束缚。
中共不会完全放弃房地产。它会在房地产过热时加以抑制,在财政收入受到威胁时予以扶持。然而,每个周期都会产生相同的结果:国家在房地产上涨时获利,而家庭在下跌时遭受损失。
2026年的改革主要针对新项目。这些改革并未解决过去遗留的问题,没有建立独立于地方政府、银行和开发商的防火墙,也未能解决以土地为基础的市政融资、社会保障体系或官员晋升激励机制等问题。这些改革或许可以降低未来的风险,但却无法恢复家庭信心或修复整体经济的资产负债表。
习近平在房地产领域推行的政策,既是经济结构调整,也是权力结构转移。它削弱了开发商的实力,侵蚀了地方政府、私营企业和中产阶级家庭的财政独立性。取而代之的是,它加强了中央领导层、国有银行和国家资本的权力。这才是问题的核心。至于最终是否有其它行业能够取代房地产,则是另一个问题——即便可以,也无法为应对住房危机的方式开脱。
英文大纪元记者Sean Tseng对本报导亦有贡献。
作者简介:
黄大卫(Davy J. Wong),又名黄峻(Davy Jun Huang),是一位政治经济学家,主要研究全球政治经济学和房地产体系。他曾在多家经济智库和机构担任高级研究员和顾问。
原文:How the CCP Built—and Broke—China’s Growth Engine刊登于英文《大纪元时报》。