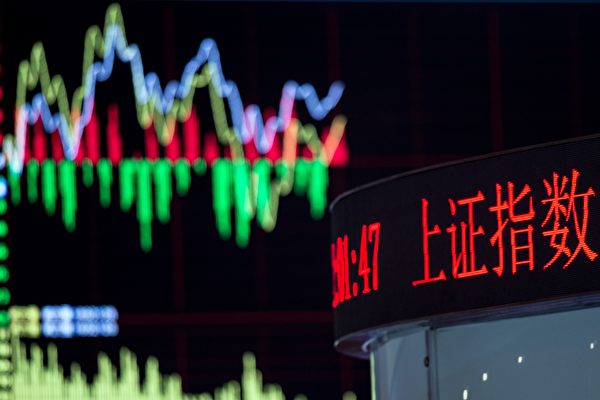
上证指数季度内回落超6%,9月30日收报3842.19点。图为上海证券交易所内的股票走势。
据大陆“时代财经”报导,今年三季度是“9.24”政府强力救市启动两年来,A股指数表现最黯淡的一个季度,上证指数季度内回落超6%,9月30日收报3842.19点。
20年前,2007年10月16日,上证指数冲上6124.04点,创下历史最高纪录。此后近20年,中国经济的体量发生了巨变,上市公司数量也大幅增加,但这个纪录至今仍未被突破。不但没被突破,而且相差两千多点!
与之相比,同样的20年里,纳斯达克综合指数经历了金融危机、互联网泡沫余震、疫情暴跌、加息周期等多轮剧烈调整,却一次又一次突破历史高点;其中仅2017年就创下72次历史新高,今年又多次刷新历史高位,9月21日、22日连续创收盘纪录,9月22日收于27244点。
盘点中国股市的历史与现状,我认为至少有五个问题值得我们追问。
第一问:中国资本市场究竟首先应该为谁服务?
这是最根本的问题。
资本市场当然有融资功能。企业缺钱,可以上市;企业扩张,可以再融资。对于一个正在工业化、现代化的经济体而言,这种功能非常重要。
但融资并不是资本市场的终点。投资者把钱交给企业,不是为了做慈善。一个健康的资本市场应该形成这样一个循环:居民把资本投入市场,企业通过融资获得资金,并利用这些资金实现企业成长和利润增长;企业再通过分红和股票回购,把利润的一部分返还给股东,同时通过业绩增长推动股价上涨,使股东财富随之增长。财富效应又会吸引更多居民的长期资本进入市场,从而形成一个“居民资本投入—企业成长—股东获益—财富增长—资本再投入”的良性循环。
可纵观中国股市,却长期存在着重融资、轻回报的明显倾向。
2011年,《中国经济周刊》曾刊文引用市场人士的批评,称中国资本市场存在“一边倒偏向筹资者利益”的问题。这个问题迄今仍很严重。
正因为如此,我们必须追问:中国资本市场究竟应该是企业的融资机器,还是企业与投资者共享成长的机制?
如果企业从市场拿钱很容易,而投资者长期获得回报却很困难,那么这个资本市场的利益结构显然不是良性循环。
第二问:为什么中国经济增长了大多数股民却没变富?
这是第二个更深的问题。
2001年至2005年,中国经济曾经连续多年高速增长,但上证指数却从2245点一路跌到998点。
今天的问题更加明显,中国经济规模比2007年大得多,产业结构也发生了巨大变化,但上证指数仍然没有回到2007年的6124点。
所以,中国的GDP增长不等于股市上涨。更准确地说,虽然中国经济增长了,但上市公司股东的财富却并没有同步增长。
为什么?
因为GDP创造出来的财富,并不会自动进入股民口袋。在中国的经济体制下,它更多的变成了政府的财政收入,企业和银行的利润,固定资产投资,房地产财富,国有资本收益……只有其中一部分才最终成为上市公司股东可以分享的收益。
正因为如此,我们也必须追问:为什么中国经济增长了,大多数股民却没有变富?
第三问:为什么中国股市如此“热闹”普通投资者却没有获得相应的长期财富增长?
这是A股最值得玩味的悖论之一。
交易活跃,不等于投资者赚钱。
2025年,中国证券交易印花税收入达到2035.34亿元,同比增长57.8%。中共财政部明确表示,主要原因之一是股票市场交易额超出预期。
需要说明的是,印花税不是股民亏损税。它主要与证券交易有关。也就是说,股票上涨,可以交易;股票下跌,也可以交易;投资者赚钱,可以产生交易;投资者亏钱,同样可以产生交易。
于是就出现了一个非常有意思的现象:中国股市可以创造几十万亿、甚至几百万亿的巨额成交额,但这并不意味着参与其中的投资者整体获得了同等规模的财富。甚至可以出现这样的情况:股民反复交易,券商从中获得手续费,财政获得印花税,市场获得巨额成交量,但普通投资者却没有因此获得相应的长期财富增长。
这究竟是为什么?
这个问题同样值得我们追问。
第四问:为什么20多年前吴敬琏提出的“赌场论”今天仍然值得讨论?
2001年,中国著名经济学家吴敬琏曾把当时的中国股市比作“很不规范的赌场”。
后来他自己专门解释过,他并不是认为股票市场本身就是赌场,更不是主张关闭股市。他批评的是,中国股市违规违法盛行,信息不对称严重,有些人能够“看别人的牌”,甚至作弊和诈骗。
2014年,当A股再次出现大涨时,吴敬琏又提醒,股市上涨不能掩盖制度缺陷。他特别指出,股市最容易出问题的地方就是信息不对称,应该加强信息披露,防止内幕交易和操纵市场损害普通投资者。
更值得注意的是,他后来谈到中国股市时,直接指出,“股市红利没有惠及全民,小投资者亏损严重,证券市场有太多的寻租腐败空间。”
这其实已经超出了“赌场论”。因为吴敬琏把问题深化到了中国资本市场有没有公平的规则?
结合中国股市的现状,这个问题可以说仍然没有得到解决,仍然需要我们追问。
第五问:为什么美国股市能够把企业成长变成股东财富而A股长期没有做到?
这可以说是最核心的一问。
美国股市当然不是天堂。纳斯达克也经历过互联网泡沫,也经历过2008年金融危机、2020年疫情暴跌和2022年的加息冲击。
但它有一个非常重要的特征,就是企业成长可以持续转化为股东回报。
企业赚钱,利润持续增长,企业通过分红和股票回购,推动股票收益增长,并进一步带动股格上涨。随着股价上涨,居民的退休账户和投资账户资产随之增加,财富效应又会吸引更多长期资金进入股市,最终形成一个“企业成长—股东获益—居民财富增长—长期资金入市”的良性循环。
而中国股市过去长期存在另一种循环:从融资需求出发,通过IPO和再融资不断增加股票供给,投资者则承担由此带来的价格风险。市场在反复波动中,进一步刺激投资者频繁交易,手续费和印花税随之增加,但这种高频交易并没有相应转化为投资者长期而稳定的财富效应。
过去20年里,中国股市经历了多少牛熊?企业融资了多少钱?政府收了多少印花税?券商赚了多少手续费?这些当然都值得统计。但我认为,最应该统计的其实是另外一个数字:20年前把钱交给中国股市的普通投资者,今天到底有多少人真正因为中国经济的增长而变得更富?
就此而论,中美股市最大的区别,不在于某一年谁涨得多,而在于资本市场能不能把企业创造的财富稳定地传递给资本的所有者。
为此,我们有必要追问:
同样是资本市场,为什么美国可以形成“企业成长—股东财富—长期资金”的循环,而中国却长期没有形成同样强大的财富效应?
上述五个问题其实都指向一个更根本的问题:
20年没创新高,中国股市究竟是谁的股市?
这个市场究竟是一个让普通投资者分享经济增长成果的财富市场,还是一个更有利于政府、上市公司以及拥有信息、资源和资本优势者的融资与交易市场?
换句话说,中国股市究竟是股民的股市还是政府和权贵的股市?