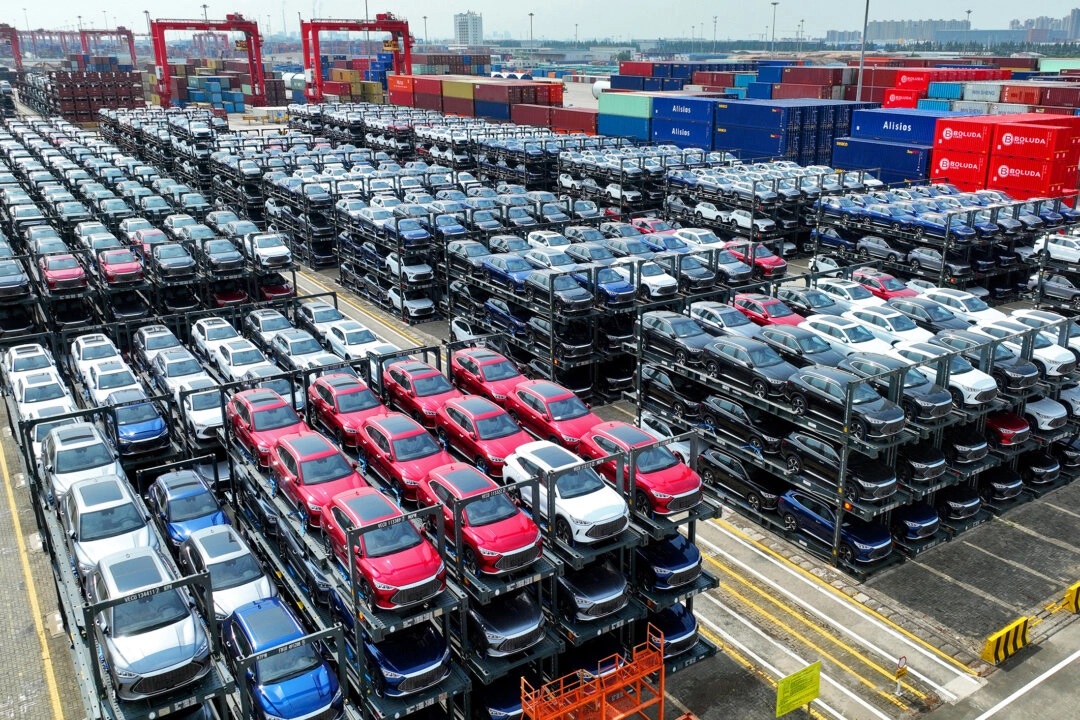
中国江苏省苏州港,等待装船的大批量比亚迪电动汽车堆放在太仓港国际货柜码头。(AFP via Getty Images)
中共海关数据显示,中国9月出口强劲,今年贸易顺差有望打破去年创下的近1.2万亿美元的全年最高纪录。事实上,2024年中国货物贸易顺差近万亿美元,已经创下了国际贸易史的纪录,但2025年、2026年的势头更猛。可问题是,这繁荣的背后在付出哪些代价呢?本文讨论三点。
“内冷外热”:宏观经济严重失衡
根据中共海关数据:(1)9月,以美元计价,中国出口同比大增36.3%,进口增幅也扩大31%,单月录得1335亿美元的贸易顺差;(2)今年进出口持续快速增长,一、二、三季度分别增长15.3%、18.3%、22.3%(人民币计价)。(3)截至9月底,中国今年前三季度的累计贸易顺差已达到9381亿美元,有望打破去年创下的近1.2万亿美元的全年最高纪录。
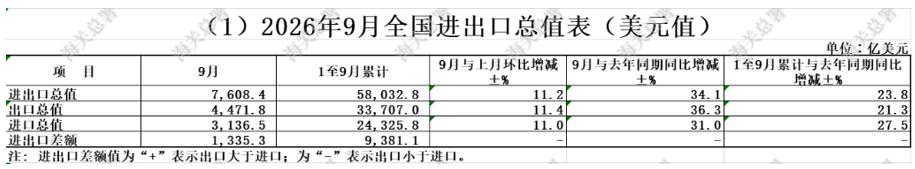
中共海关总署网站截图
中国出口强劲的背后,是内需的持续低迷。请看两个数据。(1)2026年1—8月份,社会消费品零售总额327,569亿元,同比增长1.1%。这不仅连进出口增速的零头都赶不上,也远低于同期官方的GDP增速。(2)2026年1—8月份,全国固定资产投资(不含农户)293,092亿元,同比下降7.2%。这是在2025全年下降3.8%基础上的持续萎缩。
内需持续低迷、中国宏观经济严重失衡已是国内外经济学界、政策界的共识。而且,普遍认为,解决失衡不能依赖出口,而是需进行结构性改革。例如,10月13日,国际货币基金组织(IMF)将中国2026年的经济增长预期下调0.1个百分点至4.5%,并预计2027年将进一步放缓至4.0%。IMF警告,强劲的出口无法完全抵消内需的疲弱。反过来讲,中共当局对出口的依赖,犹如饮鸩止渴,进一步加剧了宏观经济的失衡。
国际贸易摩擦升级
中国如此巨额的贸易顺差,是国际社会无法接受的。2024年起,“中国冲击2.0论”(China Shock2.0)就广泛流行,认为在近年中国楼市泡沫破灭、内需不足的背景下,中国制造商扩大产能并使数以万亿美元计的低价商品、电动汽车、绿能设备、钢铁、化工品与机械大量涌向全球市场。
针对“中国冲击2.0论”,国际社会的共识在2026年达到了一个前所未有的高峰。例如,5月至6月分别召开的G7部长级会议和峰会上,“中国供给过剩和出口扩张”成为最核心的经济议题。G7在联合声明中指出,非透明政府补贴正在持续扭曲市场并加剧经济依赖,并首次警告“试图将经济依赖作为筹码的行径必将失败”。欧盟委员会主席冯德莱恩称“某些国家产得太多、消费得太少”,对全球经济稳定已构成“日益严重的危险”,并直接给中国巨额的贸易顺差贴上了“不可持续”的标签。
又如,美联储专门发布的《中国冲击2.0:当前中国出口浪潮与2000年代初有何不同》报告强调,中国当前的贸易顺差冲击规模已超过非中国区全球GDP的1%,且正全面从低端劳动密集型产品转向电动汽车、精密机械等高技术资本密集型行业,全面挤压发达经济体市场。9月28日,欧洲中央银行(ECB)与意大利央行在罗马罕见地召开了题为“中国冲击2.0:成因、后果与政策应对”的联合学术与政策研讨会,正式认定“中国冲击2.0”是由政府产业政策支持、价格竞争力及技术升级共同驱动的。
在政策上,美国除维持并升级针对中国电动车、半导体的加征关税外,其重点全面转向阻止中国通过第三国进行“转运与关税规避”;欧盟则向中共下“最后通牒”,10月上旬迫使中共达成一项为期四年的“共同谅解”协议,对中国出口至欧盟的混合动力汽车设定每年35万辆的配额上限。此外,与“第一次中国冲击”不同,这次连金砖国家和新兴市场(拉美与亚洲)也掀起了反倾销潮。
可以说,针对“中国冲击2.0”,国际社会呈现出两大根本转变:在产业维度上,这不再是廉价纺织品的冲击,而是中国对西方航空、AI、机器人、电动汽车和生物医药等高科技制高点的直接产业替代与主导权争夺;在应对策略上,西方主要经济体不再相信WTO等传统规则,而是通过G7等机制化同盟进行集体围堵:边谈判、边筑墙、边精准反制。
万亿外贸顺差的“里子”在烂
外贸顺差是达到了史无前例的万亿级别,但真实的经济效益如何呢?这里只做两点拆解。
其一,金融支持里的坏帐。没有官方的信贷支持,中国外贸不可能做到今天的规模。举例而言,2026年前9个月,中国进出口银行新发放的外贸领域贷款就已近1万亿元人民币;其针对“一带一路”共建国家的贷款余额已超过2万亿元人民币。2026年前8个月,中国出口信用保险公司(中信保)的承保金额高达8541.8亿美元,覆盖了中国约三分之一的外贸企业,其直接和间接带动的出口额占中国同期总出口的25%以上。根据国际研究机构AidData发布的全面追踪报告,中国目前对全球(包含发达国家与发展中国家)的海外总体信贷与放贷存量规模约在1万亿至2万亿美元之间。这个规模位居全球前列。
官方宣称目前的坏帐风险整体仍处于官方可控的范围内,但真实情况可能并非如此。账面不良率低,部分原因在于针对部分进出口贸易商、地方平台或小微企业,银行广泛采用了“允许延期偿付/展期”或通过中信保的保险兜底的方式。如果将这些“展期、重组、借新还旧”的贷款全部拉回国际通用的不良资产定义,外界估计,中国整体银行体系的隐性不良率(包含境内外广义影子债务)可能达到5%至10%,远高于账面上的1.2%至1.5%。
此外,中信保的保险兜底,只是风险在国家账本内部的转移,而非消失。当一家中国出口商或海外买方违约导致信贷无法收回时,由于该项目购买了中信保的保险,中信保会按照比例向放贷银行进行赔付,银行的这笔贷款在账面上就被核销或冲平了,不良率自然不会上升。这本质上是把“银行的金融风险”转嫁给了“中信保的承保亏损”。而中信保作为政策性保险公司,其背后的最终出资人和兜底者是中共财政部。这种“左手倒右手”的机制,实际上是把进出口金融风险变成了中共中央政府的隐性财政负担。
其二,贸易条件(Terms of Trade, TOT)的总体恶化。贸易条件是指一个国家出口商品价格与进口商品价格的比率。贸易条件恶化,意味着中国现在需要出口更多数量的汽车、光伏和锂电池,才能换回同样数量的石油和铁矿石。
当前,中国出口显现两极分化。一方面,例如9月份集成电路出口额在数量仅微增1%的情况下,金额同比飙升了136.8%。这属于“贸易条件显著改善”,更准确地说是典型的“结构性高端化”与“技术红利爆发”。但这只是个别产品或行业。广泛的传统制造和产品,却是相反的情况。
举例而言:(1)中国新能源车在海外的“主动降价”——在巴西关税生效前、欧盟配额落地前、国内退税率下调前,主动通过阶段性降价迅速砸开新兴市场的大门;(2)终端消费电子与家电,降价刺激海外“大篷车式”扫货,如9月份家电出口“价格下调、销量井喷”;(3)绿色电力能源链(光伏、风电、储能),在出海时普遍采取了“贴着成本线定价”的激进策略,用极致的低价填满欧洲和“一带一路”沿线国家的电网和储能电站;(4)传统劳动密集型产品(如玩具、服装、家具),靠极致性价比承接欧美补库存。
概而言之,除了AI芯片和高价算力硬件等在赚取全球科技狂热的“暴利”外,其余绝大多数中国制造都在通过“主动降价、让利、降毛利”的方式,艰难地在全球地缘摩擦与国内消费低迷的夹缝中求生存。