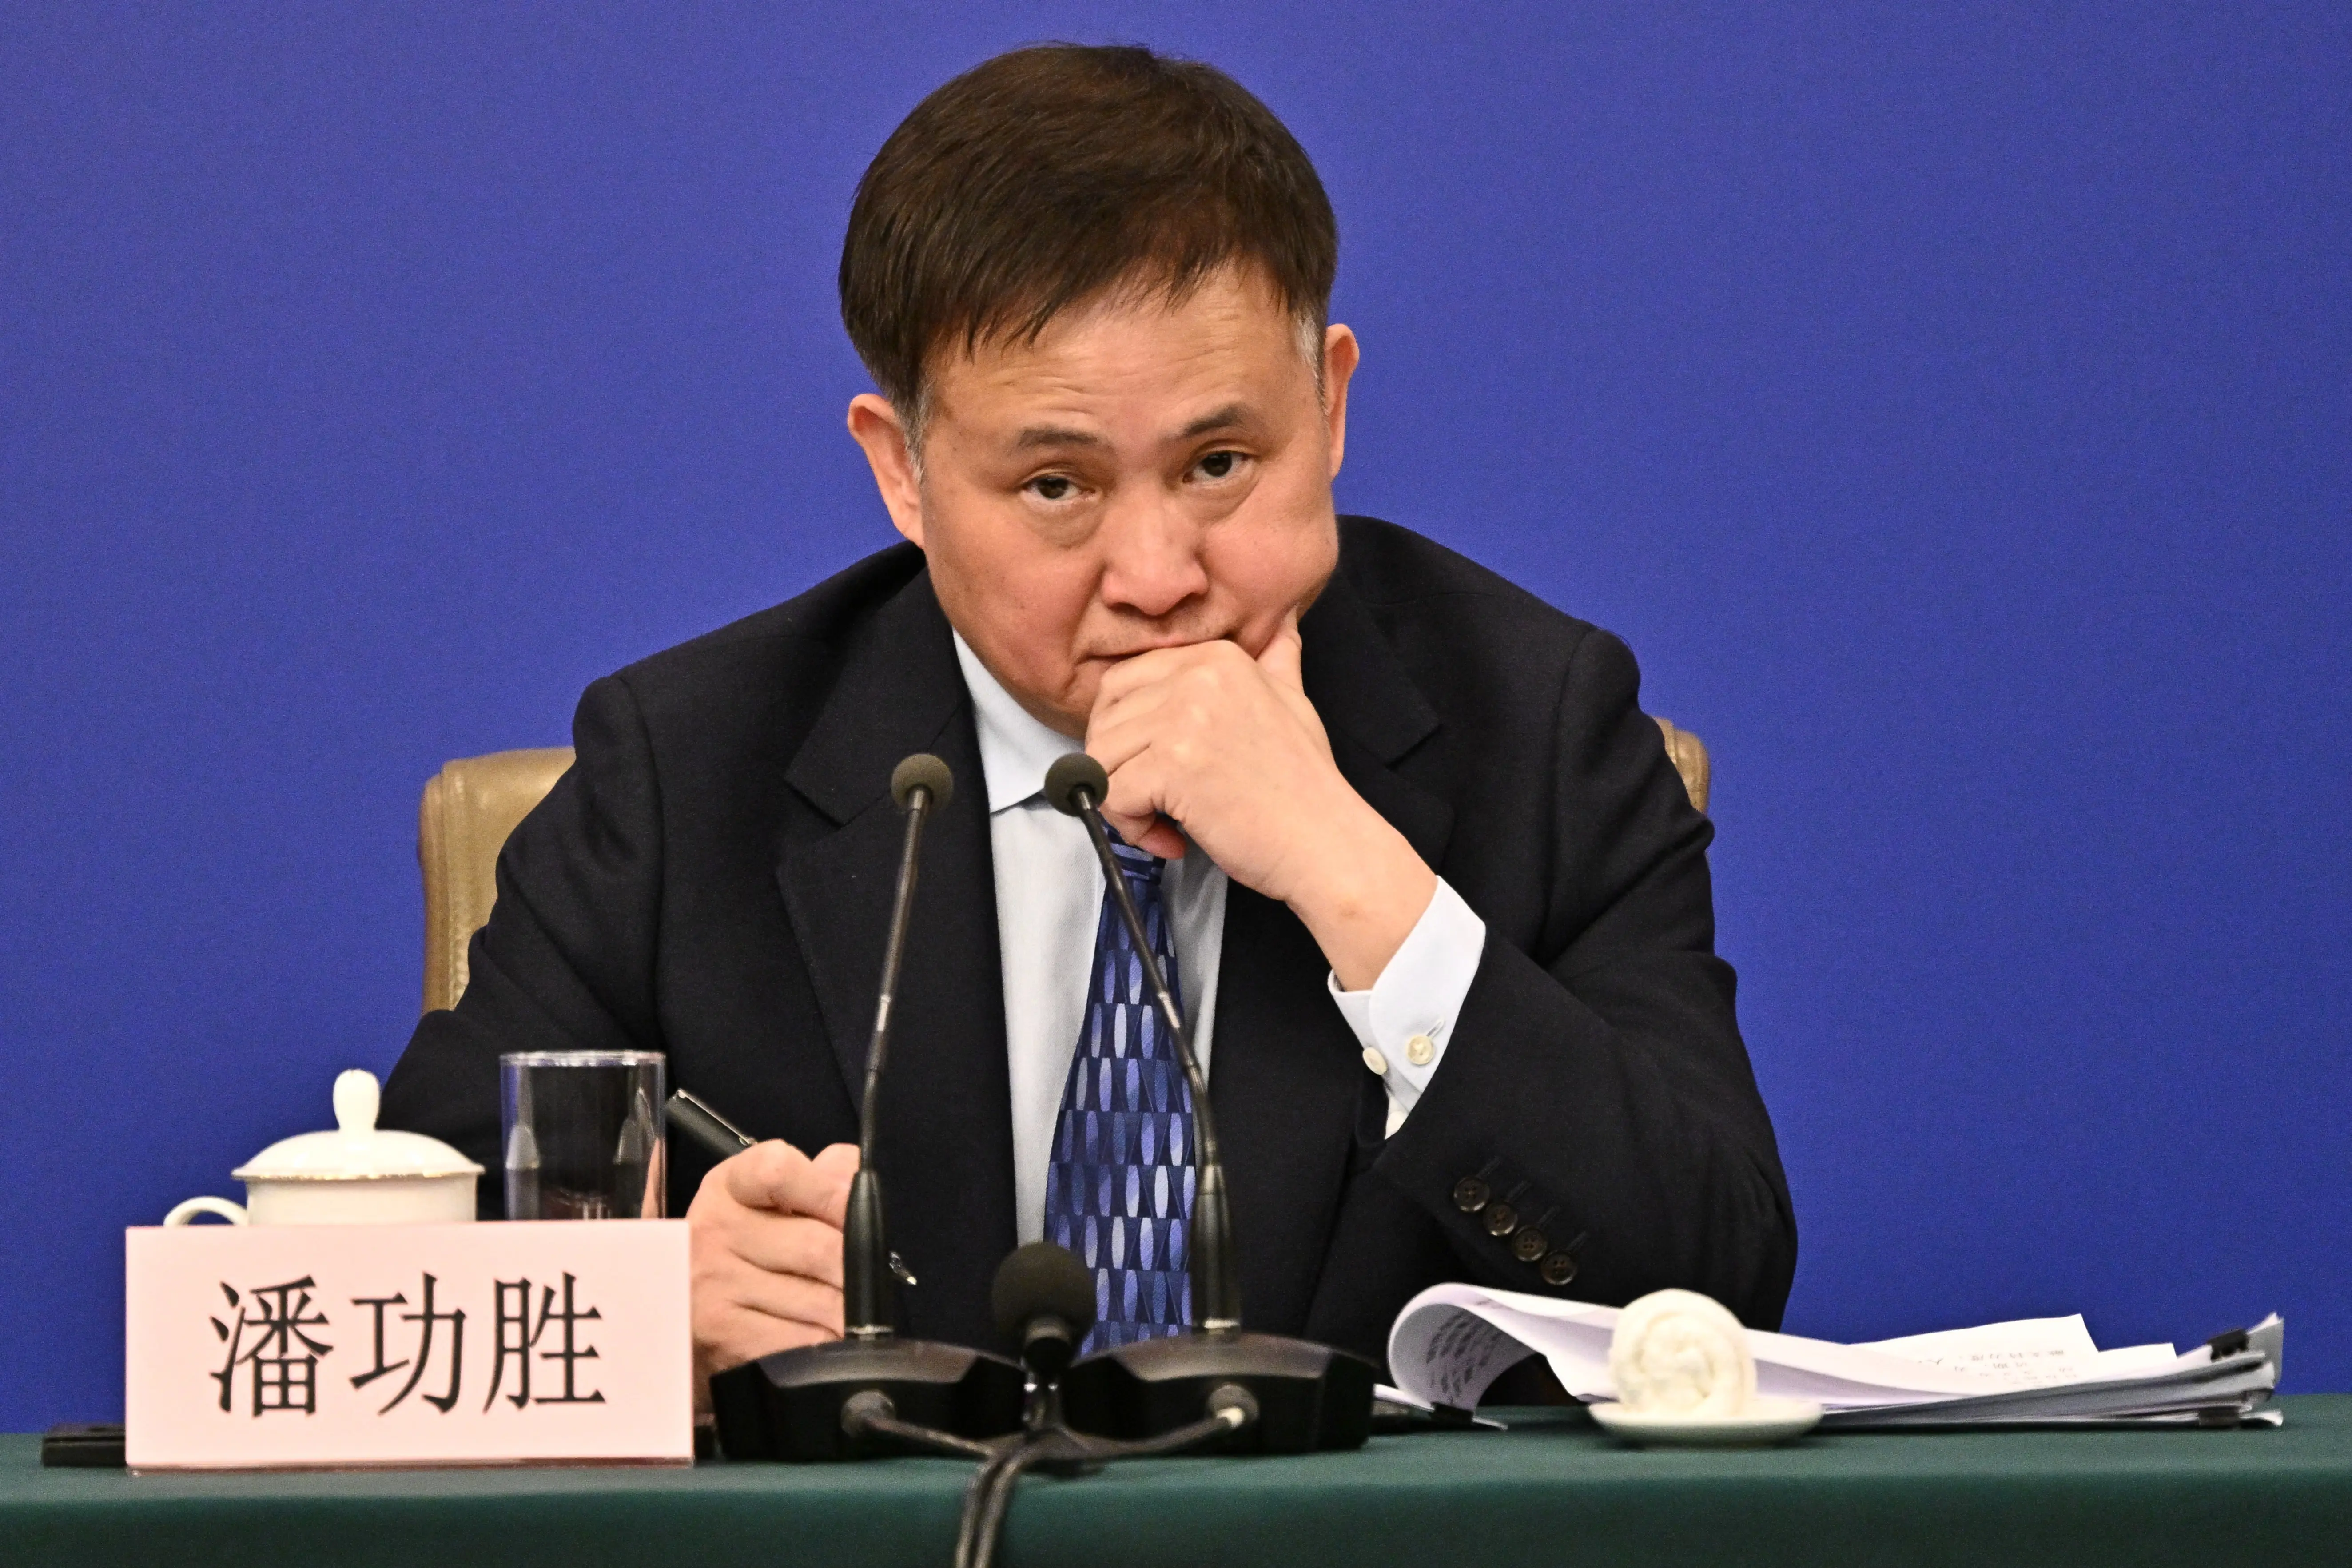
图为潘功胜出席2025年3月的十四届全国人大二次会议期间的记者会。
10月19日,中国央行行长潘功胜在金融街论坛上表示:“为了进一步提高利率调控的精准性,我们将研究择机把央行公开市场主要操作品种的期限‘7天’切换为‘隔夜’,公开市场隔夜回购利率,将相应成为主要政策利率。”
这意味着中共央行将逐步改革现有利率制度,让银行借钱、放贷的利息,更能随着市场情况变化。
说白了,就是央行希望更灵活地控制市场上的借钱成本。这看似只是银行内部的调整,却可能影响千家万户:老百姓存在银行的钱,利息会不会变少?有房贷的人,每个月能不能少还一点?企业借钱会不会更便宜?
更值得关注的是,中国目前面临房地产危机、地方政府债务沉重、企业投资大幅减少、外资企业撤离、居民不敢消费等诸多难题。
诸多经济难题央行为什么要改革利率?
截至2026年9月底,中共政府债券余额已达105.23兆元人民币。政府债券是政府向市场借钱的一种主要方式。这个天量数字并不是全部的政府债务,但足以反映政府债券融资的庞大规模。
借钱(发债)越多利息成本就越多。比如地方政府欠银行100亿元,假如贷款年利率从4%降到3%,在本金不变、全年适用新利率的情况下,一年就能少付1亿元利息。因此,如果未来融资成本下降,欠债越多的机构受益也越大。
值得关注的是,这次利率政策调整与以往直接宣布降息不同,今后改变的是央行控制市场利率的手段。
借钱便宜了,经济就会好吗?未必。
假设你开了一家餐厅,以前每天有100名客人,现在只剩40名。银行告诉你,贷款利息降低了,借钱比以前便宜。你会因此再开一家餐厅吗?
恐怕不会。因为真正的问题不光是借钱利息高与低的问题,而是吃饭的客人太少。
中国经济也面临类似的难题。一些家庭担心失业、收入减少或房价下跌,因此选择少花钱、多存钱。消费减少,企业生意变差,就更不愿意投资和招聘。
大家都不敢花钱,即使银行愿意借钱,经济也不会好转。中国的老百姓仍在大量存钱。根据央行数据,2026年前9个月,人民币存款增加20.76兆元,其中居民存款就增加了9.39兆元。这反映出居民储蓄规模仍在扩大。背后可能既有收入积累,也有对未来经济前景不确定而增加储蓄的因素。老百姓更愿意存钱、不敢轻易消费,央行即使让借钱变便宜,也未必能立即刺激经济。
这是不是让老百姓替政府债务买单?
如果存款利率长期偏低,而部分借款人能以较低成本取得资金,就会出现储户收益减少、部分借款人相对受益的情况。
但是政府此次改革的直接目标,是让利率调控更加灵活,央行通过控制利率,可以有针对性地调整利率,由于各级政府是最大的负债人,也是低利率的最大受益者;而广大老百姓不敢消费积攒下来的储蓄,也随着储蓄利率下降而收益减少,等于是在替政府“买单”。
真正的难题不是利率而是信心
中共希望透过利率改革,除了减少自身的债务利息,还让资金更容易地流向企业和市场,进一步带动投资、就业与消费。
但如果企业没有订单,居民担心失业,房地产危机持续,单靠降低借钱成本,效果基本无效。
对普通家庭来说,最重要的不是央行采用哪一种利率,而是工作是否稳定、收入能否增加、生活是否更有保障。
利率可以调低,但债务压力不会减轻,消费信心无法靠一道政策命令恢复。
利率改革可以降低融资成本,却无法直接创造工作机会;可以减轻债务负担,却不能保证居民收入增加。
中国经济真正缺少的,不是更便宜的钱,而是让老百姓敢花钱、让企业敢投资的信心。