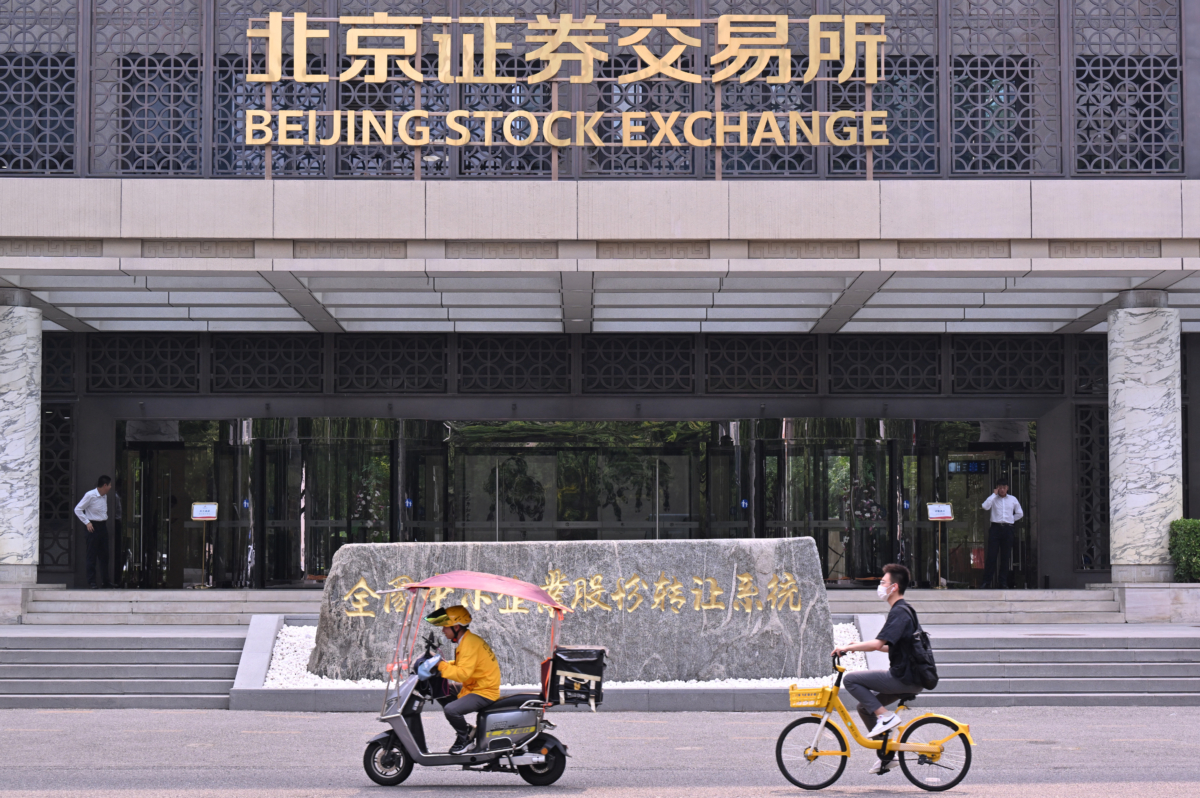
图为2024年7月9日,北京证券交易所*
中国金融市场目前值得关注的,已经不只是股市涨跌,而是股市、房地产、地方债务、银行及债券市场之间,会不会出现连锁反应。
如果股市持续下跌,投资者财富缩水,市场信心受到打击;如果房地产继续低迷,地方政府土地收入减少,地方财政压力就会增加;地方融资平台还债困难,又影响银行和债券市场。
这些问题单独看,都有可能造成金融危机,但如果同时发生,就可能形成一个相互影响的风险循环,共同形成合力大幅提升金融危机的可能性。
央行为什么推出BNSF?
2026年10月26日,中国央行宣布推出一项新的金融工具,名称是“债券市场非银大额赎回互换便利”,简称BNSF。
这项工具主要是为了防止银行理财、公募基金等金融机构遭遇大量赎回时,被迫出售手中的债券。
举个简单例子:
假设很多投资者突然要求赎回理财产品,金融机构需要大量现金,只好出售债券。如果很多机构同时卖出,债券价格就可能下跌,理财产品净值也会跟着下降。
净值下跌又可能引发更多投资者赎回,最后形成恶性循环。
央行推出BNSF,就是希望在这种情况下提供一条融资渠道,避免债券市场因集中抛售而出现更大的波动。
这项政策至少说明,监管部门已经把非银行金融机构的大量赎回风险,列为需要提前防范的问题。
这就是说中共已经在准备防范出现严重的债市危机,进而导致金融危机。
房地产低迷地方政府压力增加
中国房地产危机持续影响的不只是房地产企业,更是大幅降低了地方政府的财政收入。
过去,许多地方政府依赖土地出让收入支持城市建设和公共支出。房地产市场危机,土地收入减少,地方财政自然受到影响。
另一方面,许多地方融资平台过去借了大量资金,用于修路、建设园区及各种基础设施。
地方政府收入减少,融资平台的还款能力受到影响。
国际货币基金组织(IMF)2026年9月发布的中国地方政府财政研究指出,截至2025年底,中共官方地方政府及地方融资平台债务估计约相当于GDP的90%,其中地方融资平台债务约相当于GDP的51%。
这些数字反映出地方债务危机已经到了随时引爆的临界点。
IMF也指出,部分融资平台无法单靠自身经营收入支付利息,需要依靠持续融资及地方政府支持。
如果地方财政收入继续下降,这些债务的处理难度就会增加。
中小银行可能受到更大压力
地方债务问题还有一个重要影响,就是银行。
尤其是中小银行,它们与当地企业、地方政府及融资平台的关系比较密切。
如果地方经济持续低迷,企业经营困难,贷款可能出现逾期;如果融资平台还款能力下降,银行也可能面临更多压力。
首先,地方债务规模相当庞大。
根据中国财政部数据,截至2025年底,全国地方政府债务余额约为54.82万亿元人民币,已接近55万亿元。另一方面,2023年底全国地方政府隐性债务余额约为14.3万亿元,虽然政府已推出一系列化债及债务置换措施,但地方财政及融资平台的偿债压力仍在持续。
其次,中小银行的不良贷款率相对较高。
根据国家金融监督管理总局公布的2025年第四季度银行业监管数据:
农村商业银行不良贷款率2.72%;城市商业银行不良率1.82%;商业银行整体不良率1.50%。
可以看到,农村商业银行的不良贷款率达到2.72%,比整体银行业水平高出1.22个百分点;城市商业银行则高出0.32个百分点。这反映部分区域性银行的信贷资产质素面临较大压力。
这里存在一个问题:
银行如果不让融资平台违约,可以选择延长还款期限、降低利率,让对方慢慢还钱。
短期来看,这可以避免大量违约,但长期来看,银行可能累积更多收益低、风险高的贷款。
如果这种情况持续,银行的利润、资产质量和资本能力都可能受到影响。
IMF也提醒,中国地方融资平台与银行、地方企业及政府之间存在密切联系,一旦部分融资平台出现严重问题,可能把风险传导到其它金融机构。
股市下跌会不会拖累债券市场?
这是目前最值得关注的问题之一。
一般来说,股市下跌时,部分资金会转向国债避险,因此国债价格可能上涨。
但如果股市下跌造成金融机构亏损,投资者又大量赎回理财和基金,情况就不同了。
金融机构为了筹集现金,可能被迫出售债券。
如果很多机构同时出售,债券价格就可能下跌,收益率上升。
这时候,原本被认为比较安全的债券市场,也可能受到冲击。
因此,真正的问题不是股市单独下跌,而是股市下跌、理财大量赎回、债券价格下跌同时发生。
如果三种情况互相影响,金融市场的压力就可能进一步增加直至崩盘。
最后谁来承担这些损失?
如果地方政府、融资平台和银行同时面临困难,最终就会涉及一个问题:谁来承担损失?
地方政府可以出售资产、调整支出及重组债务;银行可以透过延长贷款期限、增加拨备及补充资本来处理问题;中央政府则可能透过债务置换、财政转移支付及金融稳定措施提供支持。
央行主要负责提供流动性,避免金融市场因为突然缺钱而出现混乱。
但是,必须明白一件事:央行提供资金,不等于所有债务都能得到解决。
如果企业和地方融资平台长期没有足够收入还债,最终还是需要重组债务,甚至确认部分损失。
这不是单靠印钞或增加市场资金就能解决的问题。
中国目前面临的金融挑战,不能只看股市,也不能只看房地产。
股市下跌可能影响投资者信心,房地产危机削弱地方财政,地方债务影响银行,而银行和理财机构又与债券市场紧密相连。
如果这些问题同时恶化,就可能形成连锁反应,形成金融危机。
央行推出BNSF,说明监管部门已经开始为非银行金融机构可能出现的大量赎回及债券市场流动性风险建立应急机制。
但这项工具只能缓解特定的流动性问题,不能从根本上解决房地产和地方债务问题。