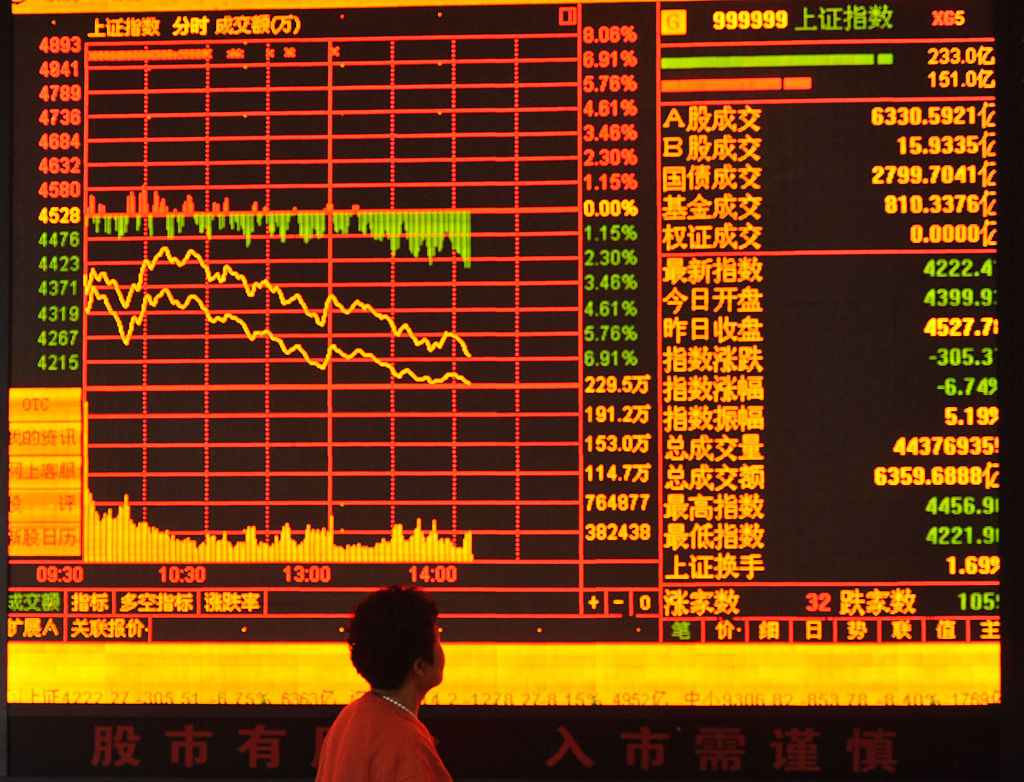
“国家队”向大陆股市投入上千亿元人民币救市。图为一名投资者在安徽省阜阳市证券交易所大厅观察股市
A股是个奇怪的市场。6月攀顶,7月至10月大跌。
11月2日,央行、金融监管总局、证监会“连轴转”召开两场座谈会,释放稳市政策。3日,市场却深幅探底,超3,300只个股下跌,科创综指大跌4.84%、创业板指下跌2.73%;4日,又大反转,超4,600只个股飘红,科创综指暴涨9.90%、创业板指飙升6.40%、上证指数大涨2.16%,两市总成交额回升至2.05万亿元,大幅净放量约3,368亿元,终结了此前连续25个交易日的“死亡缩量”(即进入“流动性黑洞”:无人愿意买,也无人愿意卖)。5日及之后的市场表现,尚待观察。
不过,如此戏剧性的“冰火两重天”,只是表明当局调控的技术手段越来越精致,能让股市表现暂时火爆,却无法实质性改变A股的“垃圾”性质。下面做三点简单分析。
“924新规”推出的两项政策工具,推进不佳
为扭转衰退2年的股市,2024年2月,当局更换证监会主席;4月,推出“国十条”(十年一次);9月24日再出台一揽子救市政策,其中最重要的两项政策工具,一是证券、基金、保险公司互换便利(SFISF),一是股票回购增持专项再贷款。
“互换便利”,允许符合条件的证券、基金、保险公司使用自身拥有的债券、股票ETF、沪深300成分股等资产,置换央行的国债、央行票据等高等级流动性资产;目的是大幅提升非银行金融机构的融资能力和股票增持能力、为资本市场提供长期稳定的流动性支持。
“再贷款”是通过低成本的专项再贷款资金,引导商业银行向上市公司和主要股东提供贷款,激励其积极开展股份回购与增持,增强市场信心。
然而,这两项政策工具,推出两年,进展却有限。“互换便利”只操作了两次:2024年10月21日工具首次落地,操作金额500亿元;2025年1月2日第二次,操作金额500亿元。
至于“再贷款”,截至2026年10月底,全市场已有902家上市公司披露了1,110单回购增持贷款公告,累计签约金额约4,400亿元,实际累计发放量已超过2,800亿元(这意味由于银行风控或民企观望,有约1,600亿元的资金“趴在账上”而未实质性提款)。
换言之,两项政策工具总额度8,000亿元,实际使用总共3,850亿元,大部分还闲置着。
为什么“互换便利”和“再贷款”没有被积极利用呢?
就股票回购再贷款而言,民企“算不过帐”,国企“卡在考核”。金融机构发放的专项再贷款的利率虽低(约2.25%),但企业要用它回购,其股票的股息率必须显著高于贷款利率,才能套利。
然而,许多股票的估值被炒得极高,股息率几乎跌到了0,借2.25%的利息去回购一个不分红的股票,不仅无法创造价值,反而是在加杠杆、背负债务,民营大股东和高管层自然缺乏动力。
对于很多低估值、高股息的国有企业(如钢铁、煤炭、建筑等大蓝筹),它们虽然符合套利条件,但国有上市公司回购股票有严格的行政审批流程,而且如果国企借钱回购后市场继续阴跌导致公司净资产或股价受损,高管将面临“造成国有资产流失”的追责。
就互换便利(SFISF)而言,官营券商、公募面临“收益是公家的,亏损追责是自己的”困境。互换便利不是央行直接发钱买单,而是质押。券商、公募用股票向央行换取国债,变现后必须去二级市场买股票。这意味着,所有的市场波动风险、投资亏损完全由券商和公募自己承担,一旦踩雷或者大盘继续下跌,后果不堪设想。因此,它们顶格去签约、拿额度向当局表忠心,但实际上把额度趴在账上生锈、不肯建仓。
11月2日的稳市政策并未解决实质问题
“924新规”之后,沪指马上就从2,700点左右狂飙1,000多点,还几次越过4,000点大关,但守不住,激烈震荡。尤其2026年7月以来趋势性下行,甚至跌破3,600点。当局心惊胆颤,要救市护盘,出手频频,例如:
10月19日:设立“债市非银大额赎回互换便利”(BNSF)
10月23日:18只主动ETF集体极速开售
10月27日:央行单日净投放超1万亿元
10月28日前后:官方内部再确认汇金为“类平准基金”,诚通、国新等协同入局。
10月30日:15只主动ETF闪电募集180亿完毕,进入极速建仓期。
11月2日:央行、金融监管总局、证监会两场稳市会议,释放救市政策
但是,11月2日释放的救市政策,内容和力度都很有限。
(1)将股票回购增持再贷款由前期的阶段性安排,正式转为长期制度性安排;央行向符合条件的金融机构发放的再贷款利率由1.25%下调25个基点至1%(于11月4日正式生效),进一步压缩上市公司回购的融资成本;迫使各银行向央行火爆申请再贷款额度(座谈会后仅两天,额度报送已超过2,000亿元)。
(2)互换便利(SFISF),11月3日启动第三次操作,操作金额高达1,000亿元(前两次总和才1,050亿元);参与投标的证券、基金公司由前两次的20家扩大至31家;中标费率降至10bp(0.10%)的低位,且明确该工具“可视情展期”,并承诺后续将进一步适当降低互换费率。
此外,证监会明确将修订《上市公司股份回购规则》,大幅提高对产业资本回购的主体责任约束;证监会明确表示将指导交易所,对融资保证金比例、维持担保比例等进行统筹研究与优化(市场普遍预期两融保证金比例可能由100%适度回调,有望释放约25%的存量融资空间),等等。
总体分析,11月2日的救市政策,仍属于技术性调整,对“互换便利”和“再融资”落地的阻碍并未有实质性破解。
大家看到,虽然当局10月出手频频,但未能阻止10月的大跌。11月2日新规出台,3日仍大跌;4日的大反转,更多的是对政策压力的被动反应,而非市场真正恢复信心,只是昙花一现(或许能持续几周或数月)。
A股要活,必须制度重构
当局越来越重视资本市场,对A股的垃圾性质也心知肚明,但不能也不愿进行实质性改革。这就注定了A股长期处于要死不活的状态。2024年“924新规”和当今的一系列措施,都是小打小闹,溅点水花来忽悠投资者。
解决A股由于制度设计初衷带来的体制性、结构性痼疾,在认识上、思路上并不难,早有共识。举例而言:
(1)“投资者利益至上”,解决“为谁服务”的问题,让市场成为股民的“聚宝盆”而非企业的“提款机”;
(2)“应退尽退”,有效淘汰垃圾股,解决“新陈代谢”的问题;
(3)引入国际通行的“默示加入、明示退出”式证券集体诉讼(Class Action)与惩罚性赔偿制度;
(4)全面实施交易制度的“散户平权化”改革,解决“散户被制度性割韭菜”的问题,等等。
只有当违法者会倾家荡产、垃圾企业迅速消失、股民拥有平等的交易权利时,长期的、自发性的牛市才有基础。
对比当局的救市措施与A股重生所必需的制度重建,恐怕很难有人相信,A股的未来有希望。如果被利益诱惑,抱着资金跳入虎口,要“富贵险中求”,那就祝他好运吧。