中国汉堡连锁巨头华莱士母公司华士食品正式终止新三板挂牌。图为汉堡包示意图,与本文无关。(李芝毓/大纪元
2026年2月12日,中国汉堡连锁巨头华莱士母公司华士食品正式终止新三板挂牌,结束其近十年的资本市场挂牌历程。公司发布公告称,考虑到当前经营情况、市场环境和长期战略,此举是为了提高经营决策效率、降低运营成本,并表示退市不影响门店日常经营。但值得关注的是,公司在退市前已经陷入明显的经营困境。
截至今年2月,华莱士门店数量从峰值的20,265家回落至19,494家,净减少771家。2025年上半年公司的营收约46.25亿元(人民币,下同),同比微降0.49%,出现多年来首次半年度负增长;毛利率仅为6.04%,经营利润率约3.77%,利润空间极薄。同时期,企业负债总额约21.08亿元,资产负债率约73.7%,财务压力显著。
这说明华莱士过去依赖的“极致低价+超大规模”增长模式已经遭遇瓶颈。随着消费需求疲软、市场竞争加剧和门店扩张空间收窄,单纯依靠低价吸引消费者、驱动门店数量快速扩张,再靠规模带动总部收入的商业模式,在中国已经越来越难以为继。当低价换不来利润、规模也换不来增长时,这套曾经支撑华莱士快速发展的增长逻辑便宣告失效。
2001年,华莱士从福州起步,最早的门店开在福建师范大学门口。彼时,肯德基和麦当劳进入中国市场分别为14和11年。从创立之初,华莱士就以极致低价著称。早年曾推出“可乐1元、鸡腿2元、汉堡3元”的特价策略,远低于肯德基、麦当劳的价格,吸引对价格敏感的消费者,尤其是学生和县城年轻人。
通过“门店众筹、员工合伙”的方式,华莱士在三线及以下城市迅速建立起庞大的门店网络。开店资金主要来自店长、员工和外部投资者,门店自负盈亏,经营风险也主要由出资人承担。店长和员工拿出自己的钱开店,收入与门店利润直接挂钩,因此经营积极性更高。这种模式降低了资本投入,华莱士门店数量一度超过肯德基与麦当劳在中国的总和。
华士食品不直接经营门店,主要通过集中采购、统一供应原材料和设备,从门店采购需求中获取收入。华士食品也向门店收取品牌使用费,但这部分收入规模很小,基本上可忽略不计。门店数量越多、集中采购量越大,华士食品供应链业务规模就越大、进价越低,门店也就越有条件维持低价。在这种模式下,华士食品的收入与门店数量和采购规模高度绑定。
华莱士的增长逻辑开始失效
从2021年起,华莱士依靠低价竞争和门店快速扩张驱动增长的商业模式开始显现疲态。财报数据显示,2021年至2024年,华士食品的营收增速从64.44%一路下滑至13.31%,2025年上半年,营收更是出现了罕见的同比下滑0.49%至46.25亿元。此外,公司的财务杠杆也在不断加大。2025年中,华士食品负债总额为21.08亿元,而2022年其负债只有10.85亿元。
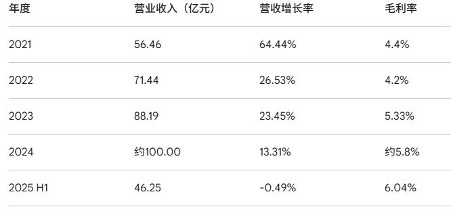
数据来源:华士食品历年来财务报表
数据表明,华莱士曾依赖的极致低价策略,已经难以构成持续的竞争优势。过去二十年,中国下沉市场和价格敏感人群释放出巨大的市场增长红利,企业只要能够将价格压到足够低,就有机会快速扩大销量并抢占市场份额。但随着市场竞争加剧,越来越多竞争对手加入价格战,单纯靠价格便宜,华莱士很难与竞争对手拉开差距。
以麦当劳为例,其长期推出的“1+1随心配”套餐,将两件产品组合成13.9元起的低价选择。2024-2025年,麦当劳推出“十元吃堡”促销活动,通过低价套餐和优惠券争夺客流,部分单人套餐价格已经进入20元左右的区间。到了2026年,麦当劳继续推出早餐9.9元起、下午茶20元档、买一送一等活动,并在部分时段用“大堡口福”“随心配”直接对标平价需求。
此外,成本的持续上涨进一步压缩企业利润。低价模式的利润空间本来就极薄,原材料、人工、租金、物流和平台运营等成本稍有波动就会直接吃掉利润,甚至导致亏损。过去华莱士靠规模摊薄成本,降价可以在短期内吸引消费者、增加订单量,但如果销量增长不足以弥补单价下降带来的收入损失,企业的利润空间就会受到压缩。
华莱士的人均消费长期维持在17元左右。极致的低价必然带来极致的成本控制,这直接反映在毛利率指标上。2025年上半年,华士食品的营业成本高达43.45亿元,占营收比重超93%,毛利率仅为6.04%,经营利润率更是被压缩至3.77%。而同期的百胜中国(肯德基、必胜客母公司),其经营利润率则达到10.9%。
对华莱士而言,规模不再是万能解药。以前,公司靠疯狂开店、堆规模扩大采购规模,从而摊薄成本、推动总部收入增长。只要门店持续扩张,总部就能够从新增门店及其采购需求中获得增长动力。然而,一旦市场趋于饱和,门店扩张陷入停滞,甚至出现关店潮,新增门店带来的收入增量就会随之减少,总部业务增长就会受到直接影响。
与此同时,若居民消费意愿下降,门店客流和销售额减少,单店采购需求也可能随之收缩,进一步削弱总部通过集中采购和供应链销售获得的收入。这意味着,华莱士不仅面临门店扩张放缓带来的增长压力,还可能遭遇单店采购量下降的冲击,门店数量和单店采购规模两方面的变化,都将影响总部的供应链收入。
中国消费市场的变化
中国消费市场正在经历一场深层次的结构性变化。过去,中国消费市场的主要特征是人口红利、城镇化、居民收入增长和消费升级共同推动新增需求,低价企业可以通过吸引价格敏感人群、渠道下沉和门店扩张获得增长。但随着经济增长放缓、房地产市场持续调整、居民收入预期趋于谨慎以及人口结构变化,消费市场的增长动力正在发生变化。
依靠新增需求推动的增量市场正在明显收窄,企业面对的已不再是一个不断扩大的新增市场,而是围绕有限消费预算展开的存量竞争。官方数据显示,2025年,中国社会消费品零售总额为50.12万亿元,同比增长3.7%;2026年上半年,社会消费品零售总额同比增长1.3%,其中6月份仅增长1.0%,反映出消费市场的增长动力明显减弱。
在这种环境下,企业为了保住份额和增长,就不得不从竞争对手那里争夺客户和订单,价格促销、折扣补贴以及供应链成本控制也随之成为重要的竞争手段。市场竞争的重点,正在从过去如何获取新增需求,转向如何在有限的消费需求中争夺更大的市场份额。低价不再只是部分平价品牌扩大市场的手段,而逐渐成为整个行业争夺存量消费者的重要工具。
过去,大企业拥有品牌、渠道和规模优势,可以通过品牌溢价维持较高利润。但当消费者越来越重视性价比,即使是大型企业,也不得不降价、促销、推出低价产品,甚至主动进入下沉市场。低价也从“差异化武器”变成了“基本配置”,肯德基、麦当劳等品牌纷纷推出低价套餐和促销活动,正是这一趋势的体现。
比如,肯德基长期推出9.9元、11.1元、15~20元区间的超值套餐(如“OK餐”、疯狂星期四相关组合)。2025-2026年,肯德基持续通过APP、美团、抖音等渠道投放大量优惠券,常见有11.1元个人餐、买一送一、蛋挞低至11元等活动。此外,肯德基还采用小镇mini店模式大力布局县城和乡镇,用品牌力和供应链优势把低价套餐推到华莱士的核心阵地。
然而,通过低价竞争驱动规模增长并不意味着企业能够获得足够利润。在增量市场中,规模扩大通常意味着收入增长和成本摊薄;但在存量市场中,若新增销售主要依靠降价获得,规模越大也可能意味着更大的利润压力。降价虽然可能在短期内吸引消费者、增加订单量,但销量增长带来的收入,极可能被更高的促销投入以及日益激烈的竞争成本所抵消。
当整个市场缺乏新增需求时,一家企业通过降价获得的客户,可能只是从竞争对手那里转移而来,并没有真正创造新的消费。因此,当越来越多的企业通过降价争夺存量客户,而居民消费能力和消费意愿又没有明显改善时,即使企业能够维持销量和市场份额,最终结果往往是营收增长停滞、利润率下降、投资收缩和加盟商经营困难。
真正值得警惕的,不只是企业陷入低价竞争,也不只是居民消费趋于谨慎,而是两者正在形成相互强化的负向循环。居民收入预期下降,消费意愿和非必要消费受到制约,促使消费支出更加谨慎;消费需求不足,又迫使企业通过降价争夺有限的市场份额;价格竞争进一步压缩企业利润,企业随之削减投资、招聘和薪酬支出,反过来又削弱居民收入和消费信心。
最终,消费者越是等待更低的价格,企业为了维持销量和市场份额,越是被迫降价;企业越是降价,企业利润和居民就业越是承压;而居民就业和收入预期越弱,消费需求也就更难恢复。如果在一个经济体中,消费者越来越依赖低价商品,而企业却越来越难以通过销售商品获得合理利润,那么问题就不只是企业之间的竞争,而可能涉及整个经济循环。
结语
华莱士的真正困境,不是消费者不再需要便宜汉堡,而是便宜的汉堡越来越难以支撑总部、门店和合作伙伴同时获得合理利润。这从一个侧面反映出中国消费市场的变化:在增量市场中,低价能够帮助企业扩大市场规模;而在存量市场中,低价更多只是维持市场份额。当新增需求不足、竞争对手纷纷跟进降价时,企业即使能够维持销量,也未必能够维持利润。
过去依靠消费升级和市场扩张实现规模增长的企业,如今不得不转向存量市场争夺客户,通过降价、促销和压缩成本维持市场份额。价格竞争也由部分中小企业之间争夺下沉市场的手段,逐渐演变为整个行业的竞争方式。这说明,中国经济面临的已经不仅是消费偏好和消费结构的变化,更是有效需求增长不足所引发的市场竞争逻辑转变。