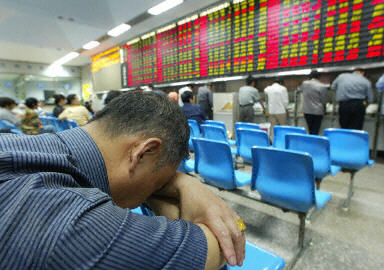
图为深圳证券交易所。(法新社)
周三(11月18日),A股市场传出一组令人非常失望的数据。
沪深两市全天成交额仅13,695.63亿元,较前一交易日缩量880亿元,跌破9月29日创下的14,092亿元年内低量纪录,创下2025年7月7日以来新低。与2026年1月14日创出的39,414.84亿元历史天量相比,成交额已萎缩超过65%。
成交额大幅萎缩,反映的不只是市场交易清淡,更是投资人参与意愿下降、增量资金不足和市场信心持续受压。经济成长疲软、企业获利预期偏弱,投资人对未来缺乏信心,股市资金成交量持续萎缩也就不足为奇。这组数据进一步说明,A股低迷并非单纯的市场情绪问题,而是与当前中国经济基本面越来越差密切相关。
一、国际机构也在看空中国股市
美洲银行(Bank of America,中国大陆通常翻译为“美国银行”)11月最新基金经理调查显示,在全球基金经理最拥挤的交易选择中:39%选择做多全球半导体股票,排名第一;14%选择做空中国股票,排名第二。
这里的“拥挤交易”,是指受访基金经理认为市场上有大量投资人集中押注同一方向(也就是一致看跌),但并不代表14%的基金资金都在做空中国。
根据《南华早报》11月18日报导,这项调查反映出国际基金经理对中国股票仍然保持高度谨慎。
更值得注意的是,这种悲观并非凭空产生。2026年10月,沪深300指数下跌8.54%,创十多年来最大单月跌幅。
摩根士丹利的A股市场情绪指标,在11月5日至11月11日短短5个交易日就下降16个百分点,降至15%,低于22%的极度悲观参考门槛。
海外机构对中国股市的信心,显然正在受到严重考验。
二、真正的问题是经济,而不只是股市
如果把目光从K线图移向中国经济,问题就更加清楚。根据中共国家统计局日前公布的2026年10月数据:
规模以上工业增加值年增4.8%,低于市场预期;社会消费品零售总额年增仅0.4%,9月为1.1%;1至10月固定资产投资年减8.1%;民间固定资产投资年减11.4%;房地产开发投资年减21.6%。
这些数字反映出一个重要现实:中国经济并非没有成长,而是内需不足、投资收缩、房地产持续调整等问题,正在削弱经济成长的广度与品质。
出口和高科技产业可以支撑部分经济成长,但不能取代居民消费,更不能让所有企业都获得获利。
三、中共经济治理与“政策市”的深层问题
中共今天面临的困境,不能全部归咎于国际环境,也不能简单用全球经济放缓来解释。
过去多年,中共高度集中的政治与经济决策模式,对市场预期造成了持续影响。房地产政策的急剧转向、民营企业发展环境的不确定性、地方政府债务压力,以及资源配置过度依赖行政指令,都对经济发展、股票市场的投资环境造成破坏性影响。
中国股市长期难以摆脱“政策市”的模式。市场下跌时,政府便透过国有资本进场增持,试图托住指数、稳定市场。这些被市场称为“国家队”的资金,主要来自具有国家背景的金融机构及国有资本投资平台。
其中,中国国新控股有限责任公司是由国务院国资委监管的中央企业,也是国家从事国有资本运营的重要平台,主要透过旗下投资公司、基金及资产管理机构,进行国有资本投资与股权运作。
这次参与增持的国新宏盛投资(北京)有限公司及国新产业资本管理有限公司,都是中国国新旗下的投资平台。前者增持中国巨石,后者增持黔源电力。这些交易让国有资本参与A股市场的情况更加具体。
根据11月18日公布的资料,截至11月13日,国新宏盛持有中国巨石2,446.08万股,占公司总股本0.61%,较第三季末增加213.41万股。(资料来源)
黔源电力方面,国新产业资本在2026年10月29日至11月11日已增持427.5674万股;11月12日至17日又增持427.568万股。两次合计增持约855.14万股,已超过原定至少增持600万股的计划门槛。截至11月17日,其持股达2,992.9341万股,占黔源电力总股本7%。
依照相关期间股价最低价估算,中国巨石与黔源电力这两笔增持涉及资金合计至少约1.34亿元。这是依最低价格推算的估计金额,并非公司公告的实际成交成本。
股价反映企业价值还是反映政府希望维持的市场表现?
这些操作说明,政府不只是市场规则的制定者,也是重要的市场参与者,更在必要时成为托市力量。中共的政治意志可以深刻影响市场运作,投资人难免质疑:股价究竟反映企业真正价值,还是反映政府希望维持的市场表现?
政府可以要求银行放贷,可以动用国家队买入ETF,也可以透过国有资本增持上市公司股票,推出各种稳定股市的政策工具。
但政府不能用行政命令创造居民的消费意愿,也不能靠政策口号让企业自动产生利润。国家队可以投入资金托住股价,却无法解决内需疲弱、企业获利下降和民间投资信心不足。
不是政府买得够不够多,而是为什么中国股市长期需要依赖政府进场托底?
政治权力深刻影响市场运作,当行政干预取代制度信任,A股就很难建立真正成熟、健康的资本市场。
市场真正需要的是稳定、透明、可预期的制度环境,是民营企业敢于投资,是居民敢于消费,是投资人相信自己的财产和合法权益能够得到保障。
这些问题如果没有实质改善,单靠救市很难建立长期信心。
四、现在的市场为何如此令人绝望?
2008年金融危机、2015年股灾、2018年市场调整,都曾经让股民损失惨重,但今天令人感到绝望的不只是指数下跌,而是对经济未来、企业获利和资本市场回报机制的信心正在丧失殆尽。
一个健康的股市,应该让投资人分享经济发展的成果,而不是让投资人长期承受企业获利不足、政策不确定和市场信心流失的代价。股市不是经济的敌人,也不是靠喊口号就能繁荣的政策工具。
五、A股真正需要的是经济复苏
海外机构看空中国股票,并不意味着中国股市一定会继续下跌;成交量萎缩,也不代表市场已经见底。
如果经济没有改善,企业获利没有恢复,居民收入和消费信心没有提升,所谓空头回补、技术性反弹,都可能只是短暂行情。
中国股市真正需要的,不是更多乐观口号,而是切实的经济改革。
股市经验告诉我们:流动性可以推高股价,政策可以制造短期行情,但只有经济活力、企业获利和制度信任,才能支撑长期牛市。
投资人需要的不是一个永远被宣传为向好的股市,而是一个真正值得投资、能够带来合理回报的市场。