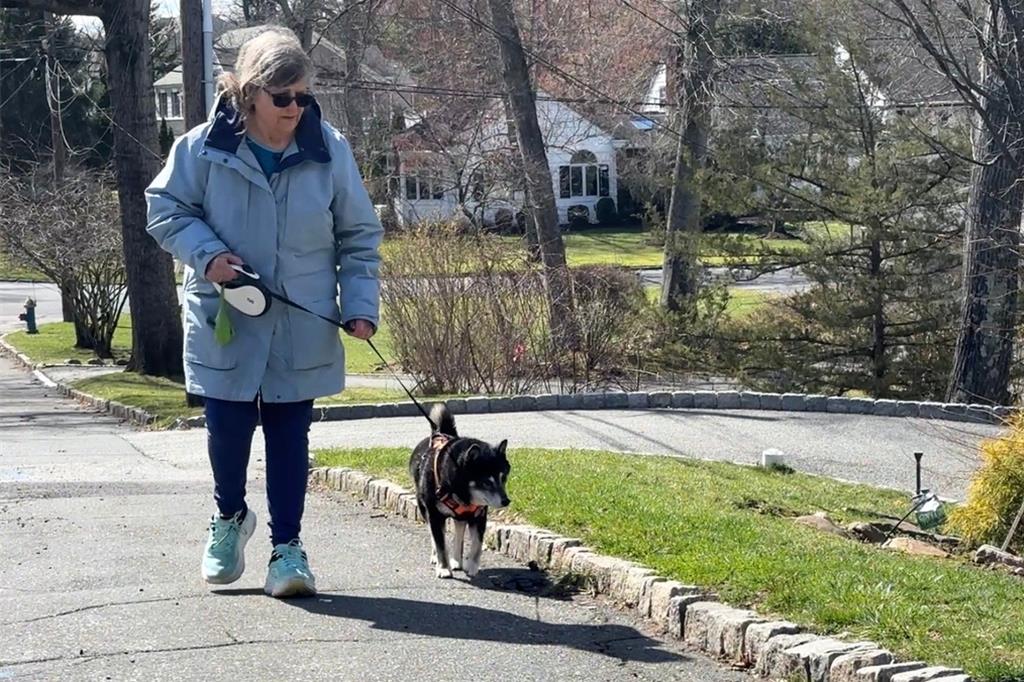
一位女士在退休后提供收费遛狗服务(图/美联社)
美国最年长的X世代已经踏入60岁,退休生活近在眼前,许多人却发现自己可能根本“退不起”。最新调查显示,X世代家庭退休账户储蓄中位数仅11.3万美元(约新台币370万元),不到他们认为安心退休所需75万美元的六分之一;仅18%受访者非常有信心能够完全退休并维持舒适生活,超过三分之一甚至预期要工作到70岁以后,或永远不退休。
《Business Insider》报导,非营利机构“跨美洲退休研究中心”(Transamerica Center for Retirement Studies)最新报告显示,出生于1965年至1980年的X世代,逐渐接近传统退休年龄,退休准备却比年长及年轻世代更加缺乏安全感。调查显示,仅18%的X世代劳工“非常有信心”能完全退休并维持舒适生活;只有25%非常认同自己目前累积的储蓄,足够让退休生活获得财务保障。
因为现实与理想之间存在巨大落差:X世代家庭退休账户储蓄中位数约11.3万美元,不到婴儿潮世代(生于1946至1964年)26.3万美元的一半;X世代认为自己退休时需要累积约75万美元,才能获得足够的财务安全感。也就是说,典型X世代家庭目前累积的退休账户资产,只有理想目标约15%。
许多人因此只能不断延后退休。调查显示,超过三分之一X世代预期要到70岁以后才退休,甚至完全不退休;超过半数预计退休后仍会以某种形式继续工作。不到四分之一X世代认为自己能在65岁以前退休,比例只有Z世代的一半。
X世代的退休困境,也与他们所处的特殊时代有关。这一代人踏入职场时,美国企业传统的确定给付制退休金逐渐式微,以个人退休账户为核心的401(k)制度才开始普及。X世代平均直到30岁才开始透过401(k)储蓄,比千禧世代平均26岁晚了4年。
目前超过八成X世代劳工的雇主提供401(k)或类似退休计划,近半数受访者预期,这类账户将成为退休后最主要的收入来源。另有27%预期主要依靠社会安全金维持退休生活,但四分之三X世代担心,等到自己退休时,社会安全制度可能已面临偿付能力问题。
接近退休年龄才失去工作,更可能让原本的退休规划全面失序。《Business Insider》过去一年访问数十名X世代,其中不少人表示,50多岁失业后,职涯再也没有恢复原本轨道。美国劳工统计局数据显示,今年9月,55至64岁失业人口平均失业时间超过8个月,比45至54岁族群长约7周。
部分受访者认为自己求职时遭遇隐性的年龄歧视。有人被迫大幅减薪,有人声请破产,也有人暂停求职、重新学习AI技能;部分人在耗尽现金储蓄后,只能提前从401(k)提款或依靠家人维持生活,另有人干脆放弃漫长的求职过程,转而自行创业。
照顾家人则是另一项沉重负担。调查发现,超过三分之一劳工目前或过去曾担任家庭照顾者,其中35%表示,照顾亲人期间自身财务状况恶化,X世代与千禧世代承担照顾工作的比例略高于其他世代。
家庭照顾者平均自掏腰包支出超过1.15万美元。部分人选择兼第二份工作,也有人在40多岁、50多岁的职涯关键期暂停工作,以照顾父母或配偶;甚至有人因此放弃六位数美元年薪,转而依靠储蓄、公共退休金或配偶的失能保险生活。
照护服务平台CareScout执行长沙阿(Samir Shah)指出,大量劳工离开职场,或为照护家人中断工作三、四年,不只会冲击个别家庭,也会造成整体社会的经济损失。
其他世代同样面临各自的退休焦虑。Z世代(生于1997至2012年)劳工约六成表示感到职业倦怠,半数难以维持收支平衡,目前财务优先事项仍是偿还债务、建立紧急预备金及支付基本生活开销,退休储蓄中位数约3.7万美元。近六成千禧世代则表示,债务妨碍他们为退休储蓄;37%同时肩负家庭照顾责任,其中几乎所有人都因此调整过工作安排。
即使是已大量进入退休年龄的婴儿潮世代,也有超过半数表示不打算退休,或预期70岁以后才退休。他们最担心的问题,则包括长期照护成本,以及退休储蓄可能比自己更早耗尽。但对正站在退休门槛上的X世代而言,问题已不再只是退休后能否过上梦想中的生活,而是究竟还要工作多久,才能真正离开职场。