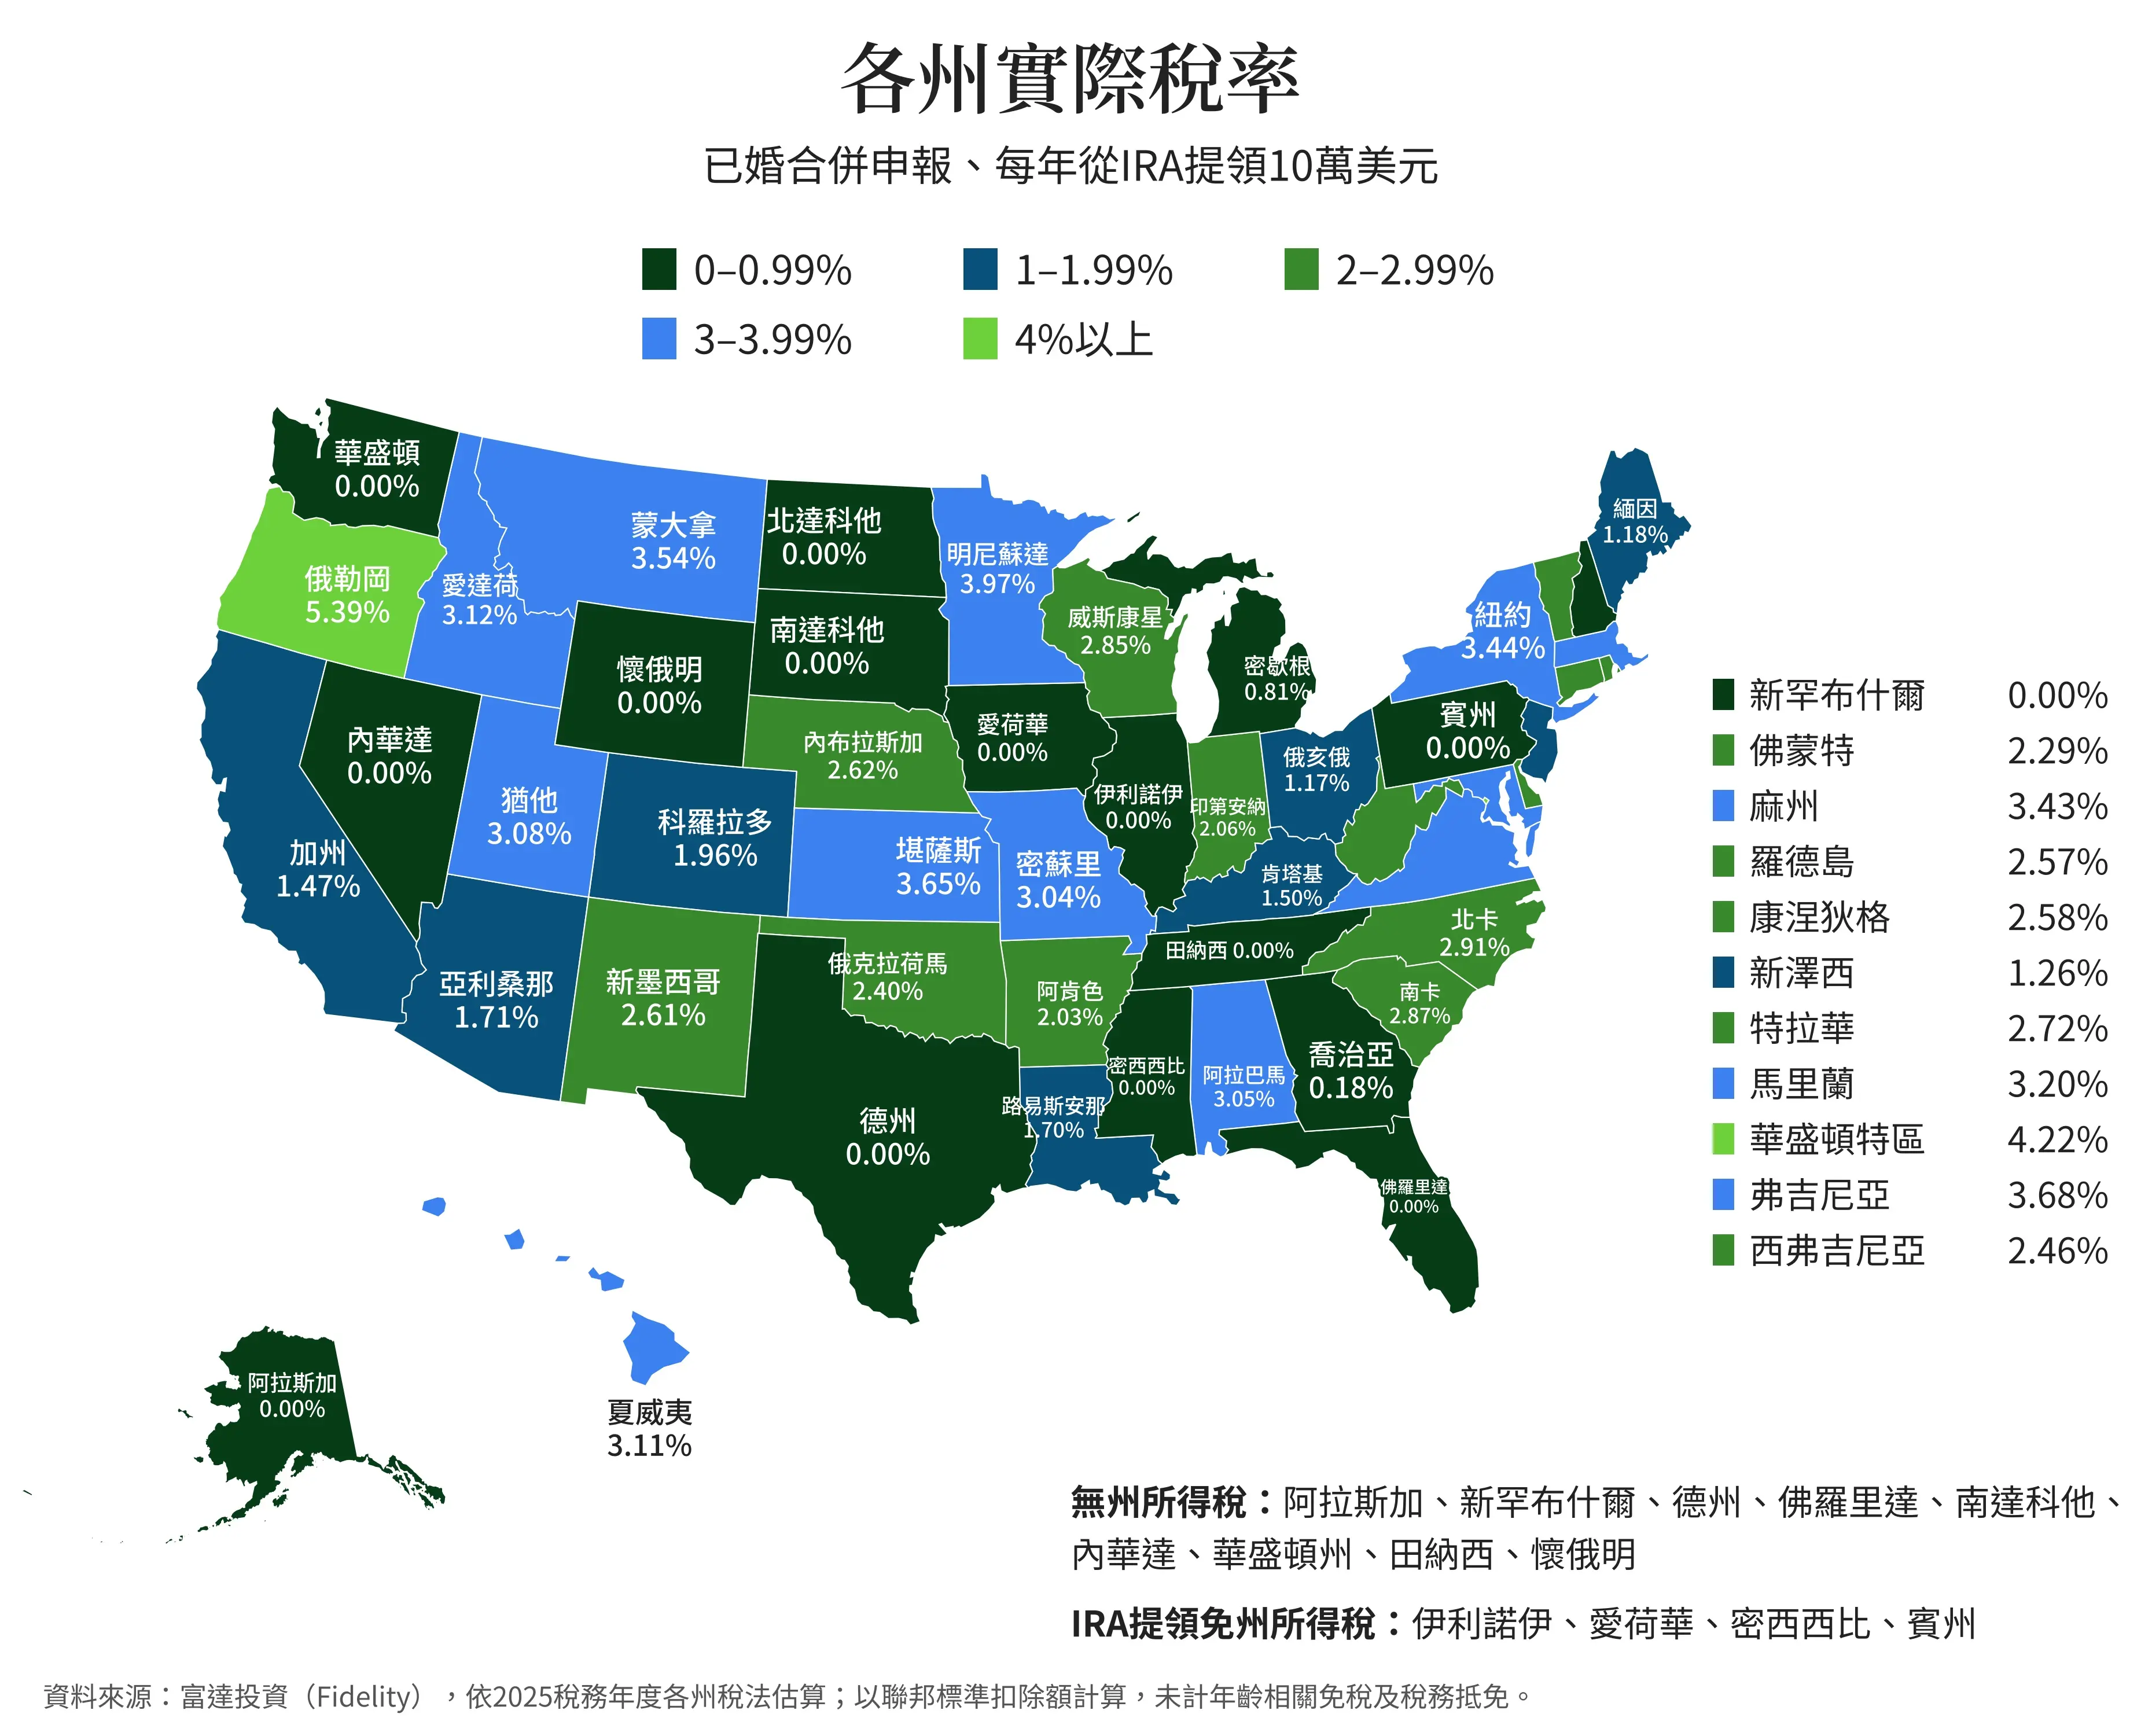
根据富达(Fidelity)的分析,美国有13个州不对IRA提领课征州税。(大纪元制图)
美国富达投资(Fidelity)最新分析显示,退休人士每年从传统退休账户IRA提领10万美元时,全美有13个州不课州税,俄勒冈州税负最重。
富达在其“Fidelity Viewpoints”专栏发表了这份分析,依据2025税务年度的各州税法,计算单身申报者与已婚合并申报者每年从传统个人退休账户(IRA)提领10万美元时,所需缴纳的实际州税率(effective rate)。对于税负最高的几个州,富达另外计算了每年提领25万美元的情况。分析也纳入了不属于州的华盛顿特区。
13州提领IRA不课州税
根据富达的分析,全美有13个州不对IRA提领课征州税。其中9个州没有州所得税,分别是阿拉斯加州、佛罗里达州、内华达州、新罕布什尔州、南达科他州、田纳西州、德克萨斯州、华盛顿州和怀俄明州。
另外4个州虽有州所得税,但免征IRA提领税,分别是爱荷华州、伊利诺伊州、密西西比州和宾夕法尼亚州。
富达指出,爱荷华州对IRA、401(k)、403(b)等退休账户的提领免税,适用对象为当年年底前年满55岁者,或因残疾、符合资格的遗属(qualifying surviving spouse)身份而符合条件者。
俄勒冈州税负最高 华府居次
富达的计算显示,在两种申报身份下,俄勒冈州的实际税率都是全美最高。每年提领10万美元时,单身申报者的实际税率为6.90%,已婚合并申报者为5.39%;提领25万美元时,分别升至8.50%和7.41%,仍居全美之冠。
华盛顿特区在两个提领金额级距中都排名第二。富达提到,堪萨斯州提领10万美元时,已婚合并申报者的实际税率为3.65%,单身申报者为4.5%,高于麻萨诸塞州、康涅狄格州和马里兰州。
新墨西哥州的实际税率则为已婚合并申报2.61%、单身申报3.49%。
富达指出,每年提领25万美元时,加州对单身及已婚合并申报者都属于税负最高的州之一;佛蒙特州单身申报者的实际税率排名全美第六高;在提领金额较低时税率约居中的特拉华州,对已婚合并申报者的税率也名列最高之列。
北达科他州、乔治亚州税率最低
在单身申报者中,北达科他州的实际税率最低,为0.66%。富达表示,该州一般会对IRA提领课税,但对许多已婚合并申报者提供广泛的所得免税额,可减少或免除税负,已婚合并申报者的实际税率为0%;乔治亚州以0.18%次之。
富达指出,新泽西州虽是销售税与房产税都偏高的东北部高税负州,但在对IRA提领课税的州当中,对已婚合并申报者相对有利,实际税率为1.26%,单身申报者则为3.11%,是已婚合并申报者的两倍多。加州已婚合并申报者的实际税率为1.47%,在全美排名第六低;不过加州对单身申报者的税率偏高,对收入较高的申报者而言,更名列税负最高的五个州之一。
已婚合并申报 平均少缴约1个百分点
富达的分析显示,已婚合并申报者的实际税率平均比单身申报者低约1个百分点,加州和夏威夷州的差距超过2个百分点。
富达以俄勒冈州与爱荷华州为例:一对已婚夫妇若从俄勒冈州搬到爱荷华州,每年可少缴5,390美元州税(联邦所得税仍须照缴);若将这笔钱以假设的7%年报酬率投资10年,可累积超过7.4万美元。富达强调,7%报酬率仅为假设,并非保证。
富达提醒,刚分居或丧偶的人实际税率可能大幅上升。根据联邦税法,丧偶者在配偶过世后的两年内,可以“符合资格的遗属”(qualifying surviving spouse)身份申报,基本上保留合并申报的税务待遇,但须有受抚养子女,并符合其它资格条件。
其它税项也影响退休成本
富达指出,截至2025税务年度,除9个州以外,各州一般不对社会安全福利金(Social Security)课税。该机构也提醒,房产税、销售税、遗产税和继承税等其它州税,同样会影响退休生活成本,但这次分析没有计入。
在计算方法上,富达以联邦标准扣除额取代各州扣除额,已婚合并申报者为31,500美元,单身申报者为15,750美元;计算中未假设任何税务抵免或与年龄相关的免税,也未考虑依调整后总收入(AGI)逐步取消的IRA免税规定;若免税上限因申报身份而异,一律采用单身申报者的上限。富达表示,若改用各州标准扣除额,结果可能不同,且2025年以后各州税法可能已有调整。
相关内容仅供参考,不构成法律或税务建议。