按14亿人口一平均,人均存款十二万出头,钱都乖乖趴在银行户头里睡觉,压根不打算出来溜达。更能看出老百姓真实心态的是贷款那一栏。
上半年居民贷款不但没增加,反而净减少了3668亿元,这在过去二十年金融数据史上都属于罕见现象。短期消费贷款规模在收缩,中长期住房贷款的新增额创下近十年同期最低,往年动辄破万亿的房贷增量,今年半年才勉强凑出两千多亿。
有多少钱花多少钱,能不借就不借,这已经成了当下家庭理财的默认设置。想直观感受这种变化,去银行大厅坐一会儿就够了。
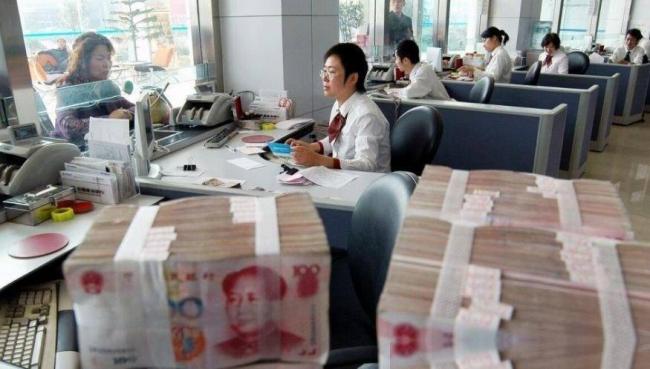
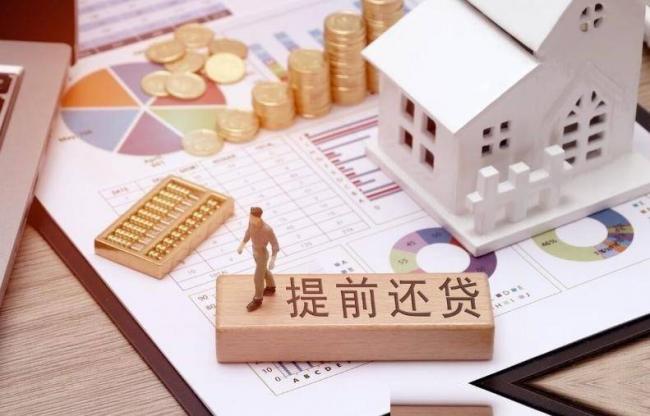
以前柜员最忙的活儿是给客户办贷款、审房贷,现在最忙的活儿是处理提前还房贷的申请。有的银行App里预约还款名额一放出来就被抢空,客户经理见到熟客第一句话变成了"要不要挪一部分定存去还贷"。
十年前买房加杠杆是全民共识,如今甩杠杆、去负债才是家庭财务的头等大事。除了还债,另一大资金去向就是黄金柜台。
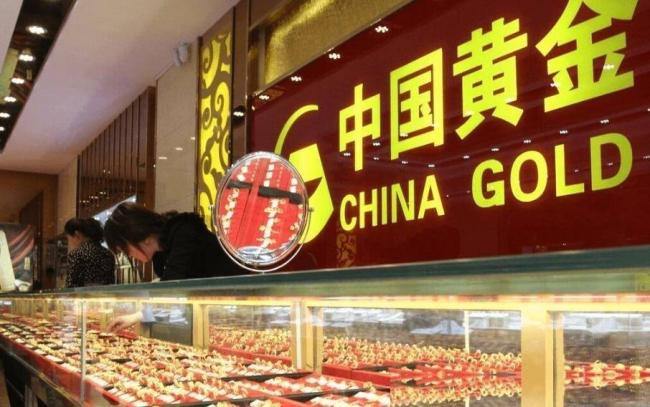
今年上半年国内金饰价格同比涨了五成多,六月虽然略有回调,同比涨幅依旧接近三成。金店门口排队的人从没断过,小金豆、金瓜子、金手镯一波接一波卖断货,不少中年人取了定期存款直接冲去换成金子锁在家里保险柜,甚至一些年轻人也开始每月定投金豆。
我看这波抢金潮跟投资赚钱的关系不大,更像是一种集体避险的情绪外溢。现金放着担心贬值,股市里赚钱难度太大,房子这个曾经的蓄水池水位不断下降,剩下能让人心里踏实的选项就没几个了。
资金从存款账户跳到贵金属账户,全程在金融体系内部倒手,一分钱都没进入菜场、影院、旅游景点这些消费终端,物价自然感受不到丝毫热度。讲到这里就绕不开一个更底层的概念——货币流通速度。
经济学课本里那个费雪方程式到现在依旧管用,一百块钱一天换手三次,市场感受到的就是三百块的购买力;一百块钱十天动不了一次,那它就只是一张躺平的死钱。
钱多不多是一回事,钱转不转得起来是另一回事,后者才真正决定物价的温度,也是被绝大多数人忽略掉的关键变量。央行公布的M1和M2数据把这个问题暴露得清清楚楚。
2026年6月M2同比增速8%,比五月还有小幅回落,代表企业活期存款和现金的M1同比增速只有4%,两者剪刀差持续拉大。
这意味着钱确实在增加,但真正能随时掏出来花、随时用来结算的活钱增长乏力,大量货币被以定期存款、结构性存款的形式沉淀在银行体系里动弹不得,转不动也生不了热。换个视角去看做实体的老板,感受就更直白了。
江浙一带不少中小工厂主,去年还琢磨着扩产能、招工人、上新产线,今年策略全部一百八十度掉头,能守住老客户不亏本就烧高香。餐饮圈的连锁品牌把开店计划砍了大半,账上那点现金流谁也不敢乱花。
大企业则集体转向"现金为王",账上趴着几百亿也不轻易投出去,都在等一个更清晰的信号。一层一层看下来,图景就清楚了。
银行手里资金充沛却贷不出去,企业订单不稳不敢扩产,居民收入预期不稳不敢消费,整条经济循环被无形的手按下了慢放键。
钱在金融系统内部空转,就像血液堵在大血管里进不了毛细血管,实体经济这一头感受不到多少温度,日常物价自然也就热不起来,反倒隐隐有点凉意。这里必须点明一句,M2破356万亿不是什么值得庆祝的数字。
账面上的资金越充裕,越说明市场信心不足、赚钱效应偏弱、大家都在储备粮草准备过冬。表面上是钱多得没处花,骨子里是全社会对未来预期偏谨慎。
这种局面拖久了,容易陷进日本上世纪九十年代之后那种资产负债表衰退的怪圈里,钱越多、越没人敢花,通缩的风险反而一步步逼近,这才是真正需要警惕的地方。站在2026年年中这个节点往后看,我个人有几个判断。
日常消费品的低价运行状态短期内没有翻转的可能,粮油菜肉这些刚需商品的价格只会在低位横盘甚至微跌,年内看不到大幅上涨的推动力。跟中美贸易摩擦二次升级、东南亚制造业分流的大背景叠加起来,国内工业品的价格压力还会更大,商家的日子只会更卷。
居民多存少贷的行为模式也不会短时间内出现变化。经历过这几年房价起伏、股市颠簸、就业波动,普通人的风险偏好已经被压到了很低的水位。
手里有几万块闲钱,第一反应不是消费升级、不是理财投资,而是先存进定期兜底。这种心态不掉头,消费市场就很难真正回暖,物价也很难被需求端重新拉起来。
未来资产端会出现越来越明显的两极分化。刚需消费品长期低价甚至温和通缩,稀缺资产比如黄金、核心地段房产、优质股权则继续吸纳市场溢出的避险资金。
普通家庭没必要跟风囤米囤油,那样只会占资金还容易过期。真要打理手头这点钱,把负债结清、把家庭现金流理顺、把闲钱适度分散配置到不同篮子里,比追任何风口都稳妥。
回到开头那个356万亿的天量数字,其实不用被它吓到。海量货币没能推高菜市场的价格,一半是被过剩的商品稀释了,一半是被居民的存款和黄金锁住了,还有一小部分被缓慢的货币流转磨没了。
这些钱看似浩浩荡荡,真正落到老百姓餐桌上的少之又少。管好自己的收入曲线、看紧自己的存款账户、别让家庭负债失控,把日子踏踏实实过好,比盯着任何一个宏观指标都要顶用。