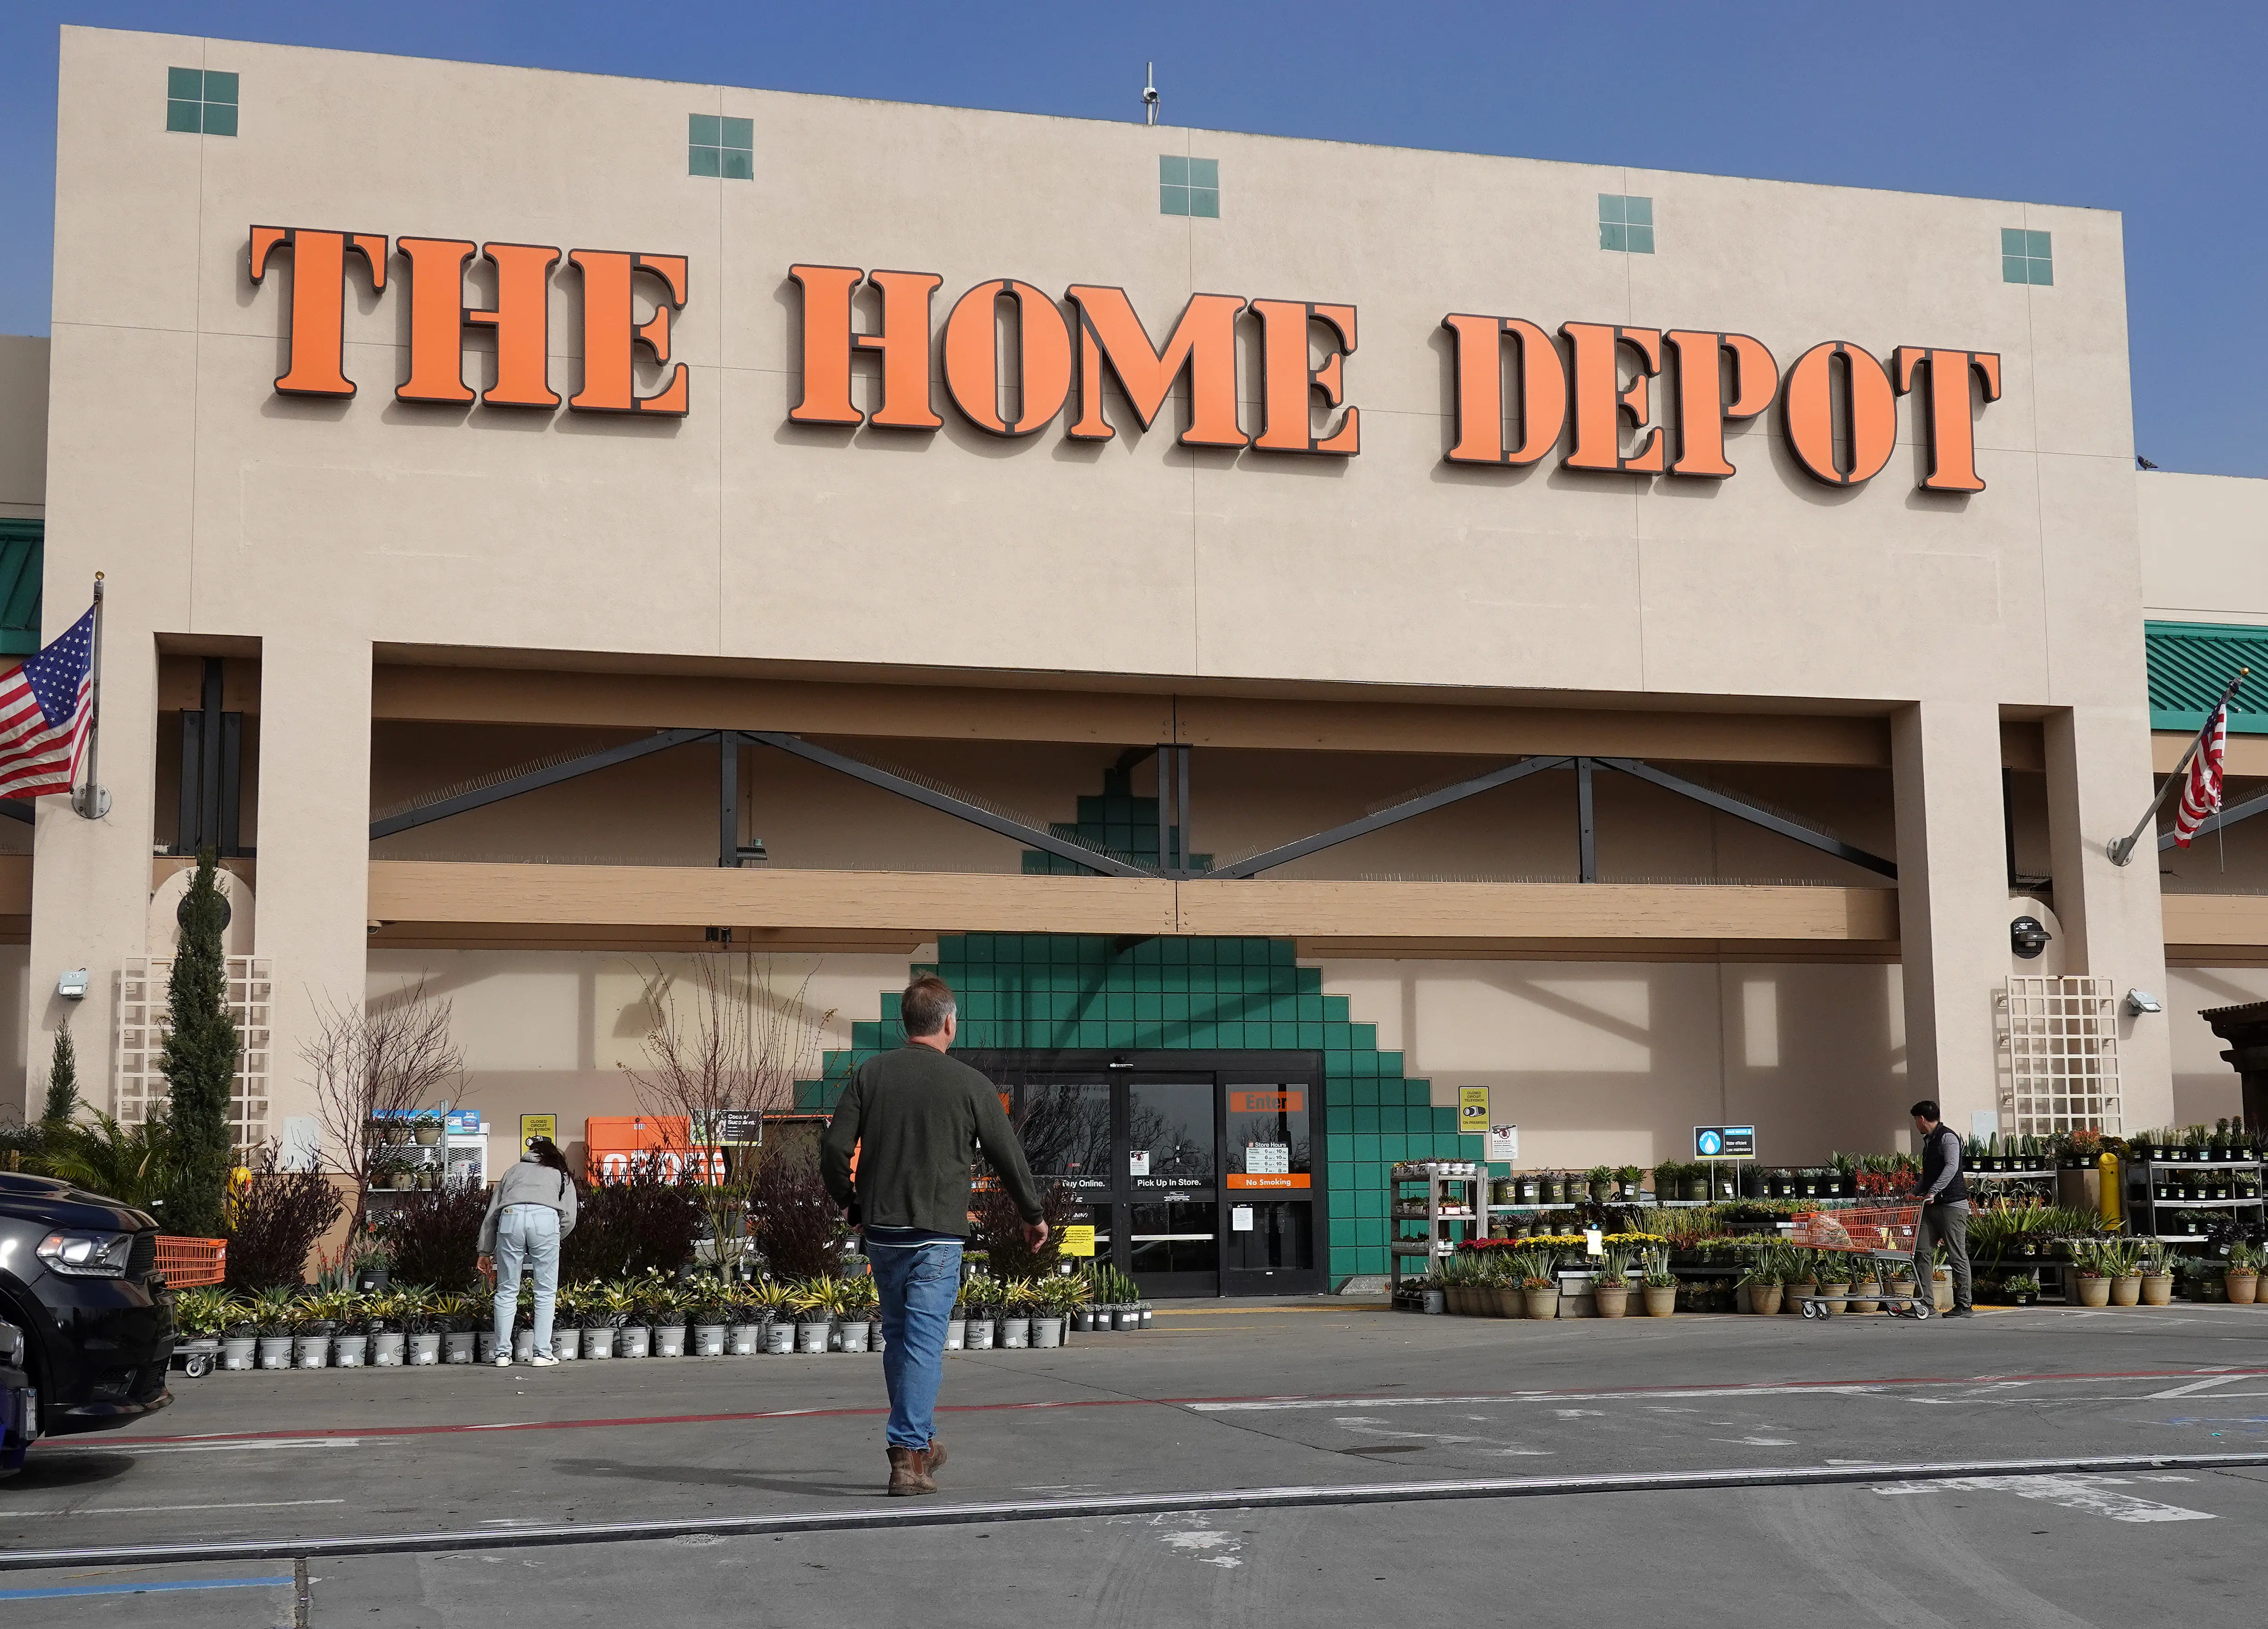
退休后,陈先生在家得宝(Home Depot)找到一份兼职工作。
传统观念里,65岁是告别职场、含饴弄孙的分水岭。但面对通膨压力与寿命延长,美国的退休定义正在发生结构性转变。对许多第一代华裔移民而言,退休不再是工作状态的完全停止,而是通过“放下身段”进入兼职市场,展开一场兼顾财务防御与身心健康的长期策略。
居住在南加州尔湾(Irvine)的67岁华裔移民陈先生(化名),三年前与妻子相继从传统华人企业办理退休。退休前,他担任物流经理,妻子则是行政主管,夫妻双薪大约落在14万到16万美元之间。如今,陈先生每周有三个半天会在住家附近的家得宝(Home Depot)担任兼职五金顾问,而妻子也在当地华人会计师事务所接了半职的文书工作,每个月合计能为两人带来一千多美元的兼职净收入。
早年的双薪收入,让陈先生夫妻勉强在尔湾买下一栋连排别墅(Townhouse)并拉拔孩子长大;但也因为尔湾高昂的生活费与各种教育开销,扣除税金后能投入401(k)的资金其实相当有限,夫妻俩辛勤半辈子,账户本金累积约60万美元。
虽然房贷已经缴清,但面对加州连年调涨的物价,这笔看似不少的退休金若要支应未来二三十年的开销,仍让他感到如履薄冰。“我不是因为没钱吃饭才来打工的。”陈先生坦言,每年破万美元的房产税、逐年暴涨的房屋保险,以及每个月超过400美元的社区管理费(HOA),让他对退休账户“只出不进”的状态感到极度焦虑。
这份夫妻俩的兼职收入,刚好足以覆盖每月的买菜钱与水电开销;至于房产税与保险等大额固定支出,则由他早年规划的高息定存(CD Ladder)专款支应。这种将日常开销与大额支出分流的策略,成为他们生活费的“缓冲垫”。
买时间的精算
更关键的是社安金(Social Security)的精算战略。通过兼职收入维持日常开销,他得以避免在股市震荡时被迫从401(k)中低价提款,也就是规避在退休初期逢低卖股、导致本金永久缩水的“序列报酬风险”,同时将领取社安金的时间从“全额退休年龄”(FRA,67岁)推迟到70岁。
根据美国社会安全局规定,超过FRA后,每延迟一年领取,给付金额将增加约8%,这项奖励增幅直到70岁封顶。“在现在的市场环境里,去哪里找每年稳定保证增长8%的无风险投资?这份兼职等于是在帮我买时间。”陈先生精明地算了一笔账。
不过,理财专家也提醒,将延迟给付视为“8%报酬”的说法虽然直观,但实际效益仍取决于预期寿命。以陈先生从67岁延迟至70岁为例,他前期等于先放弃了三年的社安金;因此他必须活过约82.5岁的“损益两平点”,也就是靠着70岁后每月多拿的金额,把前三年“没领到的钱”彻底补平,这笔延迟请领的总账才会真正超越67岁提领的情形。
数据背后的真相
陈先生的选择并非特例,而是美国劳动市场的趋势。根据美国劳工统计局(BLS)的数据,2024年近20%的65岁及以上人口仍在工作或积极寻找工作。2025年有19.1%的65岁及以上人口留在劳动力市场。这项比率虽较2019年(20.2%)的历史高峰微幅回落,但与2000年(12.9%)相比仍呈现显著的长期增长趋势。
这份劳动参与率的结构与年轻族群有着本质上的不同。数据指出,在65岁以上的工作者中,高达38.3%的人选择工时较短的兼职模式;而55至64岁的工作者只有14.2%从事兼职。
回顾历史,美国高龄人口的劳动参与率,曾在1980与1990年代跌至11%左右的历史低点。自1990年代末期起,劳动参与率显著回升,并在2019年疫情前达到高峰;近年来虽然略有回落,但整体比例仍远高于历史低点。弹性工作模式的普及,让长者更容易以适合自己的节奏留在职场。
兼职是财务防御 也是生活拼图
对陈先生而言,兼职不仅是一套防御性的现金流策略,更是他重塑退休生活结构的重要拼图。除了务实考量,持续工作也是华裔老人对抗社交孤立的利器。
许多华人老人在完全退休后,由于子女跨州工作、自身又缺乏多元的在地社交圈,很容易陷入生活失去重心的“空巢期”焦虑。兼职工作强迫陈先生走出家门,保持英语对话能力,并与社区维持互动。陈先生说:“如果每天只待在家里看电视,大脑退化得很快。现在去上班,同事和顾客都需要我的经验,这种被需要的感觉,是自己在家种花无法取代的。”
对当代美国华人而言,晚年继续工作已不再是劳碌命的象征。透过适度的兼职,在不动用核心退休账户本金的前提下抵御通膨,同时换取社安金的最大化与社会连结。这种将退休从“绝对终点”转变为“弹性过渡”的新模式,正成为一种理智且负责的晚年生活解方。