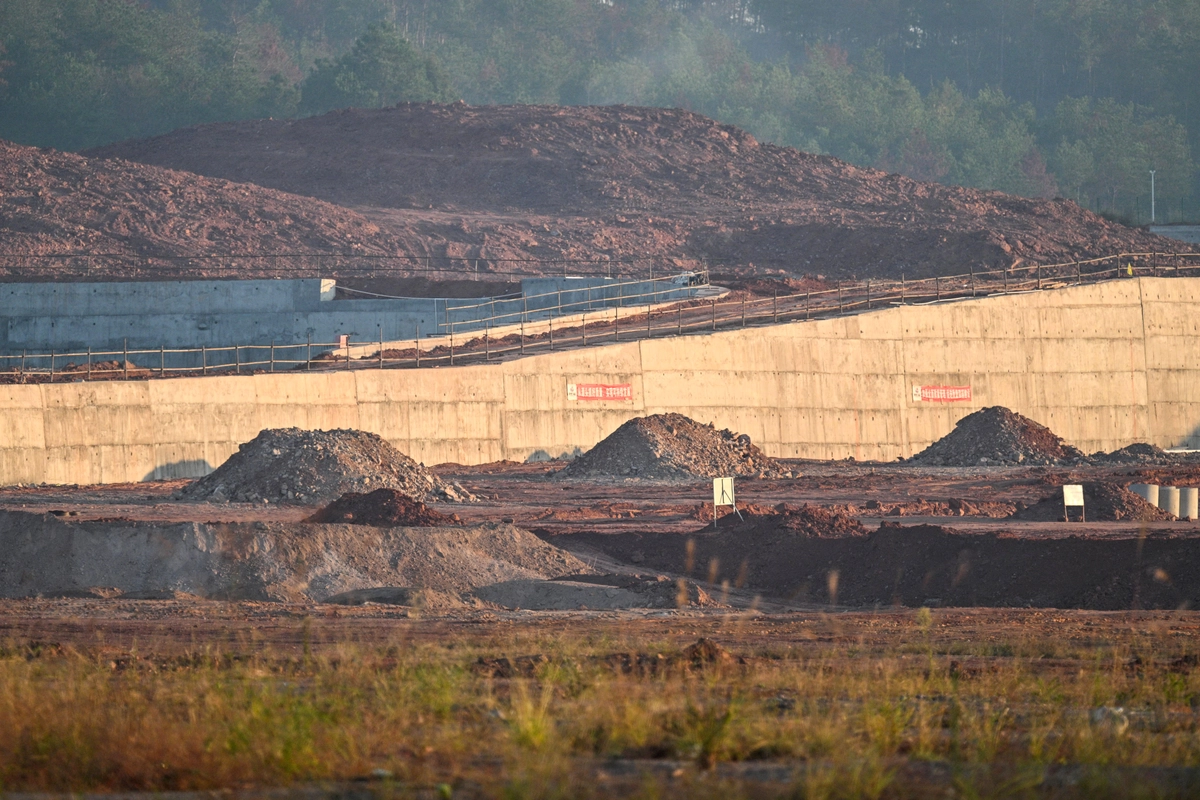
2025年11月21日,江西省赣州市安远县,正在建设中的稀土产业园。(
(英文大纪元专栏作家Tamuz Itai撰文/信宇编译)
9月24日,美国总统唐纳德·川普(特朗普)在白宫会见中共党魁习近平时,公众的注意力,尤其是在供应链和稀土问题上,必然会集中在显而易见的谈判筹码上:关税调整、相互采购承诺和策略性贸易休战等。然而,在这些新闻标题背后,隐藏着一场时间博弈:美国政府正在努力争取重建国内工业产能和供应链所需的缓冲期,而中共政权则深知,其最强大的经济武器——稀土——是有保质期的资产。
三十年来,西方国家奉行全球市场效率至上的理念,将污染严重、腐蚀性极强的稀土提炼业务外包给了中国。这无异于一场魔鬼交易:民主国家摆脱了环境破坏和资本密集型生产,而北京则垄断了现代文明建设所需的90%以上的化学分离和烧结磁体产能。从电动汽车动力系统和风力涡轮机到制导导弹和精确雷达,自由市场决定,最便宜的路径就是最明智的路径。
2025年4月,北京开始扣动扳机,幻想瞬间破灭。通过对镝(dysprosium)、铽(terbium)等中重稀土实施激进的出口许可管制,出口量骤降,生产线停滞不前,西方企业的高管们不得不面对一个残酷的现实:廉价且可随时被取消的稀土并非资产,而是负债。
那些将此举称为自取灭亡的重商主义的西方经济学家,未能理解掌握这个武器的政权的本质。对中共政权而言,商业一体化从来都不是为了共同繁荣,而是一个不对称的战场。廉价稀土的时代已经终结,西方最终发现,其工业和国防未来的一部分被一个将工业供应链视为战场的对手所挟持。
盟国蓝图及其扼制点
面对这个战略要地,民主世界寻求一种早已存在的制衡力量:以总部位于澳大利亚珀斯(Perth)的莱纳斯稀土公司(Lynas Rare Earths)为核心的澳大利亚-马来西亚走廊(Australia–Malaysia corridor)。西澳大利亚韦尔德山(Mount Weld)的矿石在马来西亚海岸的格宾矿(Gebeng)进行分离。它仍然是除中国以外唯一具有重要商业规模的分离矿。在2026财年,莱纳斯售出了超过7,000吨钕镨氧化物(neodymium-praseodymium oxide),并在前一年增加了镝和铽的生产,于2026年3月浇铸了第一批钐(samarium)。马来西亚已将该工厂的运营许可证续期10年。
然而,从地下开采矿石并不等同于工业主权。这只是通往矿山、混合精矿、分离氧化物、金属和合金以及烧结磁体的阶梯的第一步。真正的影响力在于最后三步。而这些步骤仍然主要掌握在中共的手中。如果美国、欧洲、韩国和日本计划建设的磁体工厂无法购买分离的重金属和不受北京许可限制的金属,那么这些工厂将会失败。
澳大利亚的两个项目终于取得了进展。伊鲁卡集团(Iluka)的埃内阿巴(Eneabba)精炼厂已经完成过半建设,获得16.5亿澳元的无追索权主权贷款支持,计划于2027年中期投产,首个汽车零部件订单已签署。阿拉弗拉集团(Arafura)的诺兰斯(Nolans)项目于2026年做出最终投资决定,预计将于2029年左右实现首批氧化物生产——这将是澳大利亚首个从矿石到氧化物的全一体化生产项目。在加利福尼亚州,帕斯山(Mountain Pass)矿区迎来了新生:该矿床曾因中国在2010年代中期大幅削减矿石价格而导致钼业公司(Molycorp)破产,如今却成为五角大楼支持的“矿山制磁铁”(mine-to-magnet)项目的核心,该项目包含为期10年的钕镨(neodymium-praseodymium)价格下限,为每公斤110美元,并保证了磁铁的销售。东京方面也独立得出了相同的价格,并在与莱纳斯公司(Lynas)签订的12年合同中锁定了每公斤110美元的下限。
至关重要的是,自由市场经济本身无法解决这个问题。没有哪个私人投资者会愿意投资数十亿美元建设稀土加工厂,因为他们知道北京可以向市场倾销稀土,大幅压低价格,并在加工厂投产前就迫使其破产。
华盛顿、东京和堪培拉介入,提供了主权贷款、股权、战略储备以及设有最低价格的承购合同。为了生存,加工厂不得不做出西方一代人以来一直反对的转变——转向国家支持的产业政策——才能继续留在竞争中。值得注意的是,这一切的发生是因为中共统治下的中国并非自由市场经济体,因此西方国家采取的这些国家层面的行动是对中国国家主导型经济的一种纠正,而不是相反。
西方“争取时间”
华盛顿的关税、豁免和暂停政策基于一个令人安心的假设:外交手段可以争取八到十年的时间,让盟国的采矿和加工业达到商业规模。
这个前提早已经受考验。2010年钓鱼岛危机后,中国非正式地削减了稀土进口,日本“争取了时间”。2011年,日本石油天然气金属矿产资源局(JOGMEC,全称为Japan Organization for Metals and Energy Security)和双日株式会社(Sojitz)向莱纳斯公司(Lynas)注资数亿美元。东京方面资助了替代品、回收利用和储备。十五年后,日本将对华稀土进口份额从约90%削减至60%左右——但即便如此,在2025年许可证到期时,日本仍然受制于重金属和烧结磁体。如果一个拥有15年领先优势的制造业强国都无法彻底摆脱困境,那么八年的缓冲期就称不上是一个计划,而只是一种希望。
这种希望恐如镜中月、水中花。西方规划者通常将中共政权视为一个通过克制来巩固自身影响力的贸易国家。而列宁主义(Leninist)的党国则以永无休止的斗争为动力——条约和许可证只是其中的策略。中共的双循环(dual circulation)、军民融合(military-civil fusion)以及2020年《出口管制法》(Export Control Law)并非价格接受者的惯用术语。
拖延时间只有在对方缺乏主动权的情况下才有效。
北京于2023年12月禁止出口提取和分离技术,随后又禁止出口磁体技术。2025年10月,北京又增加了设备和工艺管制,并制定了域外管制规则:凡是含有微量中国产稀土或采用中国工艺技术制造的外国产品,都需要获得北京的许可才能在第三国之间流通。2025年底达成的一项谅解协议将10月份的管制措施暂停至2026年11月。2025年4月的元素出口许可证并未解除。这件武器只是被暂时束之高阁。
原料也随之转移。当中国南方清理了其离子粘土矿后,位于缅甸北部的克钦邦(Kachin)、位于缅甸东部的掸邦(Shan)和老挝的重金属贸易又重新出现。缅甸和中国现在供应了绝大部分的镝和铽矿。越南将原材料留在国内以垄断加工市场,而不是开辟新的稀土来源。北京制裁了一家领先的供应链监管机构;一些中国供应商因此拒绝向美国出口货物,而不是接受尽职调查。这实际上是对非中国供应链所需的审计体系的胁迫,而该体系对于确保供应链的可靠性至关重要。
当一家工厂停工时,民主国家就会感到不安。如果能夺取对手的自主权,党国可以吞并闲置的工厂。回收利用和低品位磁体在一定程度上有所帮助。但在本十年内,它们或许无法在国防和电气化领域大规模取代分离重磁体或烧结磁体。认为西方掌控着生产进度,就等于假定对手会坐视其影响力逐渐消散。北京深知垄断终将到期。它不会乖乖地等待盟友稀土加工厂完成产品认证。
中共骑虎难下
北京将矿产垄断作为一项公开的武器,这使它陷入了一个古老的困境:骑虎难下——骑虎易,下虎难。
垄断的影响力在未被行使时最为强大。这种隐性威胁被保留下来,能够使消费者保持顺从,抑制西方资本投资,并通过人为压低的价格扼杀非中国竞争对手。但是中共扣动扳机的那一刻,就引发了经济胁迫的悖论:所使用的杠杆是一种递减的资产。
每一批被扣留的货物都向盟国财政部证明,中共的供应存在无法投保的风险。这个认识摧毁了保护中共主导地位的市场壁垒,释放了主权价格底线、补贴采购和国防授权——这些都是私人市场单凭自身力量永远无法实现的。
更具破坏性的是,此举破坏了北京更广泛的工业雄心。中共从未想过要成为世界上利润微薄、污染严重的采石场;其目标是利用矿产资源优势,将整个先进制造业产业链东移,迫使世界购买在中国组装的动力传动系统、机器人和电动汽车等。然而,北京却将原材料视为地缘政治武器,先发制人地对其高端出口设置了防火墙,导致产能滞留在国内,而此时国内经济增长却步履蹒跚。
然而,北京却发现很难摆脱这种局面。受困于国内民族主义的期望、习近平既定的报复性政策以及惩罚外部对手的意识形态必然性,中共政权感到不得不继续打压外部势力——即便是在摧毁自身赖以强大的筹码的同时,也依然向外施压。
两个时钟之争
当川普总统和习党魁在华盛顿会晤时,这场冲突实际上演变成了两个“时钟”(clock)之争。
A时钟属于西方:一项缓慢而复杂的工业动员计划,需要七到十二年的时间才能完成,旨在建设相关设施、提炼重化学品并扩大国内烧结磁体的生产规模。
B时钟属于北京:一个正在迅速关闭的窗口期,其对分离重氧化物和永磁体的垄断仍然具有强大的影响力。
这构成了一种战略风险。如果中共估计到2030年代中期,西方及其盟友的产能将具备相当的韧性,那么其垄断地位就不再是需要维护的资产。对于一个意识形态驱动、斗争导向的政权而言,面对台湾问题、地区主导权或内部经济压力等严峻危机,理性的做法并非耐心外交,而是在武器生锈之前发动攻击。
将双边峰会视为轻松“掌控时间表”(manage the timetable)的机会,无异于一场赌博。西方正在进行一场紧急的工业动员,按照目前的计划,大部分民用磁石需求和相当一部分国防需求仍然在许可证制度的框架内。如果他们认为自己能够掌控脱钩的步伐,他们可能会发现,当中共政权下次出手时,西方的生产线虽然比2025年更有保障,但是仍然无法完全防御。
作者简介:
塔姆兹·以提埃(Tamuz Itai)是一名新闻记者和专栏作家,现居以色列特拉维夫(Tel Aviv)。
原文:The Myth of Buying Time in the Critical Minerals War刊登于英文《大纪元时报》。