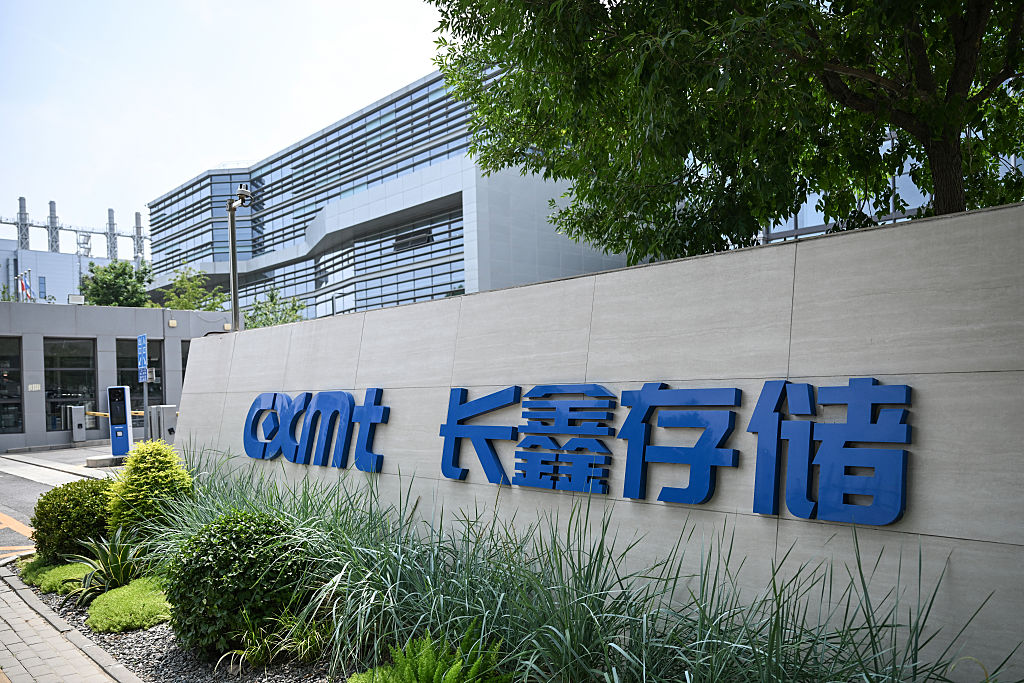
2026年7月27日,位于北京郊区的长鑫储存科技(CXMT)工厂入口。这家中国记忆体芯片制造商于2026年7月27日在上海上市,股价飙涨470%,一度超越中国工商银行,成为中国大陆市值最高的公司
2026年10月31日,长鑫科技(CXMT)总裁曹堪宇在三季度业绩交流会上确认,基于4F²垂直沟道架构的第六代工艺技术平台已完成工程样片验证。首代产品定位为服务器DDR5 RDIMM,预计今年年底前向客户送样。公司预期新架构将存储单元面积缩小30%,在相同特征尺寸下提高单片晶圆可产出的芯片数量,从而提升位元密度并降低单位比特成本。
消息公布后,长鑫4F²技术迅速在知乎、抖音、微信公众号和雪球等大陆社交平台上掀起讨论热潮,相关话题持续发酵并冲上热搜。部分官方媒体称其为“国产技术突破海外壁垒”,认为这不仅是长鑫切入由三星、SK海力士和美光长期主导的服务器高端内存市场的信号,更是中国存储芯片产业绕过EUV“卡脖子”限制的重要路径。
那么,4F²到底是什么?长鑫目前走到哪一步了?真如陆媒所宣称的,长鑫4F²已超过三星和SK海力士,中国科技“又赢了”?笔者认为,长鑫4F²距离竞争对手和商业化还有一段不短的距离。此外,4F²虽提供了一个减少对传统平面微缩路径依赖、降低先进光刻设备限制影响的技术选择,但并不等于不需要EUV,更不等于完全绕开先进光刻设备的限制。
4F²到底是什么?
4F²是一种DRAM(动态随机存取存储器)存储单元的设计架构,核心是把每个存储单元的面积缩小到4F²。一个基本DRAM存储单元通常由一个晶体管(1T)和一个电容器(1C)组成,晶体管负责控制数据读写,电容器负责保存数据。“F”是指光刻工艺中能实现的最小特征尺寸(Feature Size),可理解为存储单元布局所使用的基本尺寸单位。
目前DRAM行业采用6F²存储单元架构(3F×2F的矩形),即每个存储单元占用6个单位面积。这一架构自2007年成为主流,并沿用至今。相比之下,4F²架构能将存储单元布局压缩为4个单位面积(2F×2F的正方形)。理论上,4F²将单个存储单元面积减少约三分之一,在相同的存储阵列面积内,容纳的存储单元数量最多可增加50%。
然而,存储单元面积减少33%,并不意味着整颗DRAM芯片的面积也会相应缩小30%,更不意味着最终生产出的芯片存储容量必然增加50%。原因在于,一颗DRAM芯片不仅包含存储单元阵列,还包括外围逻辑电路、行列译码器、感应放大器、控制电路以及各种连接结构。这些部分并不会因为存储单元从6F²缩小到4F²,就按照相同比例缩减。
深沟槽或高深宽比电容结构集成、字线/位线互连布线开销,以及外围电路面积占比,都会影响芯片整体布局与实际存储密度。此外,制造工艺带来的良率损失、晶圆边缘效应以及为修复缺陷而预留的冗余单元,也会削减有效产出。因此,4F²带来的实际收益,需通过最终成品的存储容量、裸片尺寸、晶圆有效产出率和单位比特成本来验证。
事实上,4F²并非长鑫独有的技术路线。三星和SK海力士在这一领域已取得实质性进展。2025年7月,SK海力士公开发表采用垂直栅极(VG)晶体管和晶圆键合技术的4F² DRAM研究成果,展示了将存储单元阵列与外围电路分层集成的技术方案。方案通过垂直晶体管结构压缩单元面积,利用键合技术优化外围电路与存储阵列的整合,从而提升整体密度与性能。
今年2月,在国际固态电路会议(ISSCC2026)上,三星展示了全球首个采用垂直沟道晶体管(VCT)和晶圆对晶圆混合铜键合的16Gb4F²测试芯片,并在10nm级工艺节点上成功实现读写操作。该芯片不仅验证了4F²单元的可行性,还展现出混合键合在降低外围电路面积占比、提升信号完整性方面的潜力。
长鑫目前走到哪一步了?
长鑫科技4F²架构的核心变化是把晶体管从“平躺”改成“竖立”(垂直沟道布局),让栅极四面环绕硅柱,形成VSG(垂直环绕栅极)晶体管。这样就可以压缩平面面积,改善微缩条件下的栅控能力。但垂直晶体管本身又会带来新的制造难题,包括沟道尺寸控制、栅极均匀性、接触电阻、漏电控制以及工艺一致性等。
因此,除了垂直晶体管,长鑫4F²架构还采用了逻辑晶圆和存储晶圆键合堆叠的方式,将存储阵列与外围逻辑电路分别制造在不同晶圆上,再通过晶圆键合技术连接起来,减少外围电路对存储阵列平面面积的占用。这通常会涉及到Wafer-to-Wafer Bonding(晶圆对晶圆键合),以及Hybrid Bonding(混合键合)技术。
值得注意的是,长鑫目前尚未完整披露其4F²产品的具体工艺细节,包括采用何种晶圆键合技术、键合界面所采用的材料、存储阵列与外围逻辑电路的具体堆叠结构,以及分层集成后外围电路的实际面积占比等。因此,在分析长鑫4F²技术时,不能将行业中已出现的混合键合、晶圆堆叠及三维集成技术,直接当作长鑫实现的工艺成果。
存储芯片商业化通常分为四个阶段,分别是工程样片验证、客户送样与认证、风险试产与爬坡,以及规模化量产。工程样片验证证明芯片设计、新材料与制造工艺在物理层面可行,功能符合预期,但未经过外部真实环境检验。产品送样指客户在真实环境进行严苛的兼容性、7×24小时可靠性及极端环境测试,测试周期通常长达6至12个月。
风险试产与爬坡是指在获得部分客户认证后开始小批量交付,产线逐步提升晶圆投片量,这个阶段重点解决新架构带来的工艺复杂度问题,推动良率(Yield)向商业盈亏平衡线靠拢。而规模化量产则意味着实现了商业闭环,产品良率稳定,企业具备大批量稳定的产能输出与显著的单位比特成本优势。
截至2026年11月,长鑫科技公开披露在4F²垂直沟道DRAM架构上取得关键进展。公司已于今年10月完成第六代工艺技术平台的工程样片验证,并计划将采用该技术的新一代DDR5 RDIMM服务器内存于年底前进行客户送样。这表明长鑫在4F²领域的相关设计已经进入真实晶圆制造环节,并完成了企业所要求的工程验证。
但工程样片验证不等于客户认证,更不等于能稳定量产。换句话说,长鑫即使在工程样片阶段取得进展,但并不意味着已经建立了与国际大厂相同水平的商业竞争力。只有最终实现规模化量产,长鑫才有机会通过改变存储单元结构,提高单位晶圆的存储密度,降低单位比特制造成本,从而缩小与三星、SK海力士和美光之间的竞争差距。
市场研究机构Counterpoint数据显示,按全球DRAM厂商的收入计算,长鑫科技今年第二季度市场份额为7%,市占率排名第四。针对市场对4F²商业化进度及财务兑现预期的高度关注,总裁曹堪宇在第三季度业绩交流会上坦承,4F²这类前瞻性技术“不会在短期内全部转化为当期利润,但直接奠定了公司未来3到5年在全球存储市场的可持续发展基础。”
长鑫在4F²领域已经超过三星、SK海力士和美光?
三星、SK海力士和美光已在4F²领域开展多年研发,并将其视为从当前6F²平面架构向更高密度存储架构3D DRAM的过渡方案。SK海力士首席技术官车善勇(Cha Seon Yong)在2025年公布未来技术规划时确认,公司将4F²垂直栅极(VG)平台与3D DRAM技术都列为应对传统DRAM微缩瓶颈的重要方向,量产时点取决于技术成熟度与经济性。
三星则在4F²上的研究成果更为显著,其公布的16Gb4F²测试芯片在相同设计规则下,每片晶圆可产出的裸片数量提升超过20%,核心电路面积占比从约17%大幅降至2.7%。三星计划将4F²架构连续应用于10a、10b、10c三代节点,目标在2028年前后实现部分高性能DRAM的量产,之后在10d节点转向真正的3D DRAM。
而美光经过二十多年的4F²存储单元研发后选择放弃4F²,直接从6F²迈向3D DRAM。该公司认为该架构在密度方面并无显著优势,存在根本性的扩展性限制,反而增加了制造复杂性。美光首席技术官斯科特·德博尔表示,4F²的理论优势并不一定能在实践中转化为更高的存储密度。此外,额外的制造步骤和复杂性增加了成本,却没有带来足够的收益。
从技术方向看,长鑫与三星、SK海力士存在明显共性,即通过垂直晶体管结构和晶圆键合,解决4F²存储单元缩小后面临的空间和工艺问题。但这并不意味着三家掌握了完全相同的技术,也不意味着它们在工艺成熟度、良率和产品性能处于同一水平。厂商在晶体管材料、沟道结构、键合工艺、互连设计和制造流程上的不同选择,都会形成最终产品的差异。
更为关键的是,F并不是一个全球统一的绝对物理数值,而是各家厂商自己定义的工艺节点基准,不同厂商的F并不相同。美光、三星和SK海力士都普及了EUV(极紫外光刻机),F值微缩到极小尺度(约10nm级别)。而长鑫受限于设备管制,主要依赖DUV(深紫外光刻)加多重曝光,其主流工艺的F值本身就比这三家竞争对手更大。
在先进光刻设备受到出口限制的情况下,长鑫尝试通过改变晶体管结构、存储单元布局和晶圆集成方式提升存储密度。但这并不意味着4F²技术能够完全绕过EUV光刻,DRAM制造需要高精度光刻、刻蚀、薄膜沉积、材料控制和复杂的工艺整合。4F²改变的是技术实现路径,并不能消除芯片制造对光刻精度的刚性需求。
长鑫与三星、SK海力士和美光之间的差距,不仅体现在制程节点上,还体现在存储单元设计、制造工艺、良率控制、产品迭代以及规模化生产能力等多个方面。对于长鑫而言,4F²技术最终能否真正转化为商业竞争力,还需要重点观察以下五个指标:
第一、良率:复杂的垂直晶体管和晶圆键合工艺能否实现稳定生产。第二、成本:新增制造工艺和设备投入是否抵消存储密度提高带来的成本优势。第三、可靠性:长期运行、漏电控制和数据保持能力能否达到市场要求。第四、量产能力:能否持续稳定地向客户规模化供货。第五、实际密度:最终产品的单位面积容量究竟能提高多少。
结语:
DRAM是高度标准化、周期性很强的半导体产品。其竞争不仅依赖技术,还依赖巨额资本投入、持续研发、先进制造设备、生产良率和全球客户关系。三星和SK海力士同样在推进4F²技术,长鑫并不是在一个没有竞争者的市场中建立新技术路线,如果制造成本高于竞争对手,或者良率长期无法稳定,就很难形成真正的商业优势。
半导体行业真正的门槛,从来不只是实验室里能不能制造出芯片,而是能不能以具有竞争力的成本,实现高良率、大规模、长期稳定的商业化生产。尤其是在三星、SK海力士和美光已经拥有成熟生产体系、客户资源和规模优势的情况下,长鑫只有将技术进展真正转化为产品竞争力和市场份额,才有机会与国际大厂同台竞争。