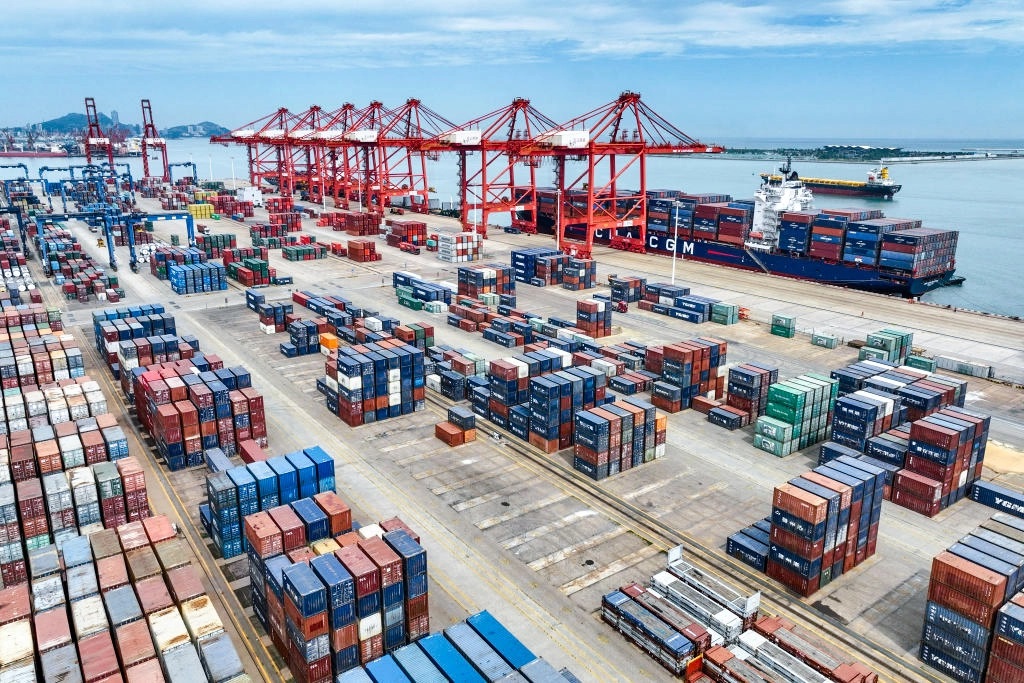
2026年10月31日,中共国家统计局公布,10月制造业采购经理人指数(PMI)为49.3,较9月的50.1下降0.8个百分点,低于市场预期的50.0,再次跌破荣枯线。图为中国江苏省连云港港口。
中国10月官方制造业PMI降至49.3,跌破荣枯线,生产、新订单与出口订单同步转弱。北京将回落归于假期与外部不确定性,但多项数据显示,所谓经济复苏可能更多依赖出口与国家支出,而非可持续的内需。
官方说法受到质疑
中共国家统计局10月31日公布,10月制造业采购经理人指数(PMI)为49.3,较9月的50.1下降0.8个百分点,低于市场预期的50.0,也是近四个月内第三次处于收缩区间。
官方将回落解释为“十一”假期前部分需求提前释放,以及国际环境复杂多变所致。国家统计局首席统计师霍丽慧称,制造业供需两端均有放缓,生产指数降至49.8,新订单指数降至49.4。
但这一解释难以掩盖更广泛的疲态。10月非制造业商务活动指数降至49.7,综合PMI产出指数也降至49.7,制造业、服务业与建筑业同时失去动能。《华尔街日报》指出,这是制造业、服务业和建筑业指标同时转弱的罕见组合。
出口引擎正在失速
最值得警惕的是新出口订单指数。该指数从9月的50.0降至10月的48.7,重新跌回收缩区间,显示此前可能因圣诞订单提前出货而推高的出口动能,正在迅速消退。
美联社报导称,中国企业在国内需求疲弱下,长期以扩大对外出口寻找买家;但随着贸易顺差扩大,多个贸易伙伴正要求中国重新平衡贸易。日本《产经新闻》也指出,中国过剩生产与贸易顺差引发的摩擦升温,正在压低企业信心。
路透社的分析则更直接:中国第三季经济增长主要由出口和国家部门带动,国内需求尚未自我维持,房地产市场也未见底。换言之,9月PMI短暂站上50,未必代表经济真正回暖,而更可能是出口前置、政策托底与统计节奏共同造成的表象。
内需疲弱未被修复
官方强调高技术制造业与装备制造业PMI仍分别为51.3和50.6,试图以此证明“新动能”仍在扩张。但消费品行业PMI降至48.8,高耗能行业更降至47.3,显示与普通家庭、就业和传统产业相关的经济活动明显更弱。
路透指出,这种分化暴露了北京增长模式的结构性问题:资源持续流向高端制造、基建与国家支持的产业,而居民消费、民间投资与房地产仍处于低迷。路透社此前报导,零售销售持续落后于工业产出,房地产下行已连续多年侵蚀家庭财富。
彭博社则认为,10月数据凸显政策制定者正面临更大压力:既要维持全年增长目标,又必须应对经济复苏失去动能的风险。路透进一步指出,若政策仍主要依靠政府投资、信贷投放与产业补贴,而非提高家庭收入和修复住房市场信心,其效果能否持续,仍存在很大疑问。
官方叙事与现实落差
中共官方将10月回落定性为假期错位和外部冲击,并强调企业生产经营预期指数仍达53.4,试图维持“经济长期向好”的叙事。但生产、新订单、采购、出口订单及非制造业活动同时回落,显示企业对未来的信心未必能转化为实际投资、招聘和消费。
美联社表示,对北京而言,真正的问题不在于10月PMI是否受假期影响,而在于出口、政府支出与国家产业政策能否继续掩盖内需不足。当出口订单回落、贸易摩擦上升、房地产仍无起色时,官方所描绘的复苏图景,正面临越来越多的现实检验。