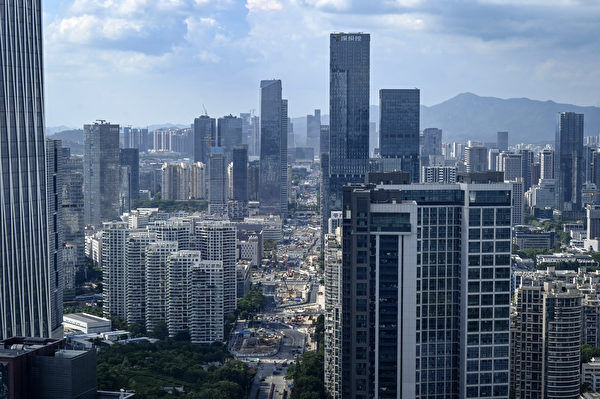
中国经济持续下行,包括上海、北京、深圳等一线大城市的写字楼空置率持续上升。图为深圳市景。
近日,全球最大的商业房地产服务和投资机构世邦魏理仕(CBRE)公布的数据显示,2026年第二季度,在全球20个主要城市中,上海办公楼空置率达到24.5%,位居第一;北京以17.9%排名第八。CBRE的数据还显示,中国办公楼整体空置率高达25.0%,平均租金指数环比下降2.2%。这些数据表明,中国办公楼市场面临着明显的供需压力。
长期以来,上海作为外资进入中国大陆的重要门户和跨国企业布局中国市场的核心据点,汇集了大量国际金融机构、跨国公司总部,以及贸易、咨询、法律等专业服务企业。值得关注的是,上海过去依靠产业集聚和持续扩张形成的办公楼供给,仍无法摆脱办公楼市场整体供需调整的影响,即使是在陆家嘴这样的核心商务区域,空置率也达到了14%以上。
办公楼空置已成为全国性难题
市场普遍将20%空置率视为“红线”,北上广深四个一线城市甲级写字楼已处于明显供大于求状态,平均空置率超21%。其中,深圳的空置率近两年首次降至30%以下,仍然高达29.3%;广州在供应量大增的情况下,空置率达到了22.4%;北京虽然在这四城市中空置率相对最低,但随着今年下半年约70万平方米量级的新增供应集中入市,空置率将会进一步攀升。
此外,新一线及重点二线城市的空置率普遍比一线城市更高,供应过剩也更突出。根据CBRE发布的房地产市场报告,2026年上半年,成都的甲级楼空置率为38.1%,且供应还在持续放量;南京的甲级楼空置率为38%,去库存压力较大;武汉的甲级楼空置率为31.9%,需求修复缓慢;而重庆、西安、长沙、天津等地,办公楼空置率基本在25%—35%。
从商业地产的运营机制来看,长期空置会加剧老旧楼宇的竞争劣势。电梯、空调、消防系统、外墙、公共区域和停车设施等物业维护,都需要定期维护和持续投入。入住率低、租金收入减少的楼宇,更难获得足够的现金流来承担持续的改造和维护成本。当市场上出现大量新建办公楼时,老旧楼宇面临着更高的竞争压力。
数据表明,办公楼空置率高企问题早已不再是上海、深圳等个别城市的局部问题,而是覆盖全国大多数主要城市,成为商业地产领域共同面临的挑战。部分城市不仅空置率高,还出现楼宇长期闲置、维护不足甚至设施老化的问题,进一步降低了招租的吸引力,陷入“空置-缺乏现金流-品质下降-更难招租-进一步空置”的恶性循环。
空置率上升的主要原因
造成这一局面的原因,首先是办公楼供应增长。在过去二十多年的城市扩张和房地产开发热潮中,全国各地大规模建设办公楼(尤其是新区、金融城、CBD扩展区),供应量远超实际需求。办公楼项目从规划、建设到投入使用,通常需要数年时间。虽然市场需求发生了变化,但前期已启动的项目仍会陆续交付,形成持续新增供应。
比如,近年来上海在建的商务楼宇在陆家嘴、前滩、北外滩、徐汇滨江、虹桥等新兴及次中心区域不断扩容,叠加核心区部分项目入市,即便近年来新增供应有所收窄,但存量规模仍然庞大(全市甲级存量约1800万—1840万平方米)。再比如,2026年上半年,成都新增甲级办公楼供应约14万平方米,武汉新增供应接近20万平方米。
仲量联行在《2026年上半年中国甲级办公楼市场报告》中指出,一线城市上半年新增供应约80.2万平方米,下半年预计还有303.6万平方米集中入市。戴德梁行《2026年中国主要城市甲级办公楼供需趋势报告》则显示,由于新增供应规模较大,而需求增长相对有限,中国内地及港澳台地区21个主要样本城市的整体空置率同比上升1个百分点,达到25.4%。
其次是租赁需求转弱。部分跨国企业缩减在华业务、关闭办公室或将供应链转移至其它国家,即使没有完全退出中国,企业停止扩张、合并办公室和减少人员,也会削弱新增办公需求。官方数据显示,今年二季度,中国吸引外国直接投资(FDI)净额仅为266亿美元,较前一季度减少了23%。除了欧美企业,一些日企也因双边关系恶化等原因,减少了在华投资。
最后是企业压缩成本、缩减办公空间。过去,企业经营规模扩大往往意味着招聘更多员工、租赁更大面积的办公室,并向核心商务区迁移。如今,在经营成本上升、市场竞争加剧和经济增长预期趋于谨慎的背景下,企业更倾向于降本增效,通过续租较小面积、迁往成本较低区域、推迟扩张计划等方式降低人均办公面积需求。
2026年上半年,成都办公楼搬迁交易占比达到60.2%,北京搬迁需求占新租成交面积的72%,深圳搬迁需求占新租市场64%,企业更倾向于减少实际办公面积,或搬迁至租金更低的区域。这几个数据虽然统计口径不完全相同,但共同反映出一个现象:租赁市场相当一部分活动来自已有企业重新选址,而不是企业新增办公面积。
办公楼空置的影响和挑战
空置压力不仅体现在办公楼宇的出租率上,还会进一步传导至租金收入和物业估值。当可供租赁的面积增加,租户的议价能力增强,业主即使能够找到新租户,也可能需要接受更低的实际租金。租金持续下跌对依赖租金收入维持现金流的商业地产投资者而言,意味着不仅资产回报率下降,资产持有和融资压力也随之上升。
办公楼空置率高企还会压低商业地产投资的预期回报。当投资者认为未来租金增长乏力、空置风险较高,就可能推迟新项目开发或减少相关投资。这将影响建筑设计、工程施工、装修、物业管理等上下游行业的业务需求,比如,新增开发项目减少,将直接影响建筑设计、规划咨询、工程施工和建筑材料等行业的订单。
空置不但意味着租金收入减少,业主还要承担物业管理、维修和融资成本。为了争夺有限的租户,业主不得不通过降低租金、提供免租期或更灵活的租约吸引企业。比如,成都2026年上半年优质办公楼平均租金累计下降5%,甲级楼下降5.7%;而武汉甲级办公楼净有效租金半年环比下降6.2%。数据显示,今年上半年全国办公楼平均租金指数累计下降4.0%。
然而,“以价换量”并不能消除结构性问题,若无法有效消化存量,将影响城市商业活力、相关就业和地方政府土地财政间接收入。降租能够使企业从一个楼宇搬到另一个楼宇,却无法替代企业对订单、收入和未来经营的信心,不能创造出新的办公需求。新楼获得租户,旧楼却因此空置,整个市场的净吸纳量并不能显著增加。
办公楼空置率高也反映出企业经营预期、招聘需求和就业市场的变化。金融、咨询、互联网和科技等服务行业,是城市办公楼租赁需求的重要来源,也是相当一部分高薪白领岗位的集中领域。当企业经营承压、扩张计划放缓时,往往会优先控制人员编制和办公成本,减少招聘、冻结部分岗位,甚至合并部门、裁员。
就业和收入预期的变化会进一步影响消费。当年轻人面临就业困难、工资增长放缓或职业前景不确定时,会更加谨慎地安排支出,减少餐饮、购物、娱乐和非必需消费。企业差旅、商务会议、客户接待和员工聚餐等活动减少,又会削弱办公楼周边餐馆、咖啡店、便利店和零售商铺等实体零售业客流。
对地方政府而言,商业用地与工业用地在价格和收益上存在巨大差异。一线及强二线城市核心区商业用地楼面价动辄每平方米数万元,而工业用地往往只有数百到一两千元,甚至以“零地价”或低价招商方式出让。办公楼容积率普遍可达4.0—8.0,而工业厂房受规划、消防、生产工艺限制,容积率通常控制在1.0—2.5。同一块土地,办公楼可建建筑面积是厂房的数倍。
在中国的金融体系中,写字楼作为大宗商业地产,往往是银行贷款、信托产品及部分地方融资平台(城投)相关融资的重要抵押物之一。租金持续下滑与长期高空置直接压低资产估值,进而抬高贷款价值比(LTV)、削弱偿债覆盖能力,一旦借款人经营恶化、无法按期偿还债务,将会给持有这些资产的商业银行和地方金融机构带来实际损失。
结语
中国办公楼空置率长期居高不下,远非简单的供需错配或短期经济波动,而是过去二十多年以城市扩张、大规模房地产开发和土地财政为核心的发展模式所积累的结构性矛盾的集中显现。在这一模式下,地方财政收入高度依赖土地出让收入,通过高容积率、高土地出让金推动商业用地快速扩张,导致办公楼供应规模远超出实际产业需求和人口承载力。
更大的挑战是,这种扩张模式已难以维持。它不仅造成大量资产长期空置、租金持续承压、估值大幅缩水,还通过抵押链条向银行、信托和地方金融体系传导风险;同时影响相关就业与消费,并削弱地方财政收入,使房地产市场的压力延伸至更广泛的经济领域。单纯依靠继续出让更多商业用地或依赖短期刺激,已无法化解供需失衡,反而可能固化结构性矛盾。